


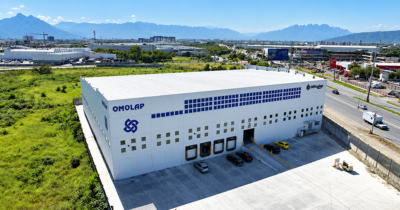
Como parte de sua estratégia de expansão para novos mercados internacionais, a Termomecanica, líder no setor de transformação de Cobre e suas ligas, inaugurou recentemente um novo centro de distribuição (CD) no México, localizado na região de Monterrey, um dos principais corredores logísticos e polos industriais do país, e otimizou a sua plataforma B2B de negócios para melhorar a experiência de usuários de outros países com o sistema.
O novo CD possui capacidade operacional para atender toda a região do México e movimenta mensalmente 100 toneladas de produtos como barras e laminados de Cobre e de Latão. De acordo com o Gerente Comercial da Termomecanica, Felipe Guerini, a escolha dessa área como sede de um centro de distribuição está relacionada ao fato de o país possuir uma indústria madura e um mercado consolidado.
“O México é considerado uma das maiores economias da América Latina, além de ser um hub para países do norte da América do Sul e da América Central. Também avaliamos as tendências da cadeia produtiva e de suprimentos, sempre com olhar estratégico nas necessidades de nossos clientes e a busca pelo crescimento das oportunidades para o cobre e o alumínio”, afirma o executivo.
Termomecanica pelo mundo
A atuação internacional da Termomecanica tem apresentando resultados relevantes para os negócios da empresa, representando cerca de 30% do faturamento total. Atualmente, a companhia possui clientes em mais de 15 países e em quatro continentes (América do Sul, América do Norte, Europa e Oceania).
Além do novo centro de distribuição no México, a empresa também possui unidades nos Estados Unidos (Carolina do Norte e Califórnia), Argentina e Chile, atendendo demandas de setores como distribuição, construção civil, data centers, tecnologia e defesa, principalmente.
Em território norte americano, a Termomecanica possui um CD de tubos de cobre destinado ao comércio local, além de um armazém para estocagem de materiais. Já na Argentina, o empreendimento conta com uma operação de produção de barras de latão e comercializa outros produtos do portfólio para revendas e consumidores finais. O Chile apresenta um cenário semelhante ao do vizinho sul americano, porém abrigando uma estrutura de fabricação de barras de cobre.
Segundo Guerini, a proximidade física e o conhecimento sobre as características comerciais dessas localidades são diferenciais oferecidos aos parceiros internacionais da Termomecanica. “A presença em diferentes países contribui para diversificação dos negócios e para a geração de novas oportunidades de crescimento, ampliando a base de clientes, promovendo acesso a novos segmentos e aplicações, aumentando a resiliência do negócio e fortalecendo a competitividade como um todo”, ressalta o Gerente.
Ampliação da plataforma B2B
Reforçando a estratégia de expansão de fronteiras e com o objetivo de aprimorar a experiência dos clientes e novos parceiros que buscam fazer negócios com a empresa, a Termomecanica também otimizou sua plataforma B2B para o mercado externo. O projeto contemplou a modernização do sistema de negócios, que agora oferece para os usuários uma interface em inglês e espanhol, além de um suporte multimoedas para as operações.
Entre as funcionalidades disponibilizadas para os usuários internacionais estão o acompanhamento em tempo real de pedidos, estoque, documentos de embarques, rastreamento de carga e consulta de cotações da bolsa LME. Com essa evolução, clientes de diferentes fusos horários conseguem receber informações em qualquer momento e sem interrupções, proporcionando mais agilidade, redução no tempo de atendimento, processos padronizados e maior transparência.
A otimização da plataforma, para Guerini, representa uma evolução neste formato de interação oferecido aos usuários de outros países. “Por meio deste projeto, esperamos reduzir as barreiras e oferecer uma experiência mais alinhada às necessidades de diferentes mercados. É um movimento que solidifica nossa estratégia de ampliar a presença internacional e aproximar a empresa de clientes de diferentes regiões”, afirma.
Próximos passos
Considerando a nova organização do comércio internacional, a companhia espera estabelecer, nos próximos anos, relações comerciais com companhias de países da África, um mercado emergente, e da Ásia, com alto potencial tecnológico. O executivo salienta, no entanto, que novos movimentos de expansão serão feitos paralelamente à ampliação da presença nacional. “Buscamos construir uma indústria cada vez mais global, capaz de levar sua tecnologia, capacidade produtiva e conhecimento a diferentes mercados e, ao mesmo tempo, incorporar novas demandas e perspectivas à nossa atuação e seguir atendendo com primazia os parceiros brasileiros”, pontua.
Além disso, a empresa mantém perspectivas positivas para o mercado global no ramo de cobre e alumínio, impulsionado, de acordo com o Gerente Comercial, principalmente pelas tendências da eletrificação, mobilidade elétrica, data centers e infraestrutura em geral. “Os investimentos em presença externa seguem nos planos da companhia para os próximos anos, observando o desenvolvimento do mercado, as necessidades de nossos clientes e a busca pelo crescimento das oportunidades para o cobre e o alumínio”, finaliza Guerini.
Sobre a Termomecanica
A Termomecanica é líder no setor de transformação de Cobre e suas ligas, em produtos semielaborados e acabados, e atua, desde 2016, na fabricação de produtos em Alumínio. Fundada em 1942 pelo engenheiro Salvador Arena, é altamente capitalizada, com um patrimônio líquido superior a 3,2 bilhões de reais. Comprometida com o desenvolvimento sustentável, mantém programas de modernização e expansão que definem sua tradicional estratégia de reinvestimento de lucros e geração de empregos. A Termomecanica destaca-se no cenário brasileiro, pois parte de seus resultados são direcionados para transformação social por meio da sua controladora, Fundação Salvador Arena.
Uma das maiores indústrias privadas brasileiras, desde 1974 está entre as “Maiores e Melhores” da Revista Exame e, por dois anos (2017 e 2018), em primeiro lugar no ranking “As Melhores da Dinheiro”, no setor Mineração, Siderurgia e Metalurgia.
A digitalização na indústria de transformação vem se consolidando no contexto da Indústria 4.0 como um dos principais fatores de competitividade dos negócios deste setor. A capacidade de conectar as operações ao planejamento estratégico em tempo real está alterando a dinâmica de disputa do mercado pelas empresas, e a modernização dos sistemas de ERP representa um dos principais catalisadores deste processo.
A gestão das operações, especialmente nos últimos anos, vem sendo pressionada a ser mais eficiente, principalmente por conta de fatores como a importação de produtos a preços mais acessíveis, as incertezas macroeconômicas e tarifárias, questões logísticas, ligadas à volatilidade e aos riscos globais, e geopolíticas, mudanças no mercado de trabalho devido à escassez de mão de obra e a agenda ESG. Em 2024, mais de 10 mil empresas dos setores extrativos e de transformação utilizaram algum tipo de informação digital em suas atividades, de acordo com a Pesquisa de Inovação Semestral (Pintec Semestral).
Nesse sentido, fatores como a transformação de ordens durante o processo produtivo, controle de custos de matérias-primas, insumos e energia, retenção de conhecimento, imobilização de capital e rastreabilidade dos produtos impactam diretamente a excelência operacional na indústria.
A função mais importante do ERP, neste cenário, é impulsionar a inovação e o crescimento sustentável dos negócios, por meio da coleta de dados de alta qualidade que, no futuro próximo, servirão de base para a integração da inteligência artificial à rotina de planejamento de recursos. Reflexo da relevância dessa ferramenta é que o mercado global de ERPs deve ultrapassar US$ 116 bilhões até 2034, segundo estudo da Precedence Research, numa taxa de crescimento médio anual de aproximadamente 7%.
Riscos da desatualização
Na indústria de transformação, os processos estão sempre evoluindo e isso exige que os sistemas também sejam aprimorados. Caso essa coordenação não seja realizada, a conexão entre as áreas de uma indústria pode ser comprometida, transformando a empresa em um conjunto de departamentos isolados que não se comunicam de forma efetiva.
Os impactos dessa desatualização podem se manifestar de diversas maneiras em setores como a transformação do Cobre, por exemplo. Entre elas está a execução de planos desconectados, criando condições para um efeito dominó entre diferentes áreas, a dependência de planilhas na tentativa de gerenciar a operação, a subjetividade das informações e a falta de uma visão integrada da interdependência entre os setores, o que contribui para reduzir a eficiência operacional da atividade industrial e, consequentemente, gerar custos de retrabalho para a companhia.
Mesmo que uma parcela dos sistemas legados continue sendo útil para os processos de uma empresa, o uso de plataformas mais antigas, seja em relação ao software ou hardware, pode trazer riscos tanto à gestão quanto à segurança digital. Um exemplo desse fenômeno está ligado à Reforma Tributária. Neste contexto e considerando que o ERP atua como a espinha dorsal do empreendimento, as versões legadas podem não oferecer o suporte necessário para atender às novas regras fiscais, o que colocaria a empresa sob ameaça de não conformidade e paralisação das operações de faturamento.
Este é um dos indicativos de que sistemas obsoletos não acompanham mais a velocidade e a complexidade atuais, criando barreiras para a escalabilidade, a agilidade e a inovação em diversas frentes críticas do negócio e impactando a capacidade de expansão e sobrevivência das empresas.
Benefícios de ERPs modernos
Desse modo, a atualização ou substituição de um ERP legado por uma plataforma mais moderna proporciona benefícios operacionais e produtivos, além de uma mudança que pode alterar a dinâmica da fábrica de um estado reativo para um ambiente inteligente e preditivo.
Entre os ganhos à operação, destacam-se a aceleração na criação de produtos e orçamentos, com a automação do processo de elaboração de listas técnicas, roteiros e custos, tornando mais ágil o time to market de uma solução, a redução no uso de planilhas, substituídas por plataformas digitais industriais conectadas em tempo real, limpeza de processos e a capacidade de inovação contínua.
Já os benefícios produtivos estão ligados a elementos como o Planejamento Avançado de Produção (APS), que permite uma programação instantânea para otimizar o uso do maquinário e viabilizar prazos críticos sem intervenção manual complexa, e a maximização de máquinas por meio de ordens combinadas de pedidos com as mesmas especificações, processo que economiza tempo de setup e reduz o desperdício de material na linha de produção.
Além disso, outra área positivamente impactada pelos modelos de ERP mais recentes é a eficiência energética. Considerando que os custos com energia podem representar até 30% do custo final do produto, o recurso tecnológico é capaz de analisar o histórico da fábrica e sugerir ao operador os parâmetros ideais para o material, assegurando sua qualidade com menor valor atrelado a gastos energéticos. A rastreabilidade detalhada para respostas rápidas e a manutenção preditiva autônoma complementam os ganhos.
É fundamental reforçar, no entanto, que os benefícios não serão concretizados na indústria de transformação apenas com a implementação de um ERP moderno. Essa ação garante que a ferramenta necessária esteja disponível, mas a empresa continuará dependendo de projetos estruturados que alinhem pessoas e processos para que os resultados reais sejam obtidos.
A cultura organizacional é um dos pilares do sucesso dos esforços de transição digital para a indústria de transformação. O ritmo de implantação de qualquer inovação deve respeitar a capacidade de absorção da mudança pelas equipes operacionais, de modo a viabilizar o crescimento sustentável de toda a atividade industrial.
Por isso, contar com sistemas de ERP modernos é essencial para uma companhia que busca prosperar na era da Indústria 4.0, de modo que sejam criadas as condições para ampliar a capacidade de integrar informações, responder rapidamente às mudanças e transformar dados em eficiência operacional e produtiva.

 Desde o início do ano, o Governo de São Paulo vem promovendo mudanças no regime de Substituição Tributária (ICMS-ST), com a exclusão de determinados produtos dessa sistemática de recolhimento antecipado. Na prática, isso simplifica a apuração do imposto, evita o acúmulo de créditos fiscais e reduz assimetrias de mercado que impedem a competição justa e igualitária entre empresas.
Para a cadeia do Cobre, que conta com itens de diferentes características físicas, aplicações e etapas de transformação, a mudança representa um importante avanço no campo da tributação e oferece, especialmente aos fabricantes e revendedores, uma oportunidade de tornar mais equilibrada a relação entre os diferentes elos do segmento.
A saída dos tubos de Cobre e suas ligas, com aplicação em instalações de água quente e gás na construção civil e na instalação de ar-condicionado, do regime de Substituição Tributária impacta positivamente as indústrias fabricantes, uma vez que ela retira a margem de valor agregado na venda pelo produtor, que onera o valor total da nota ao pressupor uma tributação por toda uma cadeia que nem sempre corresponde à realidade.
Além disso, a mudança contribui para reduzir situações em que empresas alegam o não enquadramento no regime, mesmo quando a norma exige o recolhimento do imposto considerando a Nomenclatura Comum do Mercosul (NCM), e a utilização do produto no segmento destinado à revenda.
Os revendedores e distribuidores, por sua vez, lidam com uma redução dos controles fiscais relacionados aos estoques sujeitos ao tributo e à administração dos créditos. Essa questão tem um peso ainda maior nas operações interestaduais, quando uma mercadoria adquirida com ICMS-ST é comercializada para uma nova revenda em outro estado e o imposto volta a ser devido, agregando sobre o valor adquirido uma nova margem e um novo recolhimento da Substituição Tributária para o estado de destino.
Tributação mais equilibrada para a cadeia
Com o fim da arrecadação antecipada do ICMS por Substituição Tributária, o imposto passa a ser recolhido a cada etapa do processo sobre o valor da operação do documento fiscal. Dessa forma, todo contribuinte, em cada nova comercialização de um produto, fica responsável pelo pagamento do tributo estadual sobre o valor da mercadoria, até a venda final ao consumidor.
Ainda, recentes portarias e protocolos retiraram determinados produtos do regime de ICMS-ST com base em sua classificação por NCM. Isso ocorre pois alguns itens possuem diversas aplicações dentro de um mesmo código NCM, como é o caso do Cobre, que pode ser utilizado pelos setores de construção, energia, indústria, automóveis, equipamentos elétricos, telecomunicações ou infraestrutura digital. Esse fenômeno, historicamente, gerava dificuldades de interpretação e divergências entre contribuintes quanto ao enquadramento da mercadoria no regime de Substituição Tributária.
Considerando as particularidades do setor, este movimento representa uma mudança positiva para o segmento como um todo, porque permite equiparar a tributação em toda a cadeia do Cobre, sem possibilidade de diferentes interpretações sobre a aplicação do ICMS por Substituição Tributária entre os elos.
Uma tributação equilibrada entre fabricantes e distribuidores, entretanto, não significa necessariamente uma redução de custos, mas possibilita maior competitividade entre ambos os lados, justamente pela retirada da margem de valor agregado da saída do fabricante.
Importância do controle fiscal na transição
Embora o novo cenário traga oportunidades, a transição exige atenção das empresas, principalmente os revendedores que adquiriram mercadorias com ICMS ST-já recolhido antecipadamente. Estes componentes da cadeia produtiva devem observar seus estoques e solicitar ao fisco a restituição do imposto pago com antecedência, uma vez que, após a exclusão, as novas vendas terão o imposto normal novamente tributado.
Esse acompanhamento é essencial para reduzir o risco de contingências tributárias durante o período de transição. Além de manter os cadastros atualizados e revisados periodicamente, as empresas precisam monitorar continuamente as alterações na legislação para identificar novos enquadramentos ou desenquadramentos.
Neste contexto, parte essencial da adaptação das empresas, principalmente no que diz respeito aos sistemas de gestão fiscal e ERP, é o mapeamento dos produtos que sofreram alterações e o ajuste dos parâmetros necessários por NCM para garantir a correta tributação nas novas operações, processo especialmente importante porque a mudança não abrange todos os produtos de Cobre e suas ligas. Essa estrutura permite que as modificações sejam incorporadas de forma organizada e possibilita uma transição tranquila e automática para as novas regras.
Benefícios para a cadeia do Cobre
Com a saída dos tubos para o setor de construção civil do regime, as companhias passam a lidar com o ICMS de sua própria operação dentro da sistemática aplicável, em vez de antecipar, pela ST, o imposto relativo às etapas seguintes. Como consequência deste processo, torna-se possível aliviar uma necessidade de desembolso antecipado e melhorar a disponibilidade de caixa, bem como possibilitar uma formação de preços mais diretamente relacionada à realidade comercial de cada etapa.
Para uma indústria que trabalha com grandes volumes de Cobre, essa mudança é fundamental pois estoque e tributação consomem capital simultaneamente. A partir da alteração no regime, recursos que ficavam comprometidos com a antecipação podem, dependendo da operação, permanecer disponíveis por mais tempo para financiar compras, produção, manutenção de estoques ou investimentos com maior previsibilidade.
Ou seja, a retirada de produtos da Substituição Tributária é uma medida que pode beneficiar a cadeia do Cobre, mas não necessariamente pela redução da carga tributária diretamente. Cria-se nas empresas do segmento, portanto, um cenário para reduzir a antecipação de recursos, melhorar o fluxo de caixa, diminuir custos financeiros e aproximar a tributação da realidade de cada operação, ao mesmo tempo que se amplia a competitividade do mercado.

De acordo com um estudo global da Boston Consulting Group (BCG), 74% dos profissionais essenciais para o dia a dia das operações já utilizam Inteligência Artificial (IA) regularmente em suas atividades, enquanto 72% afirmam que as competências exigidas para seus cargos foram impactadas pela tecnologia. No entanto, mesmo que esse movimento contribua para a evolução dos resultados de uma organização, ele também acende um alerta para riscos quando o recurso tecnológico é utilizado sem regras claras ou mecanismos adequados de governança corporativa, principalmente num setor como a indústria.
É nesse contexto que surge o conceito de Shadow AI, termo utilizado para descrever o uso de plataformas de Inteligência Artificial sem conhecimento, supervisão ou autorização formal das empresas. Na prática, colaboradores recorrem a ferramentas gratuitas, de código aberto (open source) ou contas pessoais para acelerar tarefas do dia a dia, muitas vezes sem considerar o destino das informações compartilhadas nessas plataformas.
Para o setor industrial, os riscos são particularmente elevados, considerando que especificações técnicas, estudos de pesquisa e desenvolvimento, informações sobre fornecedores e outros dados estratégicos podem estar sendo inseridos em sistemas externos sem que haja garantias sobre sua proteção. Dependendo da plataforma utilizada, essas informações podem ser armazenadas, processadas ou até utilizadas para aperfeiçoar modelos futuros, criando potenciais vulnerabilidades para a propriedade intelectual das organizações.
Impactos do Shadow AI para a indústria
Além da exposição de segredos industriais, o uso indiscriminado dessas ferramentas pode gerar problemas relacionados à segurança cibernética, direitos autorais, vazamento de credenciais corporativas e compartilhamento indevido de dados pessoais de clientes, fornecedores ou colaboradores. Nessas situações, a responsabilidade recai diretamente sobre a organização, que pode enfrentar impactos financeiros, jurídicos, além de riscos significativos à reputação.
O próprio estudo da BCG aponta que o principal desafio da IA é a questão organizacional e gerencial da tecnologia. Embora a adoção desta ferramenta esteja avançando rapidamente, a governança ainda apresenta lacunas importantes, com empresas que não possuem diretrizes claras para a gestão da interação entre pessoas e sistemas de IA, enquanto a prestação de contas relacionadas ao uso da tecnologia figura entre as principais preocupações para os próximos anos.
Esse cenário reforça a necessidade de que as empresas do setor industrial estabeleçam uma governança robusta para o uso da Inteligência Artificial, porém não com o objetivo de restringir a inovação, mas garantir que ela aconteça de forma responsável e alinhada aos objetivos estratégicos da companhia.
Importância da gestão da IA
Empresas com uma estratégia clara para gestão de ferramentas de IA apresentam resultados significativamente superiores às organizações que apenas disponibilizam o recurso aos colaboradores, segundo a pesquisa. Nesse sentido, companhias que possuem direcionamento estratégico bem definido conseguem capturar mais valor dos investimentos realizados e obter maior impacto nos resultados do negócio.
Na indústria, isso significa compreender quais processos realmente podem se beneficiar da IA, quais informações podem ser compartilhadas com segurança e quais atividades exigem controles mais rigorosos. Dessa maneira, a definição de ferramentas homologadas, políticas de uso, critérios para tratamento de dados e mecanismos de monitoramento passa a ocupar o mesmo patamar de importância que a própria adoção tecnológica.
A criação de comitês multidisciplinares, envolvendo áreas como tecnologia, engenharia, jurídico, compliance, segurança da informação e recursos humanos, contribui para que essas diretrizes sejam construídas de forma consistente e alinhadas às necessidades de cada operação.
O papel da alta gestão
Compete aos gestores definir o apetite ao risco relacionado ao uso da Inteligência Artificial, assegurar que exista uma política corporativa de IA aprovada e acompanhar periodicamente indicadores que demonstrem o grau de adoção, conformidade e exposição aos riscos decorrentes do uso da tecnologia é de extrema importância.
Ao contrário do que possa parecer, estes limites não impedem o uso da IA e sim colocam regras claras o que pode acelerar o bom uso pois reduzem a insegurança dos colaboradores e permitem que a inovação aconteça dentro de limites previamente definidos.
Capacitação como elemento de proteção
A governança corporativa sobre a IA também precisa contemplar a capacitação das equipes, partindo da premissa que a segurança não depende apenas da tecnologia ou das políticas internas, mas é um processo que também envolve o conhecimento dos colaboradores. Profissionais que compreendem os limites, riscos e responsabilidades associados ao uso da Inteligência Artificial estão mais preparados para utilizar essas ferramentas de forma consciente e segura.
Este recurso tem potencial para aumentar a produtividade, acelerar análises e apoiar decisões importantes nas empresas, entretanto ele não substitui o julgamento humano nem elimina a necessidade de validação crítica das informações geradas. Quando utilizada sem critérios, pode produzir respostas incorretas, interpretações imprecisas ou recomendações inadequadas para o contexto do negócio.
Por isso, o futuro da IA na indústria dependerá da capacidade das organizações estabelecerem estratégias claras de governança corporativa, que protejam seus ativos intelectuais e preparem suas equipes para utilizar a tecnologia de forma responsável. Uma gestão estruturada, além de prevenir o fenômeno do Shadow AI, proporciona ganhos em eficiência operacional e, de modo geral, na sustentabilidade do negócio a longo prazo.

A Termomecanica, líder no setor de transformação de Cobre e suas ligas, participa da Fenasucro & Agrocana 2026, principal evento da cadeia bioenergética da América Latina, realizado entre os dias 11 e 14 de agosto, em Sertãozinho (SP). A companhia reforça seu compromisso com o setor sucroenergético e apresenta no evento seu portfólio de produtos e soluções para aplicações no segmento, além dos serviços oferecidos pelo Centro de Pesquisa, Desenvolvimento e Ensaios (CPDE) da companhia.
A participação ocorre em um momento de crescimento da produção brasileira de cana-de-açúcar. Segundo estimativa da Safras & Mercado, a safra 2026/27 deverá alcançar 677,7 milhões de toneladas, alta de 3,15% em relação ao ciclo anterior. O país conta ainda com aproximadamente 400 usinas sucroenergéticas em operação, o que mantém uma demanda relevante por componentes utilizados na manutenção e no funcionamento dos equipamentos industriais.
Entre esses componentes estão os casquilhos, aplicados em equipamentos rotativos e submetidos a elevados esforços mecânicos, como moendas, ternos de moagem e sistemas de transmissão. A Termomecanica produz esta solução em diferentes ligas, incluindo o Bronze TM23, desenvolvido e patenteado pela própria empresa.
Soluções para aplicações de alta exigência
Os casquilhos são responsáveis por reduzir o atrito entre componentes, suportar cargas elevadas e auxiliar no alinhamento dos conjuntos mecânicos. Por isso, características como resistência ao desgaste, à corrosão e a esforços mecânicos são importantes para equipamentos que operam continuamente durante a safra.
Além deste produto, a Termomecanica apresentará na feira barras, tubos e perfis produzidos em Cobre, Bronze TM23 e outras ligas, destinados a diferentes aplicações da indústria sucroenergética. O portfólio reúne materiais desenvolvidos para operações que exigem resistência mecânica e ao desgaste, além de propriedades adequadas às condições de trabalho encontradas nas usinas.
O Gerente Comercial da Termomecanica, Felipe Guerini, explica que o crescimento do setor reforça a importância de soluções que contribuam para aumentar a disponibilidade dos equipamentos. “As usinas trabalham com janelas operacionais cada vez mais exigentes, e qualquer interrupção durante a safra representa impactos significativos na produtividade. Por isso, a companhia segue investindo continuamente em inovação, tecnologia e expansão de suas operações, com iniciativas voltadas à modernização de processos e ao desenvolvimento de produtos para diferentes mercados”, detalha.
CPDE apresenta serviços para o setor
Além da exposição do portfólio de produtos, o estande da Termomecanica contará com a participação do CPDE, que apresentará os serviços oferecidos à indústria em sua estrutura de laboratórios. No evento, os visitantes poderão conversar com especialistas da companhia e conhecer de perto as soluções laboratoriais oferecidas pelo CPDE.
O laboratório realiza, além dos ensaios mecânicos, químicos, metalográficos e dimensionais utilizados no desenvolvimento de materiais, a validação de componentes e a investigação de falhas, contribuindo para que equipamentos e peças destinados ao setor sucroenergético apresentem maior confiabilidade durante toda a operação.
Entre as avaliações mais demandadas por este segmento estão análises de composição química, ensaios mecânicos e avaliações microestruturais, fundamentais para verificar conformidade com especificações técnicas e identificar oportunidades de melhoria no desempenho dos metais.
Reconhecida como o principal evento da cadeia bioenergética latino-americana, a Fenasucro & Agrocana deverá reunir milhares de profissionais, especialistas e tomadores de decisão do Brasil e do exterior e, para Guerini, esta participação representa uma oportunidade de apresentar soluções desenvolvidas para um setor em constante evolução, consolidando a atuação da companhia junto ao agronegócio brasileiro e fortalecendo o relacionamento com parceiros afim de ampliar oportunidades de negócios.
“A Fenasucro é o ambiente ideal para solidificar o diálogo com o mercado e reforçar o compromisso da Termomecanica com a evolução do setor sucroenergético. Acreditamos que inovação, tecnologia e proximidade com os clientes são fatores essenciais para apoiar o crescimento sustentável das usinas e da indústria brasileira”, conclui o Gerente Comercial.
Sobre a Termomecanica
A Termomecanica é líder no setor de transformação de Cobre e suas ligas, em produtos semielaborados e acabados, e atua, desde 2016, na fabricação de produtos em Alumínio. Fundada em 1942 pelo engenheiro Salvador Arena, é altamente capitalizada, com um patrimônio líquido superior a R$ 3,2 bilhões. Comprometida com o desenvolvimento sustentável, mantém programas de modernização e expansão que definem sua tradicional estratégia de reinvestimento de lucros e geração de empregos. A Termomecanica destaca-se no cenário brasileiro, pois parte de seus resultados são direcionados para transformação social por meio da sua controladora, Fundação Salvador Arena.
Uma das maiores indústrias privadas brasileiras, desde 1974 está entre as “Maiores e Melhores” da Revista Exame e, por dois anos (2017 e 2018), em primeiro lugar no ranking “As Melhores da Dinheiro”, no setor Mineração, Siderurgia e Metalurgia.
