L’avviso bonario consentirà quindi a ciascun soggetto di conoscere la propria posizione e verificare quali immobili sono soggetti all’obbligo di dichiarazione. Nel caso in cui l’avviso ricevuto dall’Agenzia dovesse presentare delle inesattezze, il proprietario potrà comunicarle all’Agenzia compilando l’apposito modello di segnalazione allegato all’avviso oppure utilizzando il servizio online disponibile sul sito dell’Agenzia.

Se il termine (che era stato prorogato al 31 maggio 2013 per i soli fabbricati ubicati nei Comuni interessati dagli eventi sismici del maggio 2012) non è stato rispettato, è ancora possibile presentare la dichiarazione di aggiornamento, avvalendosi del ravvedimento operoso, che permette di pagare una sanzione amministrativa ridotta.
Qualora il Comune non abbia già chiesto agli intestatari catastali di presentare la dichiarazione di aggiornamento, gli Uffici Provinciali – Territorio avvieranno l’accertamento e procederanno poi alla regolarizzazione catastale dell’immobile con oneri a carico del soggetto stesso, applicando le sanzioni previste dalla legge.
Oltre ai fabbricati rurali, ricorda l’Agenzia, devono essere dichiarati al Catasto Fabbricati le costruzioni ancora censite al Catasto Terreni con le seguenti destinazioni:
Fabbricato promiscuo
Fabbricato rurale diviso in subalterni
Porzione da accertare di fabbricato rurale
Porzione di fabbricato rurale
Porzione rurale di fabbricato promiscuo
Per potere ottenere maggiori informazioni oppure per un preventivo potete contattarci al numero 011.54.54.40 oppure compilare il form.
 La regolarizzazione delle opere abusivamente realizzate prevede che le stesse siano verificate rispetto alla doppia conformitá e cioé che le stesse siano realizzabili al momento della presentazione della pratica di sanatoria e che le stesse fossero realizzabili al momento della loro esecuzione. Verificato questo presupposto che, in relazione alla vigente normativa risulta risulta essenziale, é possibile provvedere alla presentazione della pratica edilizia CIL, SCIA, DIA, permesso di costruire presso gli uffici del Comune presso il quale é ubicato l’immobile oggetto di sanatoria. Successivamente oppure contemporaneamente é necessario presentare la variazione catastale per la completa regolarizzazione delle opere abusivamente realizzate. Lo studio BRIZIO POLITANO & ASSOCIATI provvede all’espletamento di tutte le necessarie pratiche. Contattateci con fiducia al numero 011.54.54.40 oppure scriveteci a info@briziopolitano.com; per l’elenco completo delle nostre prestazioni professionali potete consultare il sito internet www.briziopolitano.it
Per potere ottenere maggiori informazioni oppure per un preventivo potete contattarci al numero 011.54.54.40 oppure compilare il form.
 BRIZIO POLITANO & ASSOCIATI – TRASFORMIAMO I VOSTRI SOGNI IN SOLIDE REALTA’ … dal 1992 … – Geom. Federico BRIZIO – Ing. Luigi POLITANO – Geom. Paul Robert VARGA – Geom. Laura PALA – Geom. Concetta BRACCIA – visita il nostro sito http://www.briziopolitano.it oppure contattandoci al numero 011545440 – info@briziopolitano.com- Via Saorgio n. 90 – 10128 TORINO – Tel. 011.54.54.40 (ric. aut.) – Fax. 011.59.20.333
]]>

Tutti gli interventi inerenti la copertura degli immobili con altezza alla gronda superiore a 3 metri saranno soggetti alle prescrizioni di cui al sopracitato DPGR.
Per gli interventi privati di nuova costruzione, restauro e risanamento conservativo e ristrutturazione edilizia, e relative varianti in corso d’opera riguardanti interventi strutturali sulla copertura il progettista, all’atto di inoltro dell’istanza allo Sportello Unico competente, deve predisporre l’ETC (Elaborato Tecnico della Copertura) attestandone la conformità; la mancata presentazione costituisce causa ostativa al rilascio del titolo abilitativo oppure dell’efficacia dell’istanza. Il Direttore dei Lavori deve provvedere all’attestazione, unitamente alla comunicazione di ultimazione dei lavori, dell’avvenuta e corretta esecuzione delle opere necessarie per accesso, transito ed esecuzione di lavori in quota in condizioni di sicurezza, contestualmente al completamento dell’ETC.

BRIZIO POLITANO & ASSOCIATI visita il nostro sito http://www.briziopolitano.it oppure contattandoci al numero 011545440 – info@briziopolitano.com- Via Saorgio n. 90 – 10128 TORINO – Tel. 011.54.54.40 (ric. aut.) – Fax. 011.59.20.333
Per potere ottenere maggiori informazioni oppure per un preventivo potete contattarci al numero 011.54.54.40 oppure compilare il form.

A partire dal 29 giugno 2016, data di entrata in vigore delle prescrizioni contenute nelle UNI e UNI/TS citate, il nuovo APE è cambiato.
Vengono nel seguito riportati i principali cambiamenti che riguardano tutti i certificatori energetici.
I nuovi contenuti della UNI 10349:2016
La norma sostituisce la versione precedente e sostituisce per la parte 1, la UNI/TR 11328-1:2009. La parte 1 contiene i dati climatici aggiornati delle province sui quali basare i calcoli per le prestazioni energetiche degli edifici (determinazione dei fabbisogni per il raffrescamento e per il riscaldamento).
La parte 2 contiene i dati climatici limite per il progetto suggeriti per il dimensionamento degli impianti di riscaldamento invernale e di raffrescamento estivo degli edifici. La parte 3 fornisce gradi giorno ed altri indici sintetici: severità climatica del territorio, differenze cumulate di umidità massima, radiazione solare cumulata sul piano orizzontale. E’ inoltre presente la zonizzazione climatica estiva del territorio nazionale per il calcolo della stima del fabbisogno energetico ai fini del riscaldamento e del raffrescamento degli edifici.
I nuovi contenuti della UNI/TS 11300 (parti 4, 5 e 6)
La parte 4 riguarda il calcolo del fabbisogno di energia per la climatizzazione invernale e la produzione di acqua calda sanitaria quando sono presenti sottosistemi di generazione che forniscono energia termica utile da energie rinnovabili o con metodi di generazione diversi dalla combustione dei fossili considerati nella parte 2.
Nella parte 5 sono esplicitati i metodi di calcolo per la valutazione della quota di energia prodotta da fonti rinnovabili (cogenerazione, ecc…) e per il calcolo del fabbisogno di energia primaria degli edifici sulla base del bilancio tra quota importata e quota esportata di energia rinnovabile.
Nella parte 6 la norma interviene direttamene sul certificatore energetico per la redazione del nuovo APE. Con l’entrata in vigore di questa norma è necessario stimare anche i consumi derivanti dagli impianti per il trasporto di persone o cose, per le categorie di edifici dove la stima è prevista.
BRIZIO POLITANO & ASSOCIATI visita il nostro sito http://www.briziopolitano.it oppure contattandoci al numero 011545440 – info@briziopolitano.com- Via Saorgio n. 90 – 10128 TORINO – Tel. 011.54.54.40 (ric. aut.) – Fax. 011.59.20.333
Per potere ottenere maggiori informazioni oppure per un preventivo potete contattarci al numero 011.54.54.40 oppure compilare il form.
LA DIAGNOSI ENERGETICA ED I COEFFICIENTI DI RIPARTIZIONE
La diagnosi energetica degli edifici è il procedimento più efficace per promuovere in modo concreto le azioni di riqualificazione energetica sul patrimonio edilizio esistente il quale risulta mediamente caratterizzato da elevati consumi energetici ed da basso comfort abitativo (il patrimonio nazionale esistente risulta essere stato edificato per due terzi prima degli anni sessanta). La diagnosi energetica è sostanzialmente una procedura mediante la quale, in una prima fase, si individuano i problemi energetici di un edificio e si evidenziano i difetti che causano gli elevati consumi ed il basso comfort abitativo; in una seconda fase si propongono gli interventi necessari per la riqualificazione dell’edificio in base ad una analisi mirata alla riduzione dei consumi energetici e ad un profilo costi – benefici dell’intervento.
Intervenire sugli edifici esistenti è, ormai, una necessità che il mercato e le Istituzioni, richiedono per raggiungere principalmente due obiettivi:
• la riduzione drastica dei consumi energetici, quindi delle spese di gestione;
• la riduzione delle emissioni inquinanti, quindi una maggiore ecosostenibilità;
• la valorizzazione dell’immobile, intesa come un incremento del suo valore di mercato;
Le tecnologie per incrementare l’efficienza energetica nel settore edilizio si stanno evolvendo in modo rapido.
Il problema rimane quello di individuare quali di queste tecnologie siano più adatte in situazioni che possono essere molto diverse in relazione all’edificio sul quale occorre interventire.
L’obiettivo finale, infatti, non è esclusivamente quello di migliorare le prestazioni energetiche, ma quello di promuovere degli interventi che siano tecnicamente efficaci ed economicamente convenienti.
La diagnosi energetica è lo strumento che occorre per ottenere questi risultati.
La diagnosi energetica è richiesta principalmente nei casi seguenti:
• Come prerequisito in una ristrutturazione con riqualificazione energetica di un sistema edificio impianto.
• Nel calcolo della componente fissa di spesa nella contabilizzazione del calore come prescritto dalla UNI 10200 e dal DPR 59/09 per la ripartizione della quota a millesimi.
• Come prerequisito fondamentale di una successiva certificazione energetica.
La diagnosi energetica è un procedimento, applicato ad edifici esistenti, che oltre a definire un indice di prestazione energetica, fornisce gli elementi utili per intervenire in modo conveniente ed efficace sull’edificio al fine di limitarne i consumi energetici. Non richiede la terzietà del professionista e, salvo casi specifici, non è obbligatoria per legge.
Secondo il metodo UNI, le spese di riscaldamento negli impianti dotati di ripartitori di calore si dividono in 2 parti: la prima viene ripartita sulla base dei consumi termici di ogni singolo alloggio ricavati dai ripartitori di calore. La seconda invece comprende le spese fisse, che vengono ripartite sulla base delle frazioni millesimali di potenza installata di ogni singolo alloggio (somma della potenza di ogni singolo corpo scaldante). L’assemblea condominiale, frequentemente, decide di ripartire le spese fisse sulla base delle quote millesimali della volumetria degli alloggi.
Tale metodologia non tiene conto delle caratteristiche di esposizione dei singoli appartamenti, le quali possono comportare notevoli scompensi economici nelle somme pagate dai diversi condòmini per ogni metro cubo di ambiente riscaldato; ovvero, i proprietari degli appartamenti che presentano maggiori superfici esposte all’ambiente esterno (pareti perimetrali; soprattutto se esposte verso il nord; soffitti o pavimenti verso il terreno oppure verso ambienti non riscaldati), si trovano a dovere pagare cifre sensibilmente più elevate rispetto a quelle degli appartamenti meno esposti e, talvolta, più elevate rispetto a quelle pagate in precedenza, in assenza del sistema di ripartizione del calore. Spesso non si ritiene equa ed accettabile tale suddivisione dei costi, in quanto gli appartamenti più esposti fanno per così dire da “cappotto” agli appartamenti meno esposti riducendo la loro richiesta di fabbisogno di riscaldamento.
Se l’assemblea condominiale volesse quindi suddividere le spese compensando gli alloggi maggiormente sfavoriti in termini di esposizione, è possibile adottare il principio di compensazione, che ha lo scopo di tenere conto delle situazioni sfavorevoli a causa dell’ubicazione dell’alloggio all’interno della palazzina, ad esempio l’esposizione verso nord oppure la posizione dell’alloggio sotto il tetto.
Come precedentemente descritto il metodo si basa sullo stesso principio della ripartizione della norma UNI 10200 ma prevede l’aggiunta del calcolo di opportuni fattori di compensazione che verrebbero applicati al consumo totale di ogni alloggio calcolato dai ripartitori di calore.
Il consumo totale di ogni utente fornito dai ripartitori, prima di essere utilizzato per i calcoli della spesa di riscaldamento, viene quindi moltiplicato per il “fattore di compensazione” in modo tale che i consumi degli alloggi maggiormente sfavoriti vengono compensati dai consumi degli alloggi più favoriti, perché protetti dagli appartamenti più esterni.
È opportuno notare come l’applicazione di tale principio debba però permettere di premiare gli alloggi nei quali sono stati fatti interventi di risparmio energetico, secondo quanto richiesto dalla normativa vigente, come descritto nel successivo paragrafo.
Per il calcolo dei coefficienti di compensazione si ritiene opportuno partire da una valutazione teorica dei fabbisogni energetici dei singoli alloggi in modo tale da confrontarli in maniera coerente ed a parità di caratteristiche costruttive, ovvero senza tenere conto di eventuali interventi di isolamento termico oppure di altri interventi di risparmio energetico che possono essere effettuati dai singoli condomini (per esempio se solo alcune unità abitative si sono dotate – a fronte di un investimento – di serramenti a doppio vetro, il calcolo dei loro consumi energetici teorici avverrà comunque considerando che essi abbiano la stessa tipologia di serramenti presenti nella maggioranza degli altri appartamenti, ovvero presumibilmente i serramenti originali di cui era predisposto l’immobile).
I coefficienti di compensazione fanno quindi riferimento ad un calcolo del fabbisogno energetico annuale di ciascun alloggio, calcolo che deve essere effettuato con l’ausilio di software validato dal Comitato Termotecnico Italiano per quanto riguarda l’attinenza dei risultati alle metodologia di calcolo contenuta nelle normative UNI TS 11300: “Prestazioni energetiche degli edifici” – Parte 1 (Determinazione del fabbisogno di energia termica dell’edifico per la climatizzazione estiva ed invernale) e Parte 2 (Determinazione dell’energia primaria e dei rendimenti per la climatizzazione invernale e per la produzione di acqua calda per usi igienico - sanitari). Le UNI TS 11300 sono le normative di riferimento per la Certificazione e la Diagnosi Energetica degli edifici in Italia, e derivano strettamente dalla norma di riferimento a livello europeo UNI EN ISO 13790.
I consumi di energia termica vengono calcolati sulla base dei dati forniti dall’amministrazione di condominio, planimetrie degli edifici e schemi impiantistici, integrati con le informazioni raccolte dai tecnici nel corso del sopralluogo.
Il metodo proposto calcola quindi un consumo medio unitario degli alloggi, rispetto al quale viene confrontato il consumo dei diversi alloggi e vengono valutati i coefficienti di compensazione che, moltiplicando le spese energetiche di ogni unità abitativa permettono una più equa suddivisione delle stesse tra tutti gli appartamenti.
Il metodo descritto permette una più equa suddivisione delle spese energetiche derivanti dall’installazione dei sistemi di ripartizione e di contabilizzazione del calore (quanto mai auspicabili per i noti vantaggi che portano in termini di risparmio energetico e di comfort termico, equilibrando automaticamente le reti di distribuzione del calore e permettendo di mantenere all’interno di tutti gli ambienti le temperature desiderate), che tenga conto dei vantaggi derivanti agli alloggi meno esposti dalla copertura fornita dagli alloggi più esposti, ma che valorizzi correttamente gli interventi di risparmio energetico effettuati nelle singole unità abitative, e ne incentivi la diffusione, come richiesto dalla vigente legislazione.
BRIZIO POLITANO & ASSOCIATI visita il nostro sito http://www.briziopolitano.it oppure contattandoci al numero 011545440 – info@briziopolitano.com- Via Saorgio n. 90 – 10128 TORINO – Tel. 011.54.54.40 (ric. aut.) – Fax. 011.59.20.333
Per potere ottenere maggiori informazioni oppure per un preventivo potete contattarci al numero 011.54.54.40 oppure compilare il form.
]]>
CHI DEVE PRESENTARLA
La dichiarazione di successione deve essere presentata:
– dai chiamati all’eredità, sia per legge che per testamento, o dai loro rappresentanti legali, anche se non hanno ancora accettato l’eredità, purché non vi abbiano espressamente rinunciato;
– dai legatari, o dai loro rappresentanti legali;
– dagli immessi nel possesso dei beni, in caso di assenza o in caso di dichiarazione di morte presunta;
– dagli amministratori dell’eredità, dai curatori delle eredità giacenti o dagli esecutori testamentari.
I soggetti sopra citati possono essere sostituiti da un incaricato, munito di delega e fotocopia di documento dell’obbligato.
Nel caso in cui più persone siano obbligate alla presentazione è sufficiente che questo avvenga ad opera di una sola di esse.
QUANDO E DOVE PRESENTARLA
La dichiarazione deve essere presentata entro 12 mesi dalla data di apertura della successione (corrispondente alla data della morte) presso l’Ufficio territoriale dell’Agenzia delle Entrate competente in base al luogo di ultima residenza in Italia del defunto.
Nel caso in cui l’ultima residenza sia sconosciuta, è competente a ricevere la dichiarazione l’Ufficio di Roma 6 – EUR TORRINO.
MODELLO DA UTILIZZARE
La dichiarazione deve essere compilata su apposito modulo (MODELLO 4). In caso di utilizzo di modello differente la dichiarazione risulterà nulla.
COPIE DA PRESENTARE IN UFFICIO
La dichiarazione di successione può essere presentata presso l’Ufficio competente, anche mediante spedizione per raccomandata (in tal caso vale il giorno di consegna all’ufficio postale), in tante copie in modo che vi sia:
– una copia per l’Agenzia delle Entrate;
– una copia per ogni Comune competente in base agli immobili che cadono in successione, per effettuare la variazione IMU;
– una copia per ogni Ufficio competente in base agli immobili che cadono in successione per le variazioni catastali (queste copie saranno vidimate e restituite al contribuente per le volture catastali, che dovranno essere effettuate nei 30 giorni successivi);
– una copia in bollo per ogni istituto di credito con cui il defunto intratteneva rapporti finanziari (queste copie saranno vidimate e restituite al contribuente per consentire lo svincolo dei conti intestati al defunto).
QUALI IMPOSTE SI DEVONO PAGARE
La presentazione della dichiarazione di successione consentirà all’Ufficio di quantificare, e richiedere successivamente, l’imposta di successione.
Sul valore complessivo dell’asse ereditario si applicano le seguenti aliquote:
| 4% | coniuge ed i parenti in linea retta (figli, genitori, nonni, nipoti ecc,), con franchigia di 1.000.000 di euro per ogni beneficiario |
| 6% | fratelli e sorelle, con franchigia di 100.000 euro per ciascun beneficiario |
| 6% | senza franchigia, per parenti in linea collaterale entro il 4° grado (zii, cugini, ecc.) e gli affini entro il 3° grado (suoceri, generi, nuore, ecc.) |
| 8% | senza franchigia, per tutti gli altri soggetti |
Tuttavia, se il beneficiario è una persona portatrice di handicap (riconosciuto grave ai sensi della legge n. 104/1992), la franchigia è elevata ad 1.500.000 euro, indipendentemente dal grado di parentela.
Nel caso in cui nella successione ricadano anche beni immobili (fabbricati e/o terreni), oltre l’imposta di successione devono essere autoliquidate, e pagate anteriormente la presentazione della dichiarazione:
| imposta
ipotecaria
|
2% del valore lordo degli immobili, con
importo minimo di 200,00 euro
|
| imposta
catastale
|
1% del valore lordo degli immobili, con
importo minimo di 200,00 euro
|
| imposta di
bollo
|
64,00 euro per ogni formalità di
trascrizione richiesta
|
| tassa
ipotecaria
|
35,00 euro per ogni Ufficio provinciale,
ex Conservatoria, territorialmente competente
|
| tributi
speciali
|
18,59 euro per ogni Ufficio provinciale,
ex Conservatoria, territorialmente competente
|
Qualora per uno dei beneficiari si tratti di “prima casa”, le imposte ipotecaria e catastale sono pari a 200,00 euro ciascuna, relativamente a quell’immobile (importo così aumentato a decorrere dal 01/01/2014 dall’art. 26, comma 2 del Decreto legge 12 settembre 2013, n. 104).
MODALITA’ DI PAGAMENTO
L’imposta di successione viene liquidata dall’Ufficio: il contribuente, dopo la presentazione della dichiarazione di successione, deve pertanto attendere eventuali comunicazioni da parte dell’Ufficio.
Le altre imposte eventualmente dovute (imposta ipotecaria, imposta catastale, imposta di bollo, tassa ipotecaria e tributi speciali) devono invece essere pagate prima di recarsi in Ufficio per la presentazione della dichiarazione di successione (cd autoliquidazione), mediante modello F23 reperibile presso gli uffici postali, le banche o sul sito dell’Agenzia delle Entrate.
DOCUMENTI ALLEGATI ALLA DICHIARAZIONE
I documenti che di norma devono essere allegati alla dichiarazione di successione:
– certificato di morte e stato di famiglia del defunto al momento della morte e stato di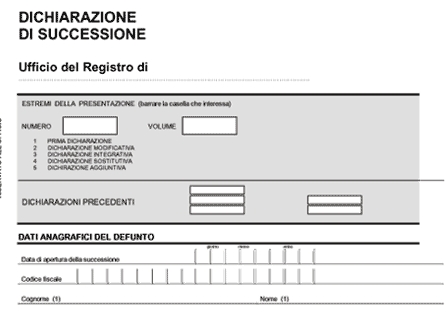 famiglia degli eredi (in alternativa può essere prodotta una dichiarazione sostitutiva di atto notorio oppure una autocertificazione resa da un erede, allegando un documento d’identità);
– per gli immobili storici, che sono esenti dall’imposta di successione, occorre allegare un certificato rilasciato dalla Sovrintendenza ai beni artistici e culturali;
– certificato di destinazione urbanistica dei terreni dichiarati, reperibile presso l’Ufficio Tecnico del Comune interessato;
– certificazione bancaria per i rapporti di c/c o di deposito titoli (con indicazione del saldo del c/c, comprensivo degli interessi maturati alla data del decesso e dei prelevamenti eseguiti nei 4 giorni precedenti e/o dei titoli in portafoglio e del valore degli stessi);
– prospetto di liquidazione delle imposte dovute in autoliquidazione;
– ricevuta del pagamento effettuato con mod. F23;
– copia autenticata dell’eventuale testamento, se esistente;
– copia autenticata dell’eventuale atto di rinuncia all’eredità, se esistono chiamati che hanno rinunciato;
– dichiarazione sostitutiva di atto notorio (oppure autocertificazione con allegato documento d’identità) attestante il possesso dei requisiti se la dichiarazione di successione comprende una o più abitazioni utilizzate come prima casa da uno o più eredi;
– copia autentica dell’ultimo bilancio, se cade in successione un’azienda;
– copia autentica registrata di eventuali verbali d’inventario in caso di accettazione dell’eredità con beneficio d’inventario o di cassette di sicurezza (all’apertura deve presiedere un notaio o un funzionario dell’Agenzia delle Entrate);
– documenti comprovanti le passività (spese funebri, spese sanitarie, mutui e debiti bancari, imposte, assegni e cambiali).
L’accorpamento dell’Agenzia del Territorio con l’Agenzia delle Entrate ha reso non più necessario allegare gli estratti catastali degli immobili caduti in successione (vedi Risoluzione n. 11/E del 13/02/2013).
Per potere ottenere maggiori informazioni oppure per un preventivo potete contattarci al numero 011.54.54.40 oppure compilare il form.
]]>


]]>


IMBULLONATI (MACCHINARI FISSI AL SUOLO) – LEGGE DI STABILITA’ 2016
Nel calcolo della rendita catastale di fabbriche oppure edifici produttivi non occorrerà più considerare i macchinari, le attrezzature ed altri impianti funzionali ad uno specifico processo produttivo, ovvero i cosiddetti “imbullonati”, i quali dal 1° gennaio 2016 risultano essere esentati dall’Imposta Municipale Unica (IMU).
Quanto sopra è previsto dalla Legge di Stabilità del 2016 la quale ha introdotto questa novità per i fabbricati accatastati nelle categorie D ed E (unità immobiliari urbane a destinazione speciale e particolare quali fabbriche, alberghi, teatri, edifici produttivi, ecc…).
L’Agenzia delle Entrate, con la circolare 2/E, ha chiarito che dal 1° gennaio 2016 nel processo estimativo di industrie, centrali o stazioni elettriche, non saranno più inclusi gli aerogeneratori, le turbine, i grandi trasformatori, gli altiforni, così come tutti gli impianti che costituiscono le linee produttive presenti nell’unità immobiliare, indipendentemente dalle loro tipologia, rilevanza dimensionale oppure dalla relativa modalità di connessione.
L’Agenzia delle Entrate ha inoltre chiarito che con decorrenza dall’anno 2016 per gli immobili a destinazione speciale e particolare, la stima diretta dovrà essere effettuata tenendo conto del sedime sul quale è stato realizzato il fabbricato e/o i fabbricati, dei fabbricati e degli elementi strutturalmente connessi (quali impianti elettrici e di areazione, ascensori, montacarichi, scale mobili, ecc…), mentre restano esclusi i macchinari, le attrezzature e gli altri impianti funzionali al processo produttivo, che non conferiscono all’unità immobiliare un’utilità apprezzabile anche in caso di modifica dell’attività al suo interno.
 L’Agenzia delle Entrate ha inoltre chiarito che risultano esclusi dalla stima i pannelli fotovoltaici ad eccezione di quelli integrati sui tetti e nelle pareti della struttura che non possono essere smontati senza rendere inutilizzabile la copertura oppure la parete in corrispondenza della quale sono installati.
Per le unità già censite è possibile presentare atti di aggiornamento, non correlati alla realizzazione di interventi edilizi sull’immobile, solo per rideterminare la rendita catastale, escludendo dalla stessa eventuali componenti impiantistiche che, secondo i nuovi criteri, non sono più oggetto di stima diretta.
Se l’aggiornamento viene presentato correttamente in catasto entro il 15 giugno 2016, la nuova rendita catastale avrà valore fiscale con effetto retroattivo con decorrenza dal 1° gennaio 2016 ed il tributo municipale dell’IMU potrà essere calcolato sulla base della nuova stima, depurata quindi del valore degli “imbullonati”.
Per potere ottenere maggiori informazioni oppure per un preventivo potete contattarci al numero 011.54.54.40 oppure compilare il form.
]]>