Ceux qui manipulent les marchés financiers, et en particulier ceux du mauvais bon à 10 ans du Trésor français, tentent encore et toujours de réduire l’écart entre ses rendements et ceux du Bund…
En effet, au cours de cette séance du 26 octobre 2026, ils ont été obligés d’intervenir à quatre reprises pour faire baisser de force les rendements de l’OAT.
Document 1 :
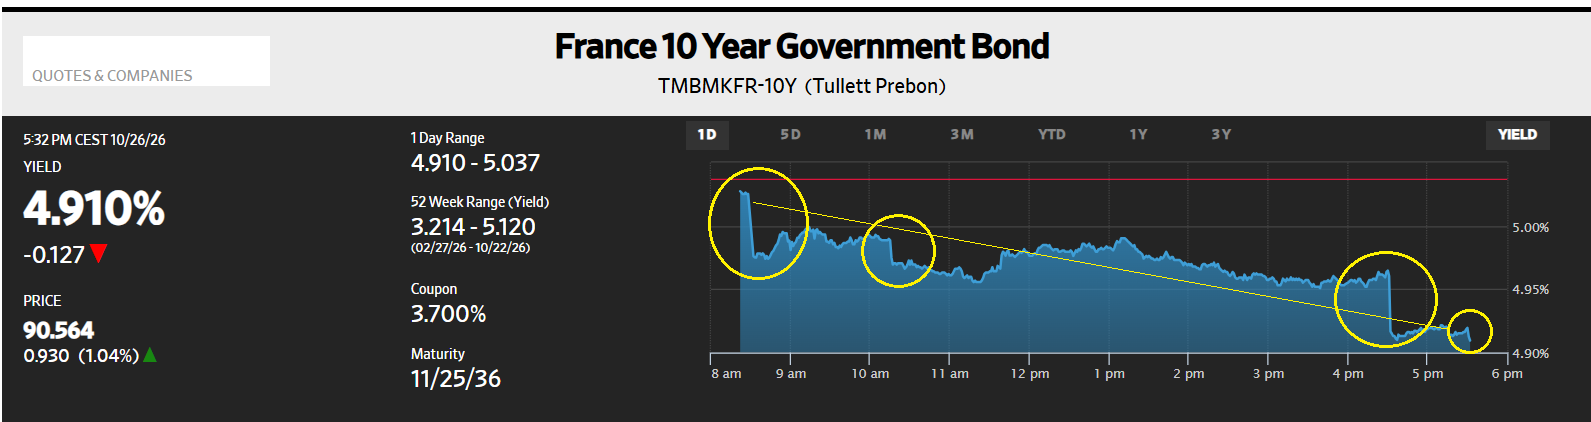
Ces magouilles grossières montrent clairement que ceux qui manipulent les marchés financiers ne maitrisent plus rien, en réalité !
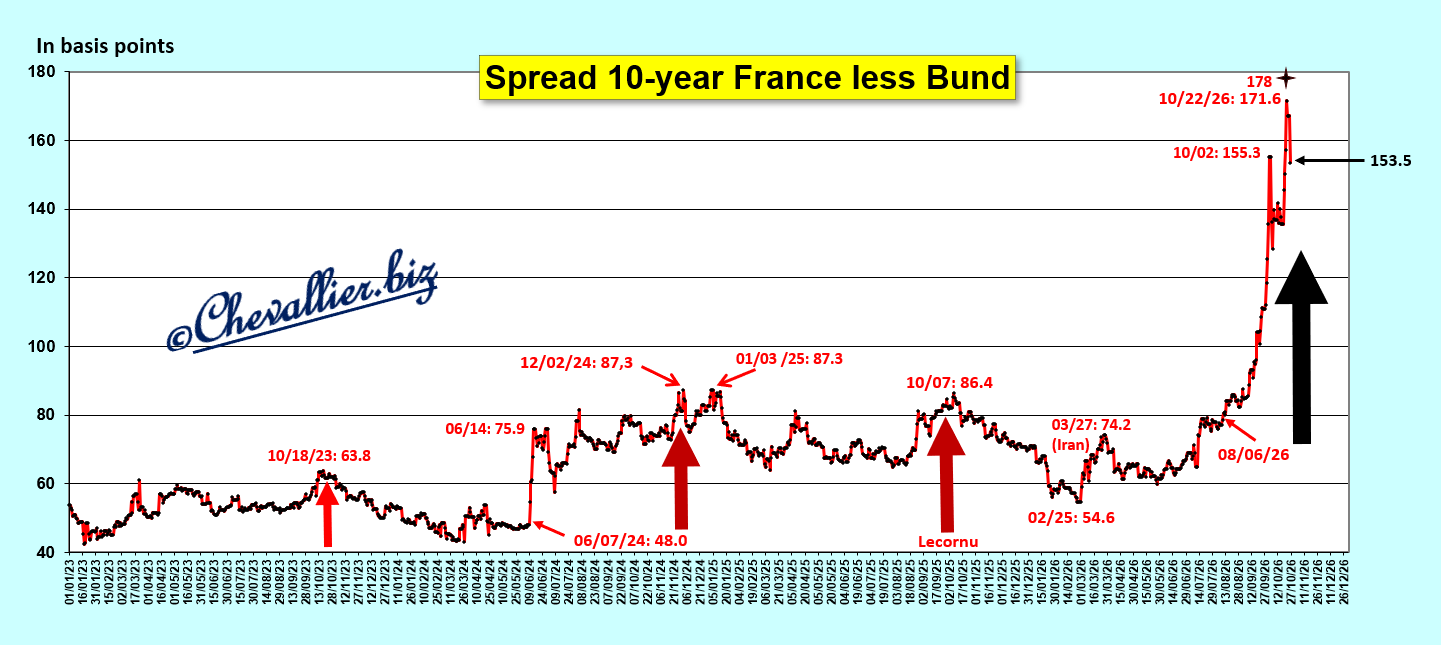
En effet, l’écart entre les rendements des mauvais bons à 10 ans du Trésor français et ceux du Bund ont baissé, certes, mais ils restent à un niveau largement au-dessus de ce qui aurait pu être considéré comme étant normal,
Document 2 :
Les rendements du bon à 10 ans du Trésor de l’Italie ont eux aussi baissé, mais moins fortement,
Document 3 :
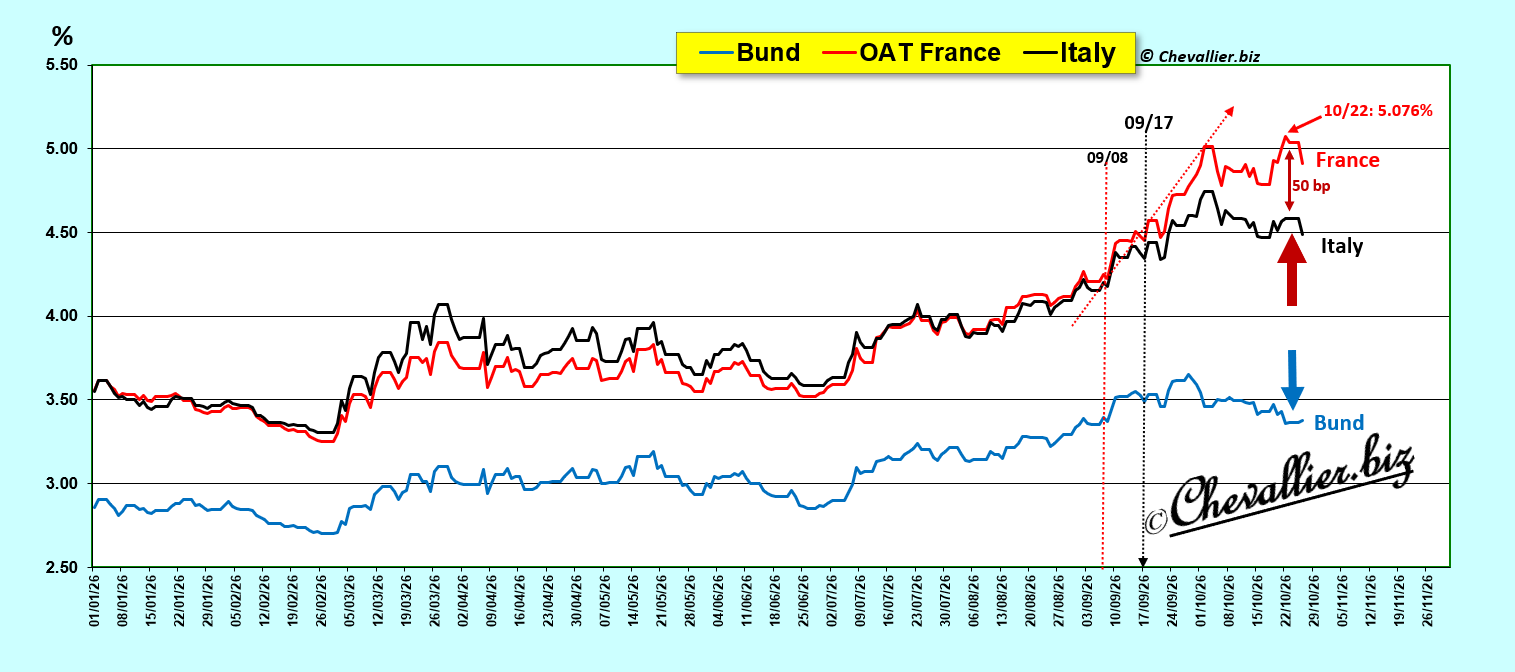
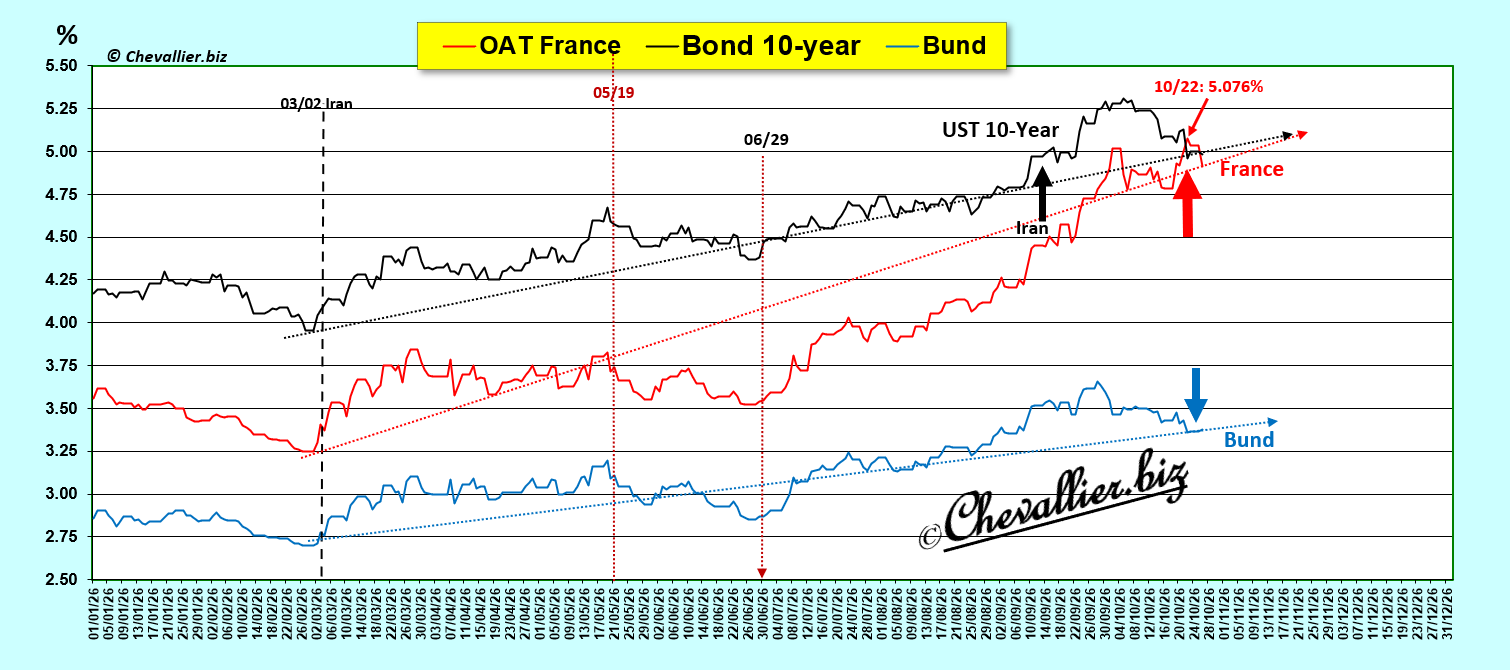
Les rendements de l’OAT viennent de repasser sous ceux des notes à 10 ans !
Document 4 :
Le gouverneur de la Banque de France a les dents de la chance (ou du bonheur), ce qui ne lui porte pas chance au début de son mandat…
De toute façon, il a la chance que je sois le seul à dénoncer ce scandale qui consiste à faire payer 15 milliards d’euros d’impôts aux contribuables français en intérêts en 2027 sur les 500 milliards de dette de l’Etat détenus par la Banque de France !
Par ailleurs, il devrait mettre en ordre son nœud de cravate et les comptes de la France plutôt que d’exhiber un sourire mal venu.
© Chevallier.biz
]]>
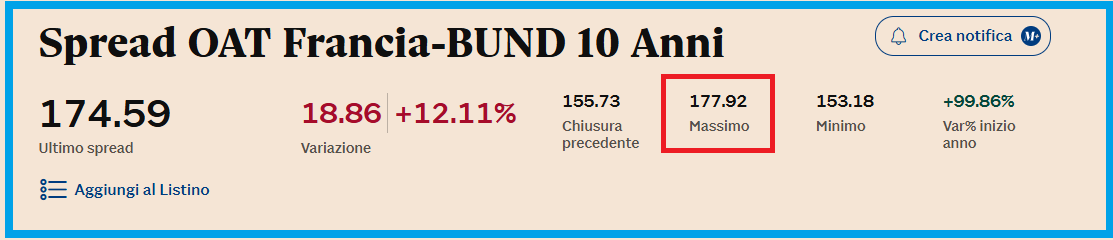
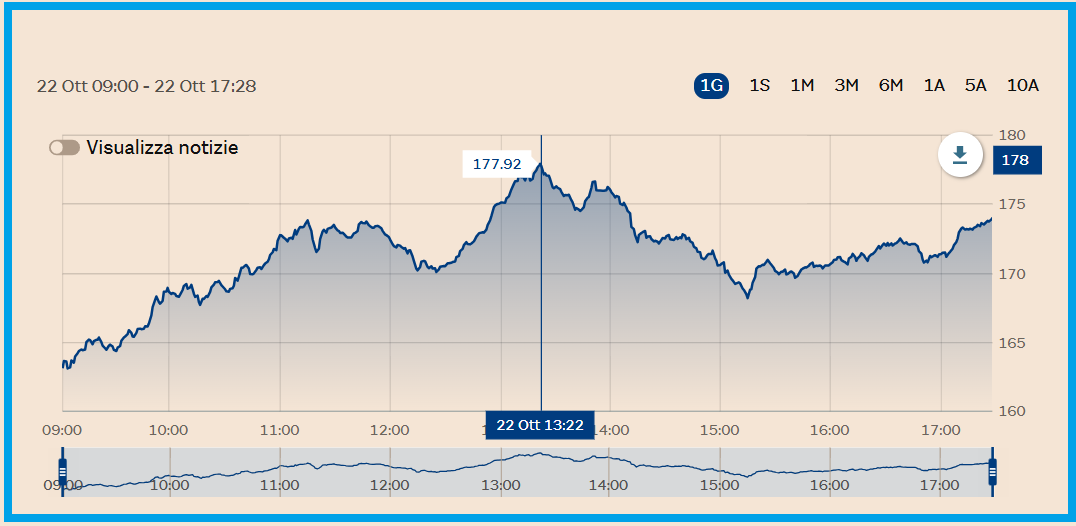
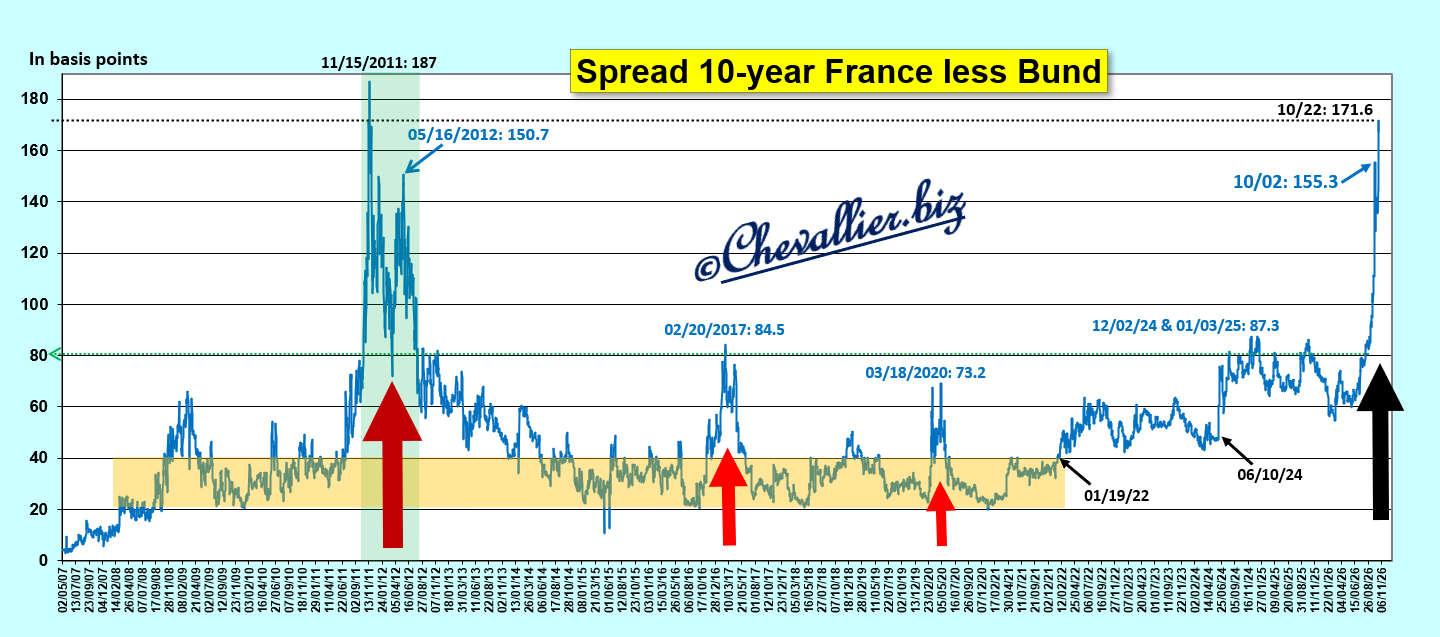
L’écart entre les rendements du mauvais bon à 10 ans du Trésor français et ceux du Bund a atteint le 22 octobre un plus haut record (depuis 2012) à… 178 points de base…
Document 1 :
Plus précisément, c’est à l’heure du déjeuner (!), à 13 heures 22 le 22 octobre que cet écart a atteint ce plus haut record, ce qui révèle un manque d’attention et de sérieux de la part de ceux qui manipulent les marchés financiers (eux, ils se gavent !),
Document 2 :
L’écart entre les rendements du mauvais bon à 10 ans du Trésor français et ceux du Bund a terminé la semaine légèrement dessous de ce pic, mais à 167 points de base, sans avoir pu le faire baisser davantage,
Document 3 :
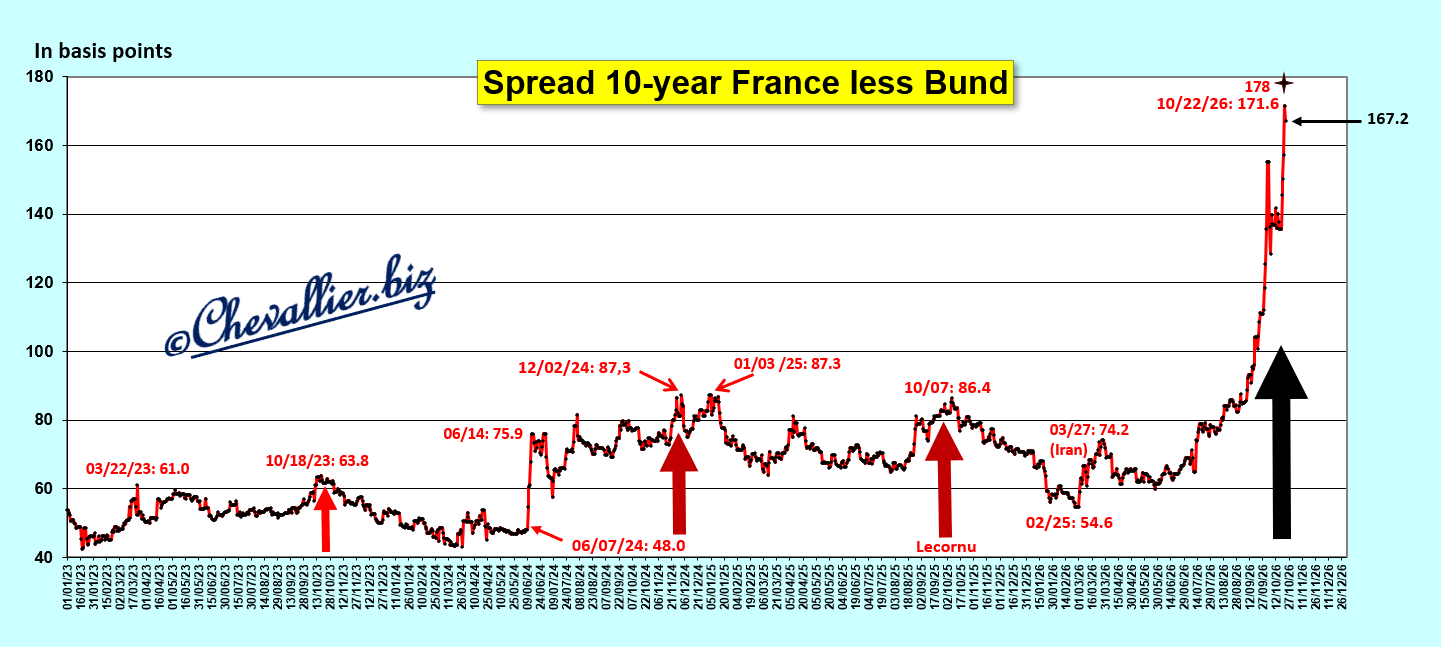
Sur la base de cet écart des rendements (OAT-Bund), la dégradation de la situation en France est comparable à la période de 2011-2012 au cours de laquelle les banques françaises étaient au bord de la faillite,
Document 4 :
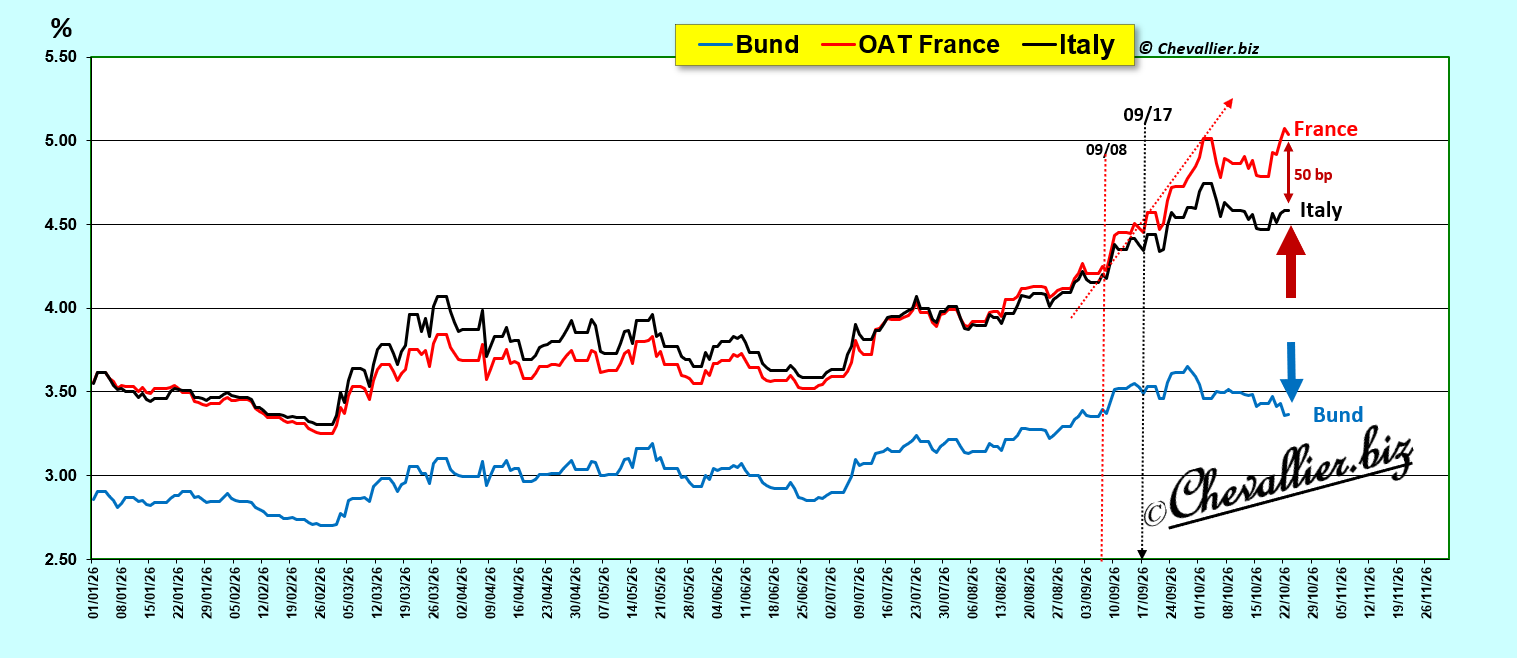
La dégradation de la situation en France s’est très nettement accentuée au cours de ce mois d’octobre par rapport à celles de l’Allemagne et même de l’Italie !
Document 5 :
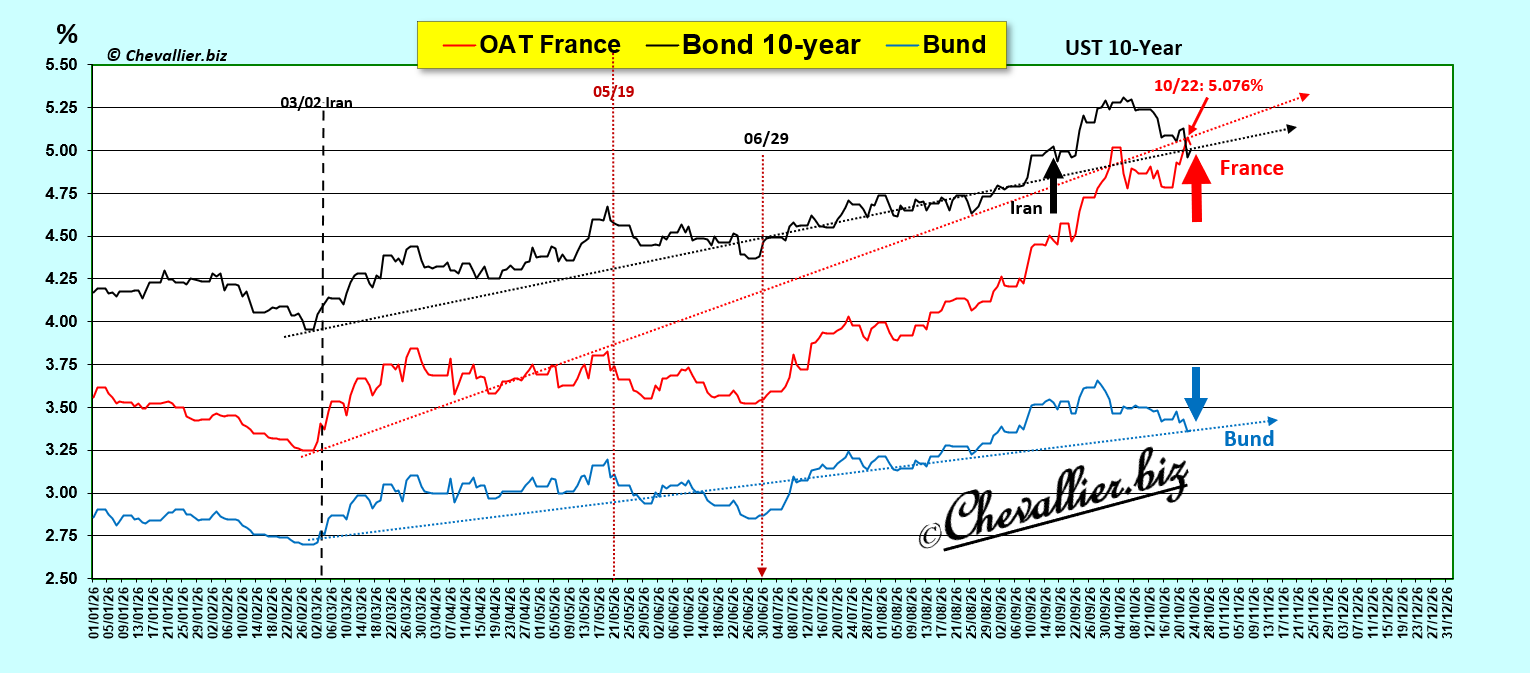
C’est surtout au cours de cette année 2026 que la situation de la France s’est détériorée par rapport à celle de l’Allemagne,
Document 6 :
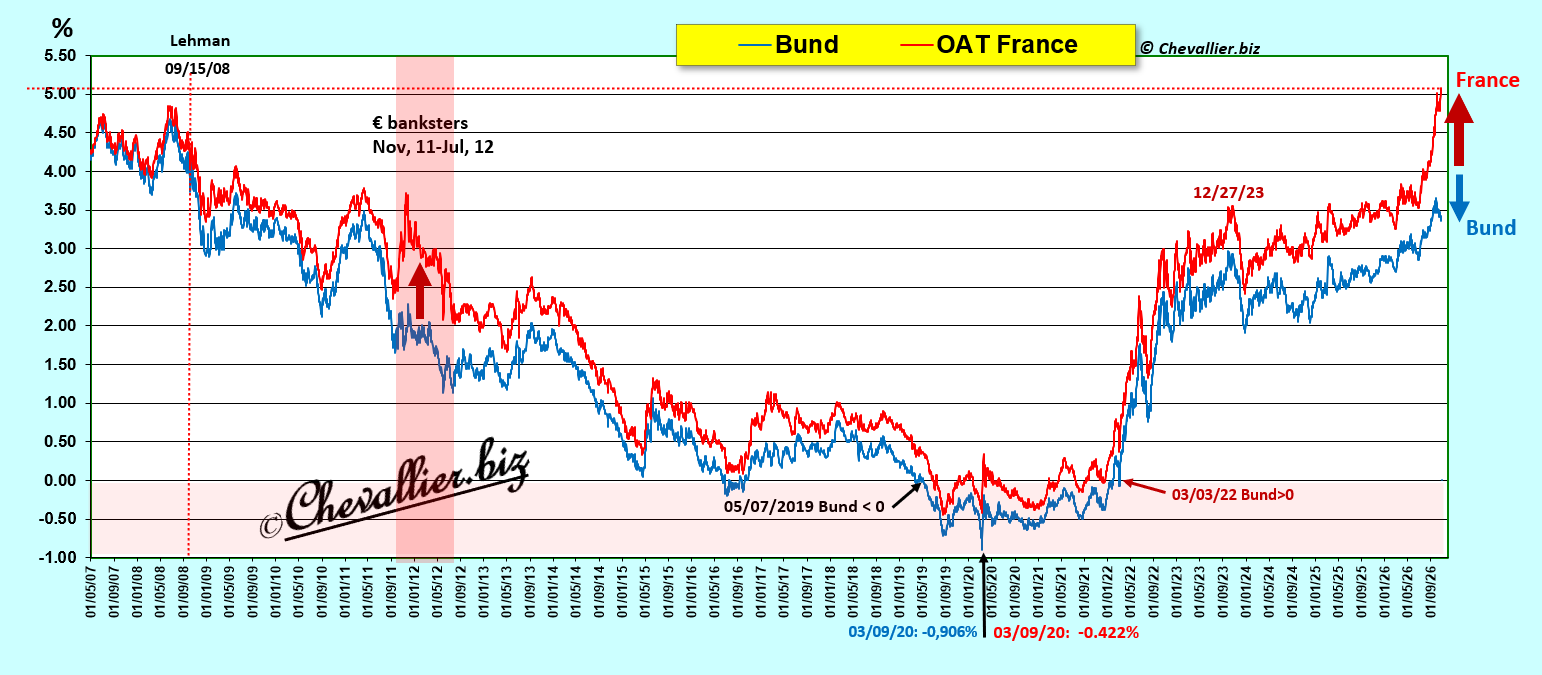
Les rendements de l’OAT viennent même de dépasser ceux des notes à 10 ans !
Document 7 :
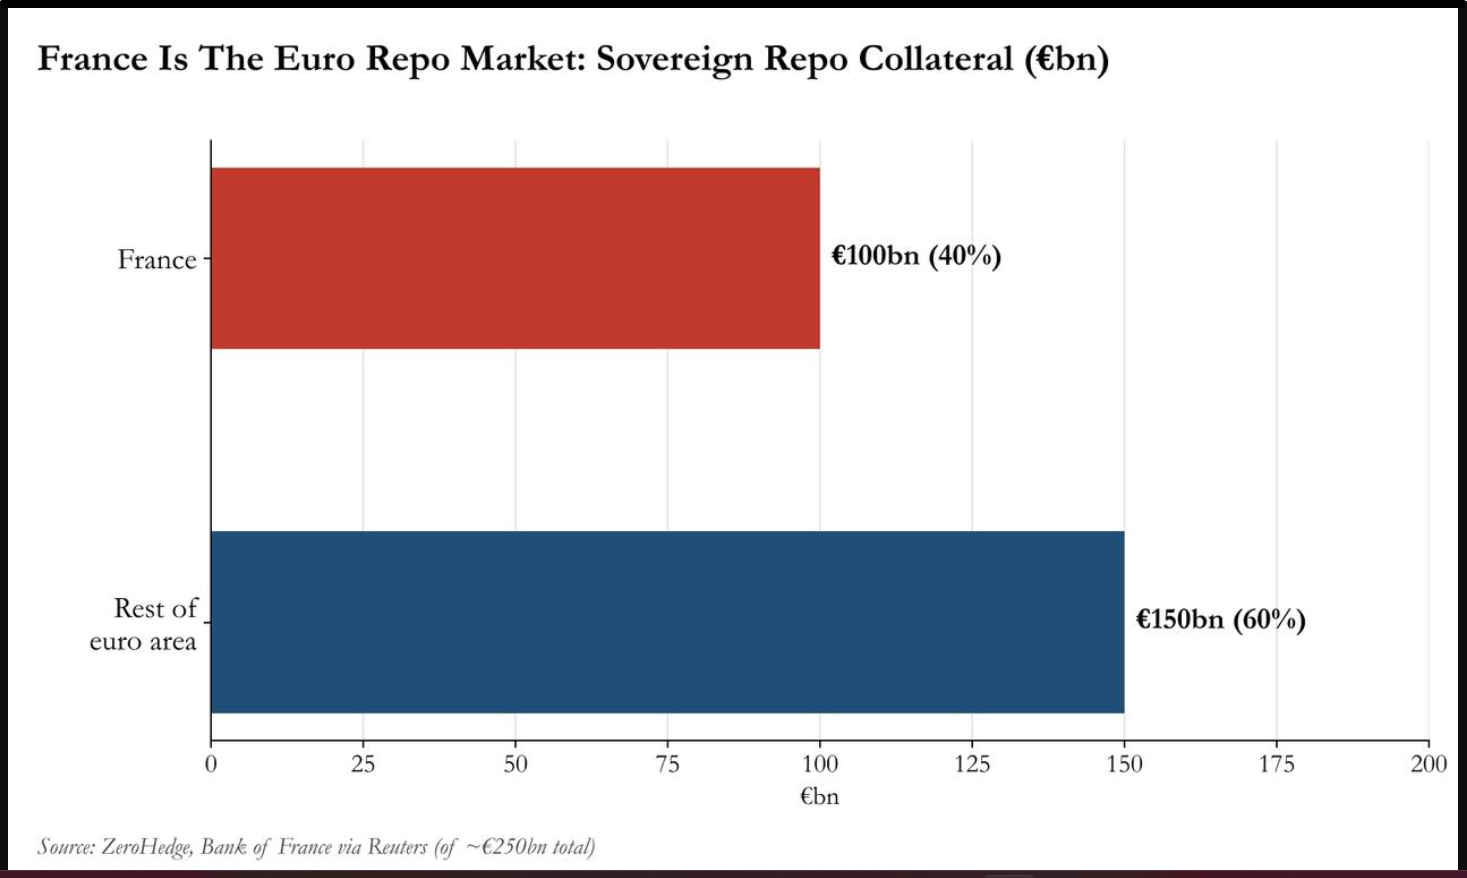
Un article bien documenté et très technique de ZeroHedge explique que ce sont des opérations de carry trade qui expliquent le désordre qui règne sur les marchés de la dette souveraine de la France.
Selon les données de la Banque de France citées par Reuters, la dette publique française représente environ 100 milliards d’euros sur les 250 milliards d’euros d’obligations souveraines de la zone euro nantis en garantie des opérations de pension. Autrement dit, la France est le marché des pensions en euros.
Document 8 :
Contrairement à ce que je pensais, ce n’est pas la décision des dirigeants des grandes banques américaines de ne plus livrer de dollars à leurs homologues français qui a déclenché ces désordres financiers de grande ampleur, exactement comme en 2011-2012, cf. à ce sujet le film documentaire sur BNP.
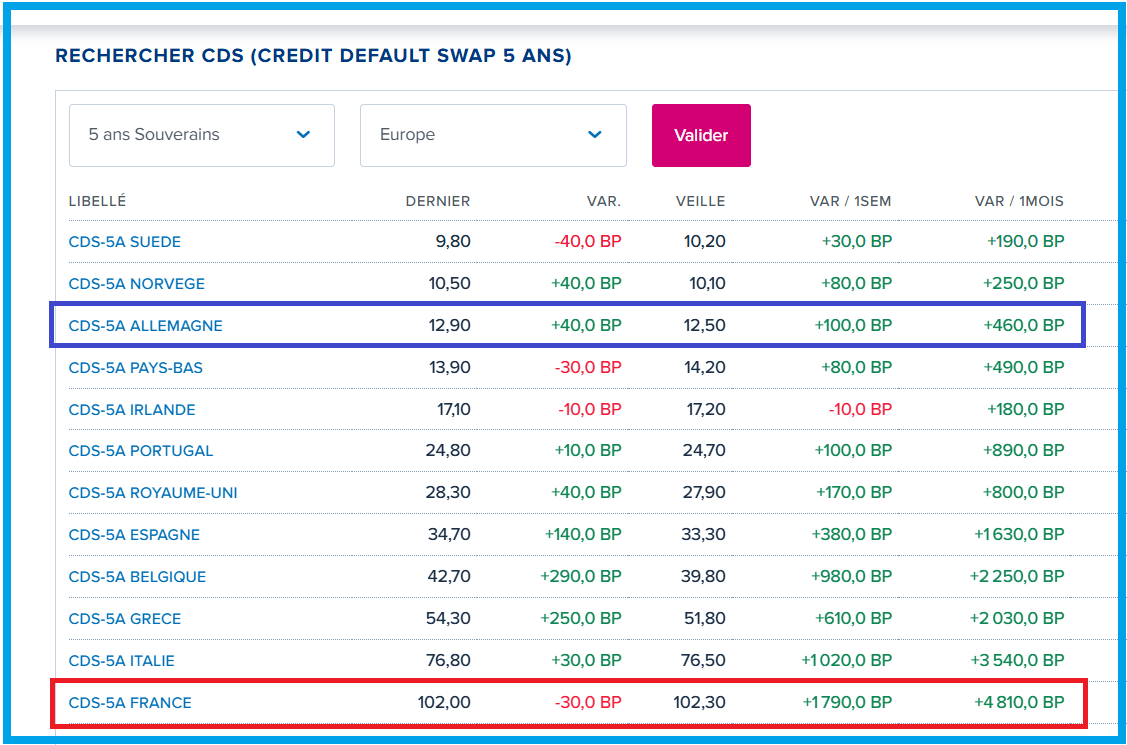
Cependant il est fort possible que ce soit le cas à partir de la séance du 17 septembre parce que les CDS des banques françaises ont alors décollé, ce qui confirme ce que j’ai écrit précédemment.
Les CDS de la France ont encore battu un plus haut record (depuis 2012) le 22 octobre à 102,30 points de base,
Document 9 :
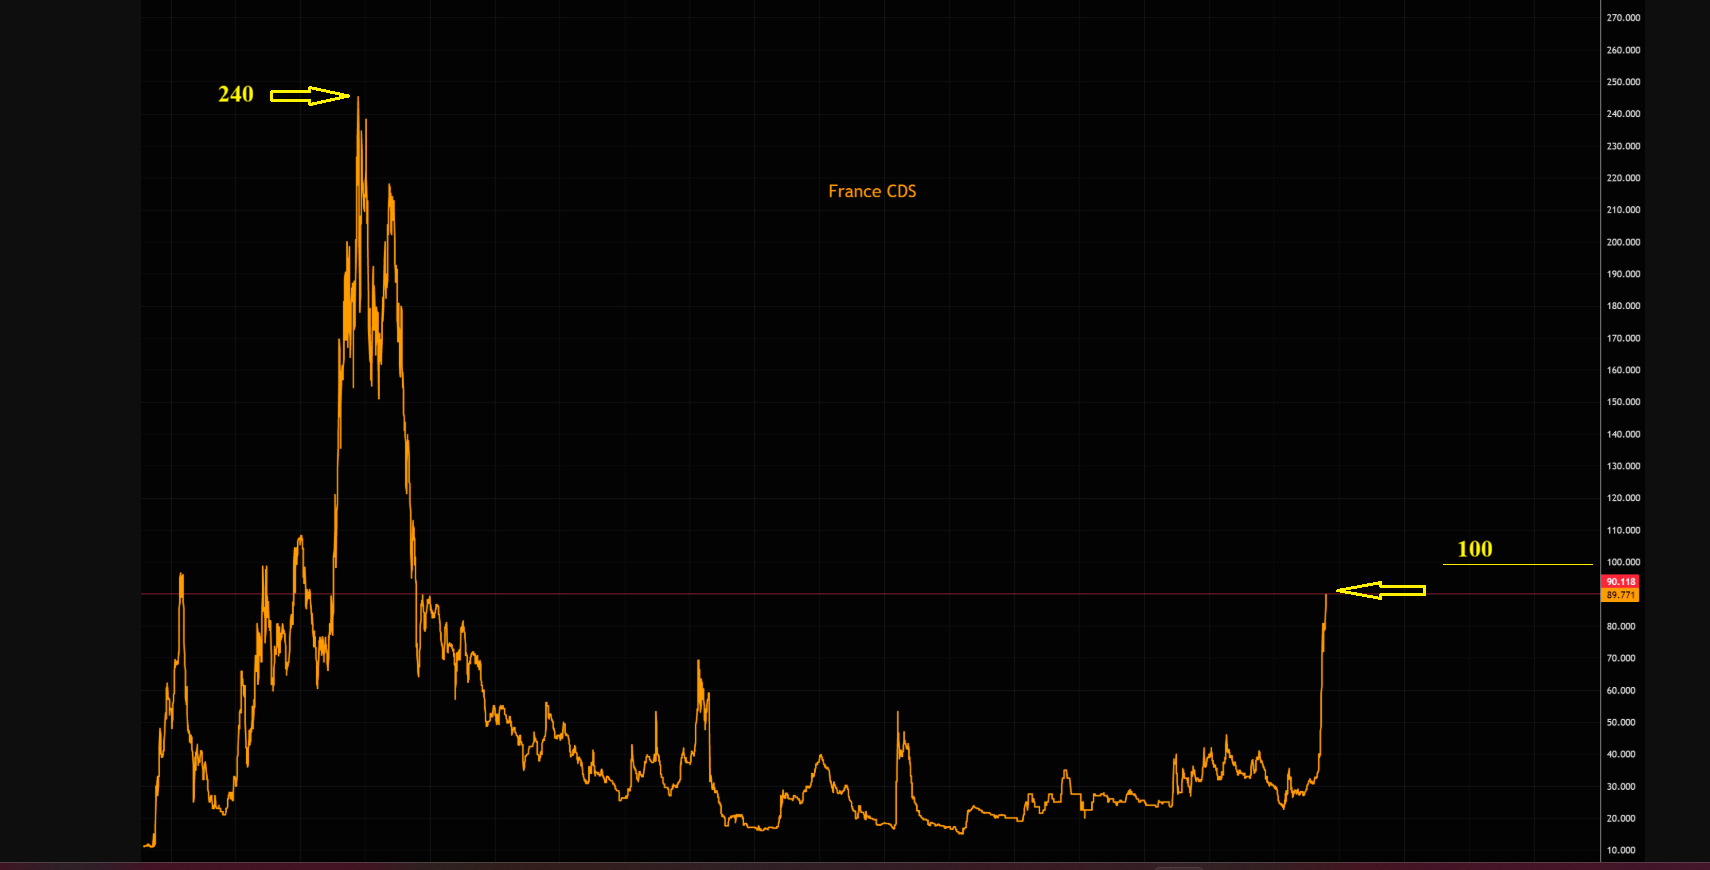
Cependant, la situation de la France était pire en 2011-2012 dans le secteur bancaire français et sur la dette souveraine comme le montre le fait que les CDS de la France avaient alors atteint 240 points de base,
Document 10 :
La lente décadence de la France amorcée depuis 1975 n’a pas de limite. Elle s’inscrit dans le cadre de manipulations internationales sur les marchés financiers et sur les opinions publiques par de multiples réseaux qui agissent subtilement, lentement, mais efficacement sur le long terme…
***
Cliquer ici pour accéder au site italien fournissant les données et les graphiques de l’écart entre les rendements de l’OAT et ceux du Bund.
Cliquer ici pour lire un premier article de ZeroHedge à propos du carry trade sur la dette française.
Cliquer ici pour lire un autre article de ZeroHedge à ce sujet, en particulier sur les CDS de la France.
Cliquer ici pour lire un de mes articles sur les désordres internationaux qui influent sur la situation française.
© Chevallier.biz
]]>
Ceux qui manipulent les marchés financiers, et en particulier ceux du mauvais bon à 10 ans du Trésor français, tentent en vain de réduire l’écart entre ses rendements et ceux du Bund mais il leur est difficile de tenir pendant quelques heures leurs illusions…
En effet, au cours de cette séance du 20 octobre 2026, ils ont été obligés de capituler au cours de la matinée et de laisser filer cet écart comme le montre la forte hausse des rendements de l’OAT à 11 heures.
Par la suite, à 17 heures 35, ils ont fait baisser brusquement les rendements de l’OAT pour redorer l’image de ce titre avant la fin de la séance mais ils ont dû capituler finalement comme le montre la brusque hausse dans les… deux dernières minutes de la séance !
Document 1 :
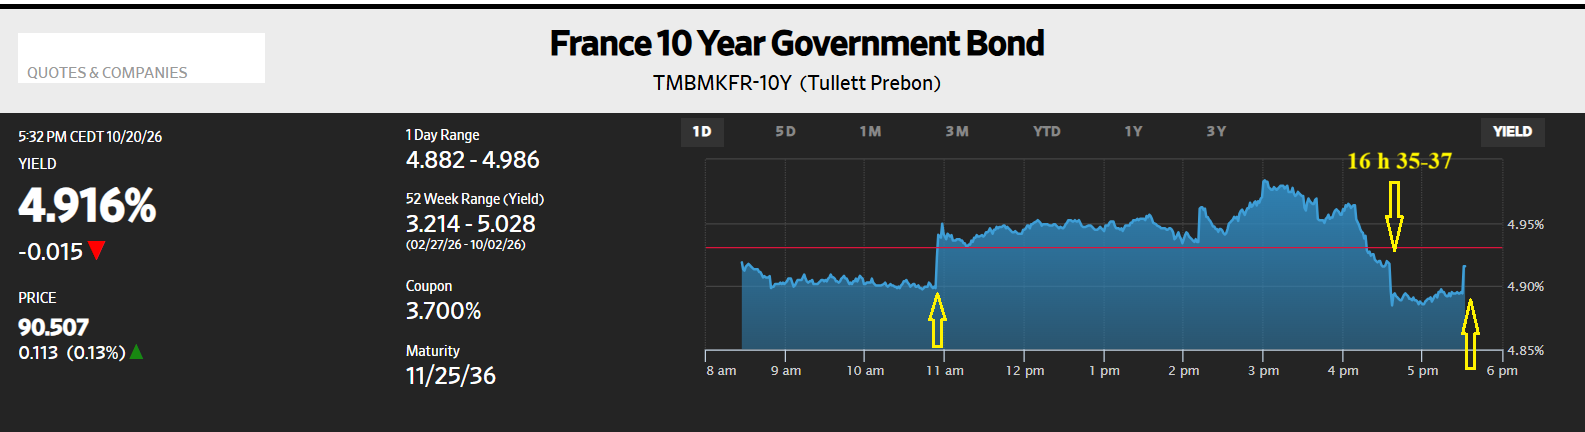
Ces magouilles grossières montrent clairement que ceux qui manipulent les marchés financiers ne maitrisent plus rien, en réalité !
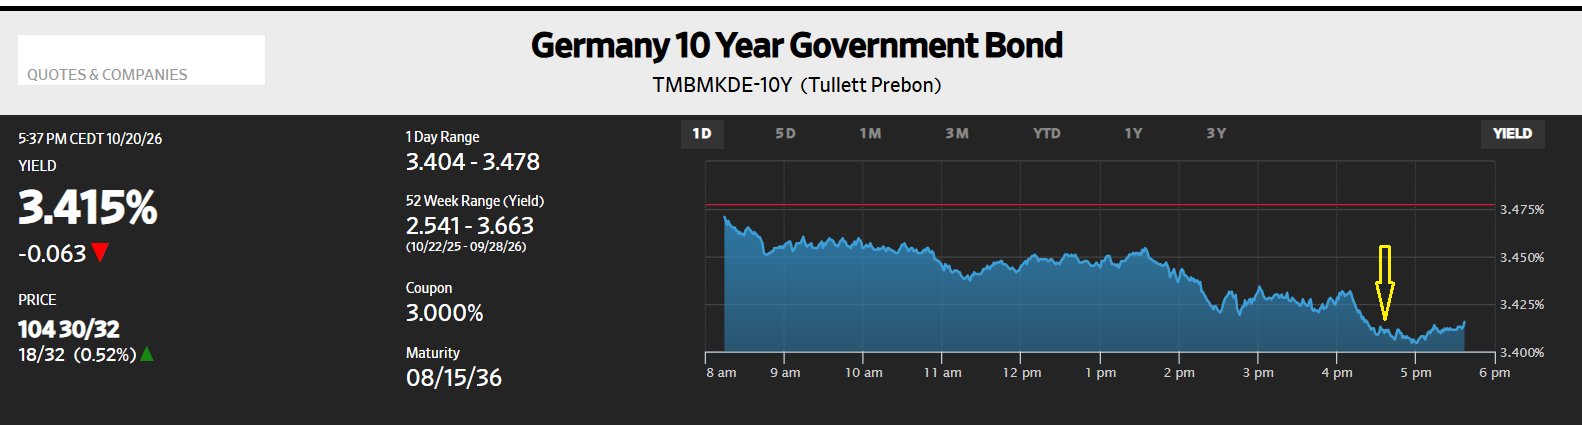
L’évolution des rendements du Bund au cours de la même séance révèle des fluctuations normales dans une tendance baissière sans ces brusques variations à 11 heures, ni à 17 heures 35 ni dans les dernières minutes de la séance de cotation,
Document 2 :
L’écart entre les rendements du mauvais bon à 10 ans du Trésor français et ceux du Bund a donc terminé juste au-dessus de la barre critique des 150 points de base !
Document 3 :
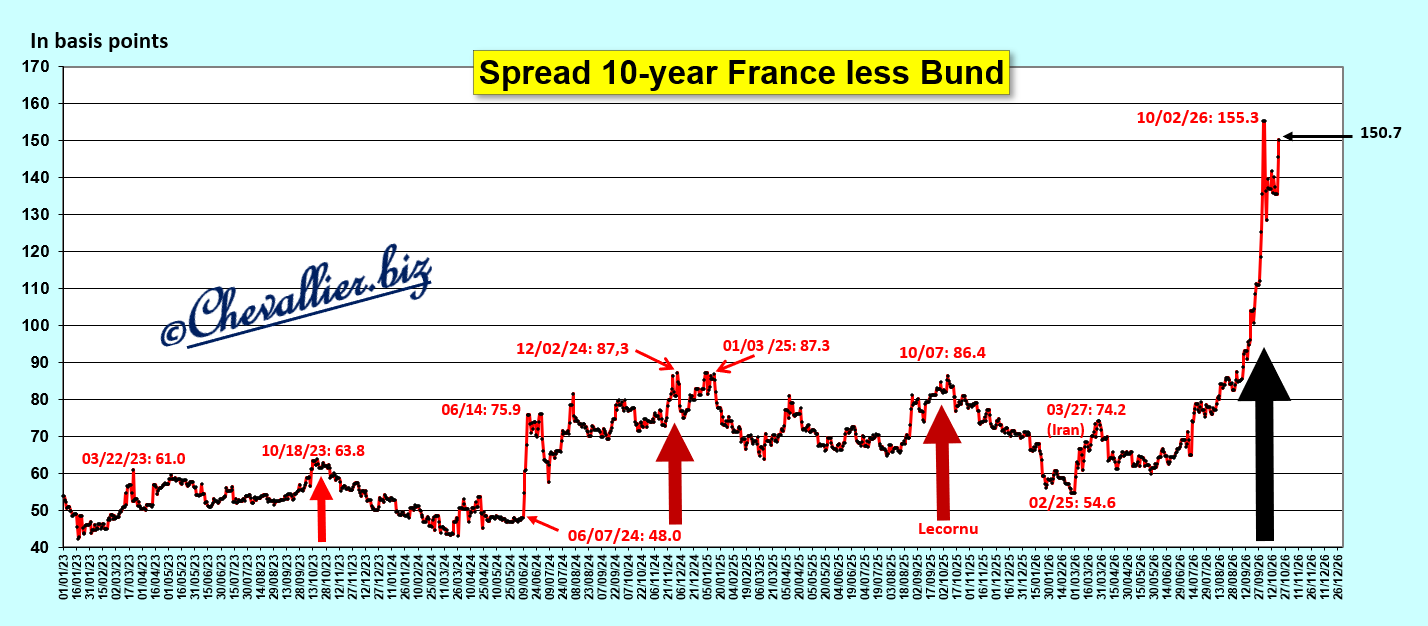
Le décrochage des rendements de l’OAT par rapport à ses homologues a eu lieu à partir du 8 octobre,
Document 4 :
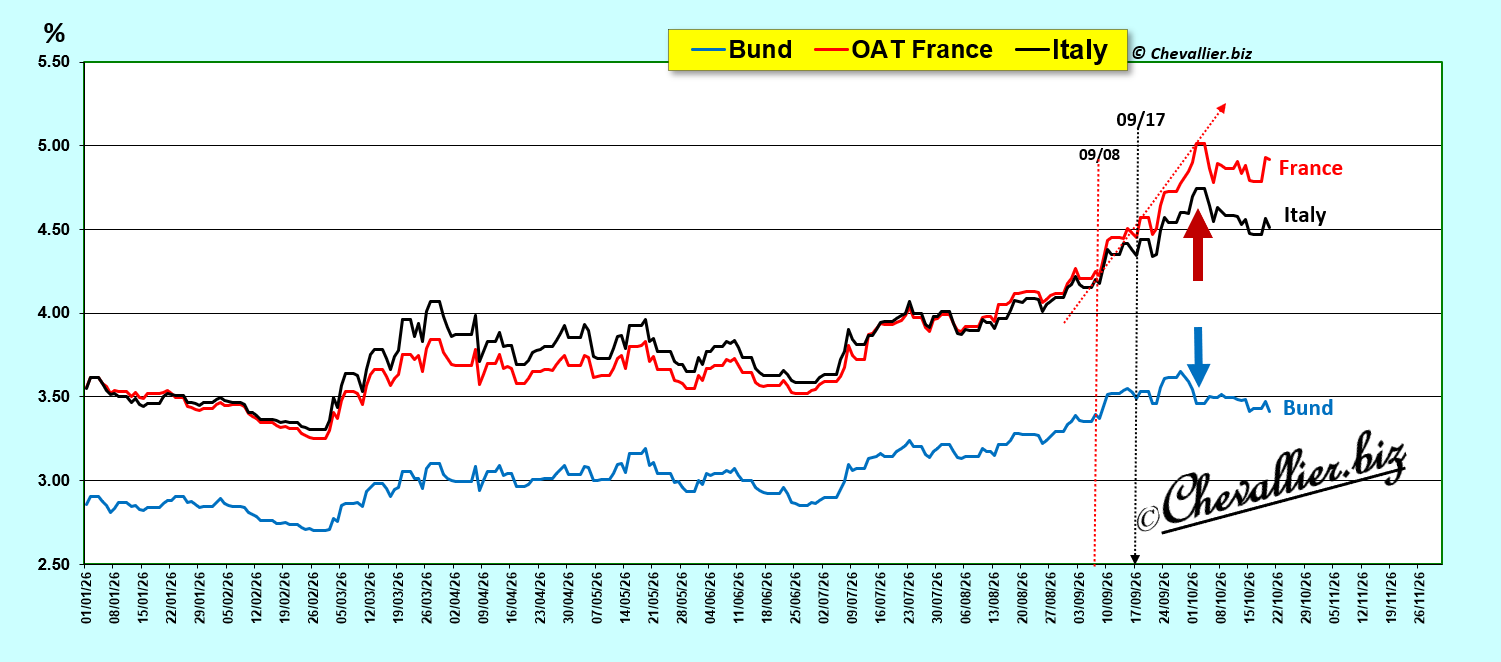
Les rendements de l’OAT se rapprochent de ceux des notes à 10 ans !
Document 5 :
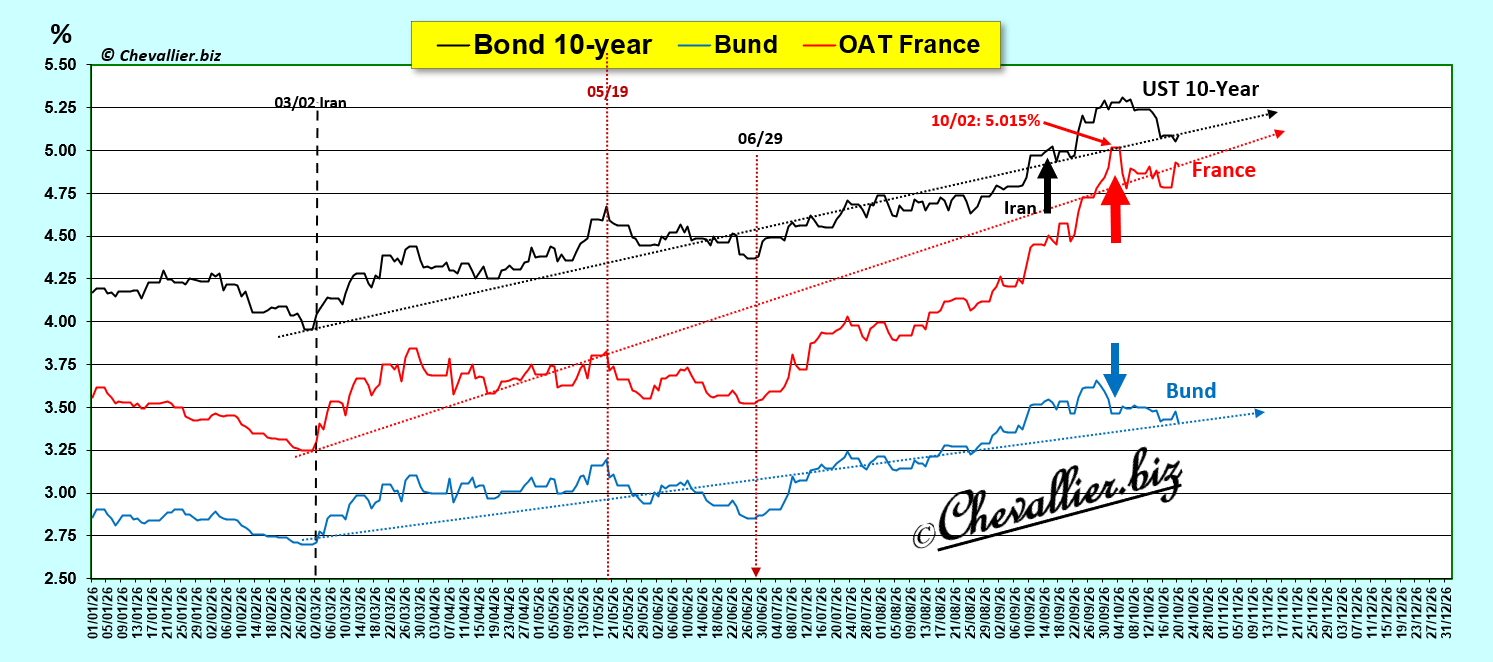
Les CDS de la France ont encore battu un plus haut record avec de fortes hausses ce jour, et par rapport à un mois plus tôt,
Document 6 :
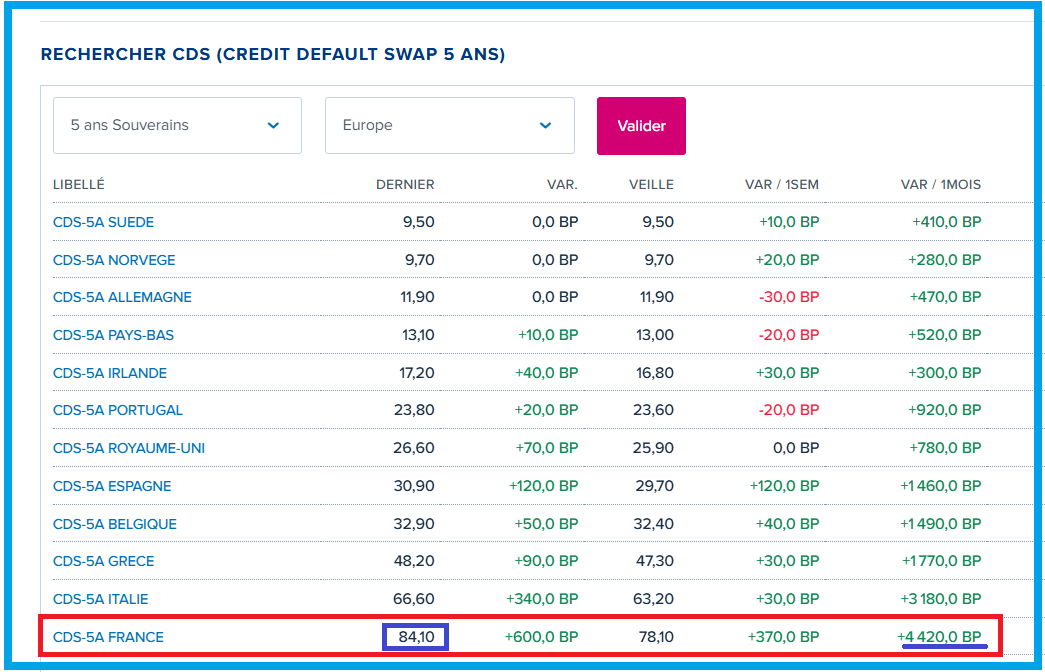
Et il en est de même pour les CDS des grandes banques françaises,
Document 7 :
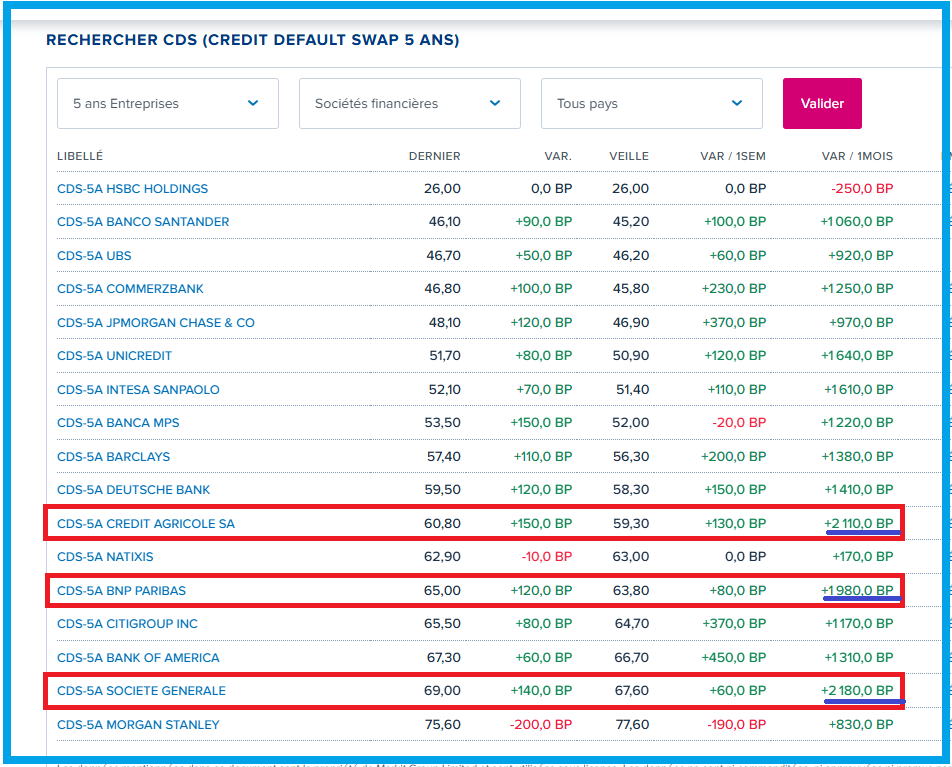
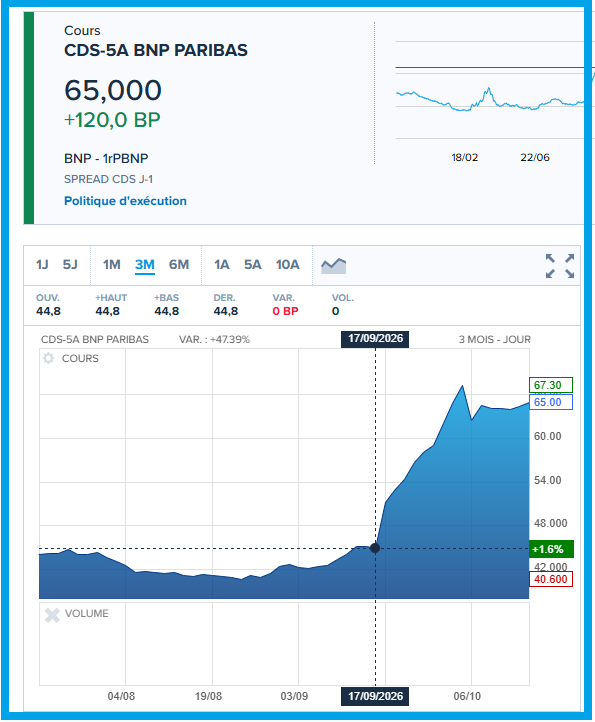
C’est à partir de la séance du 17 septembre que les CDS des banques françaises ont décollé, ce qui confirme ce que j’ai écrit précédemment, à savoir que c’est la décision des dirigeants des grandes banques américaines de ne plus livrer de dollars à leurs homologues français qui a déclenché ces désordres financiers de grande ampleur, exactement comme en 2011-2012, cf. à ce sujet le film documentaire sur BNP.
Document 8 :
Enfin, Corinne, ma fidèle lectrice, toujours aussi pertinente, pense que le Mozart de la finance est allé faire un tour dans les monarchies du Golfe Persique pour les convaincre de ne pas vendre des bons du Trésor français en cherchant même peut-être à récupérer une fois de plus quelques financements…
Là aussi, ce projet a peu de chances de réussir car ces monarchies sont maintenant fort dépourvues…
© Chevallier.biz
]]>
Les investisseurs vendent des titres français après les émeutes en France…
Les cours des actions baissent ; le CAC 40 baisse de 1,5 % au cours de cette séance du lundi 19 ce qui est peu mais significatif, car sur une capitalisation boursière de l’ordre de 2 670 milliards d’euros, cela signifie que la perte globale est d’une… quarantaine de milliards d’euros !
Les prix des mauvais bons à 10 ans du Trésor français continuent eux aussi à baisser et inversement leurs rendements augmentent surtout par rapport à ceux du Bund, ce qui signifie que leur écart remonte à 143 points de base,
Document 1 :
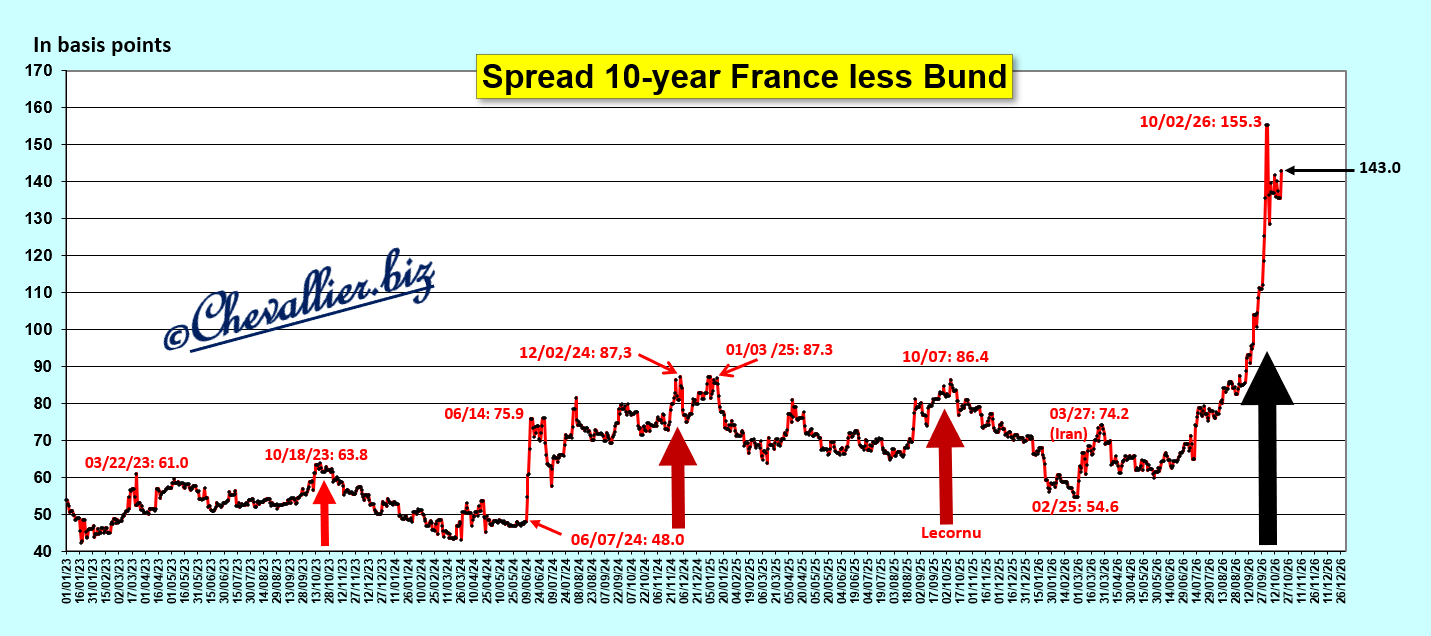
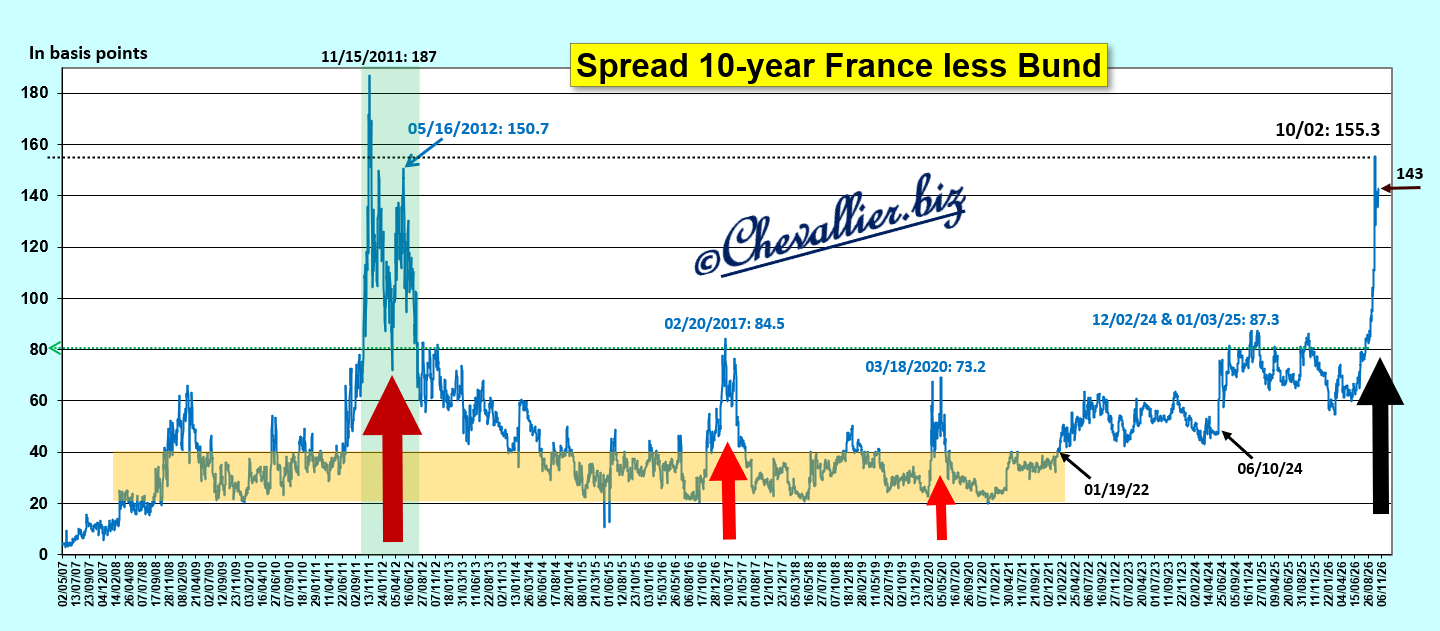
Une telle dégradation de la situation de la France ne s’est produite qu’une fois depuis le début de l’adoption de cette monnaie unique contre nature qu’est l’euro : en 2011-2012 car le système bancaire français était alors au bord du gouffre et il est fort probable que ce soit encore le cas présentement.
En effet, cet écart a bondi lors des seules cinq séances de la semaine de fin septembre-début d’octobre, comme en novembre 2011 après que les dirigeants des grandes banques américaines eurent décidé de ne plus livrer de dollars à leurs homologues français !
Document 2 :
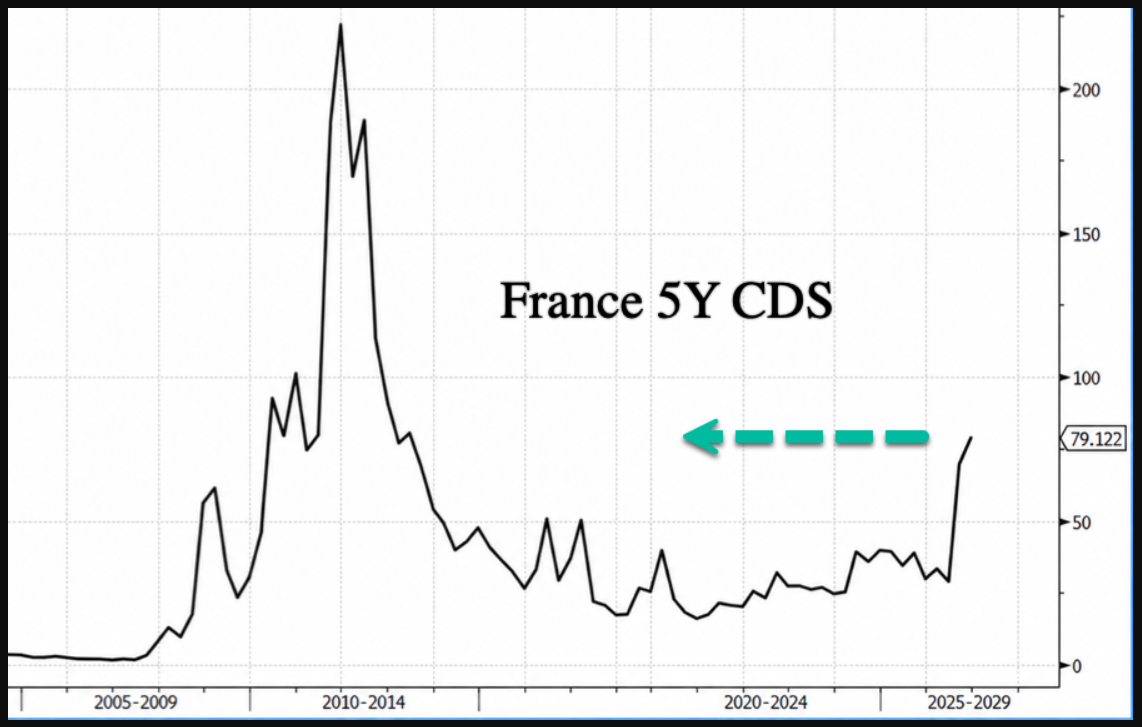
Toutefois, il ne faut pas exagérer cette déroute financière de 2026 car les CDS à 5 ans de la France ne sont que de l’ordre de 80 points de base alors qu’ils sont montés à 240 points de base en 2011,
Document 3 :
Cependant, il est impossible que les Français puissent résoudre leurs problèmes économiques car ils sont globalement trop anti libéraux. L’esprit d’entreprise des 30 Glorieuses est perdu à tout jamais.
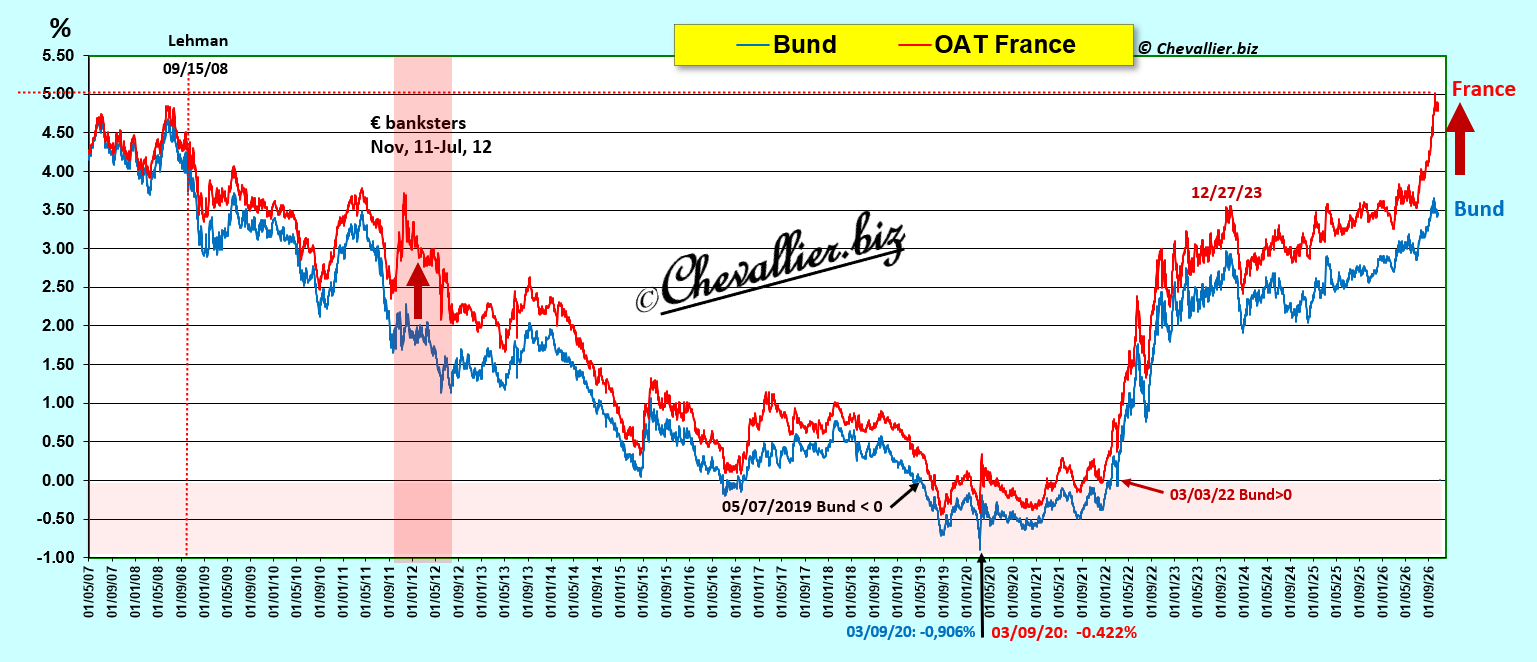
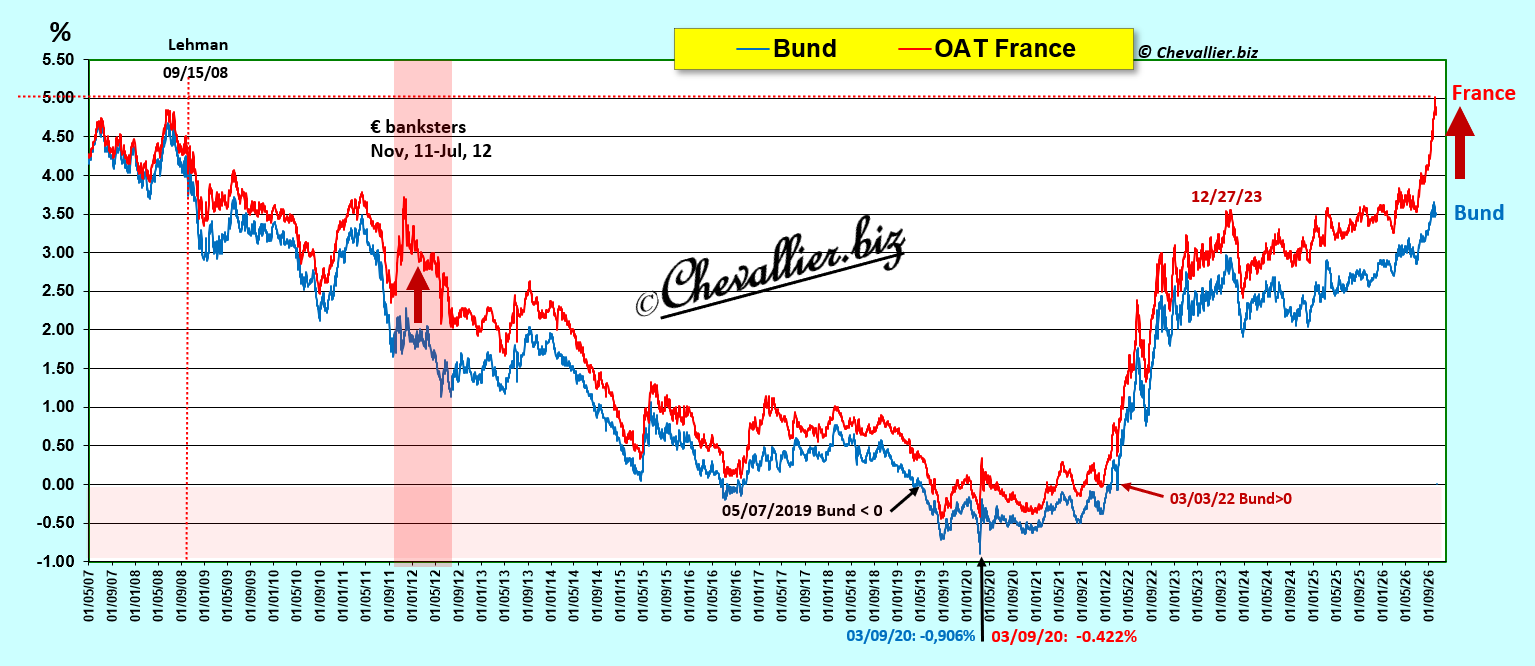
Pour rappel, évolution des rendements des mauvais bons à 10 ans du Trésor français et ceux du Bund depuis le début des grandes turbulences financières,
Document 4 :
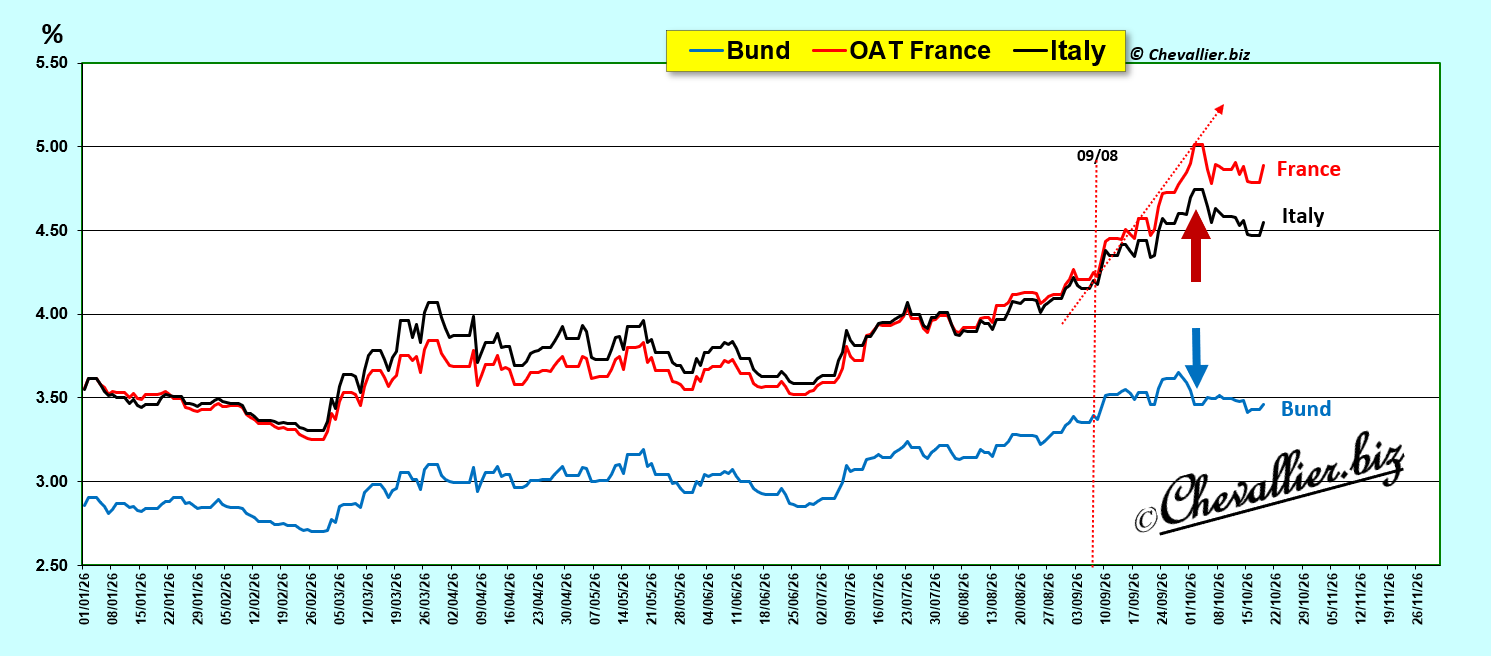
La situation de la France se dégrade nettement par rapport à celle de l’Allemagne et même par rapport à l’Italie,
Document 5 :
Pour rappel, lorsque les pays européens avaient encore leurs monnaies nationales, une dévaluation pouvait rétablir la compétitivité de pays comme la France en pareilles circonstances, ce qui n’est évidemment plus possible présentement.
Les rendements des bons des Trésors jouent le rôle d’ersatz de monnaies nationales mais en supprimant cet instrument de rééquilibrage automatique que constituaient les dévaluations dans un système de changes libres.
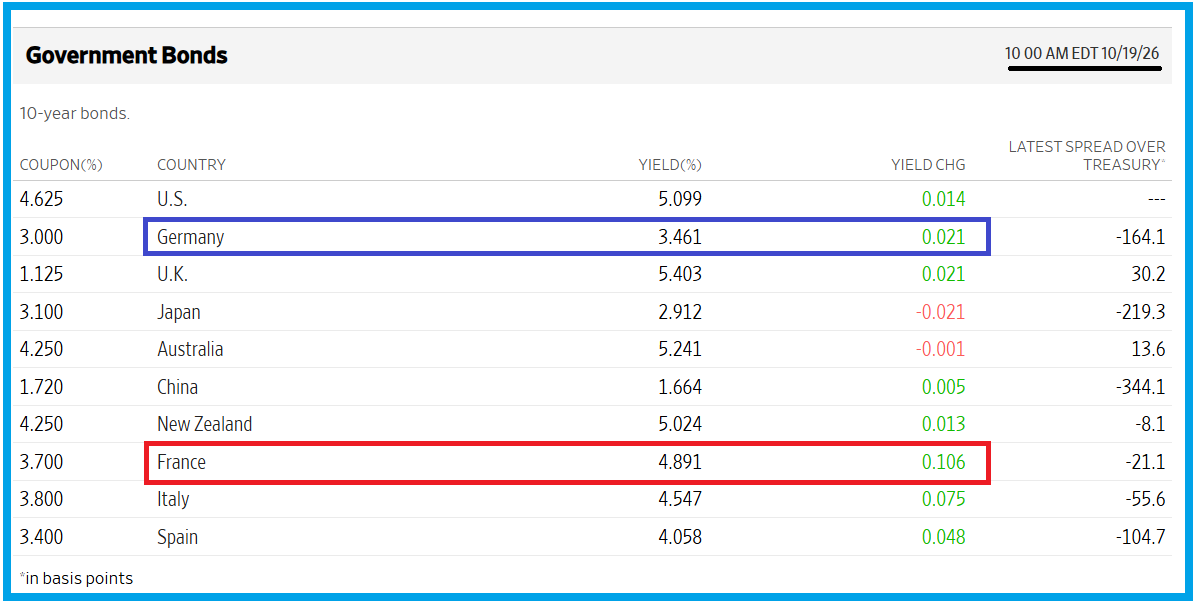
Les rendements de l’OAT se rapprochent de ceux des notes à 10 ans des États-Unis,
Document 6 :
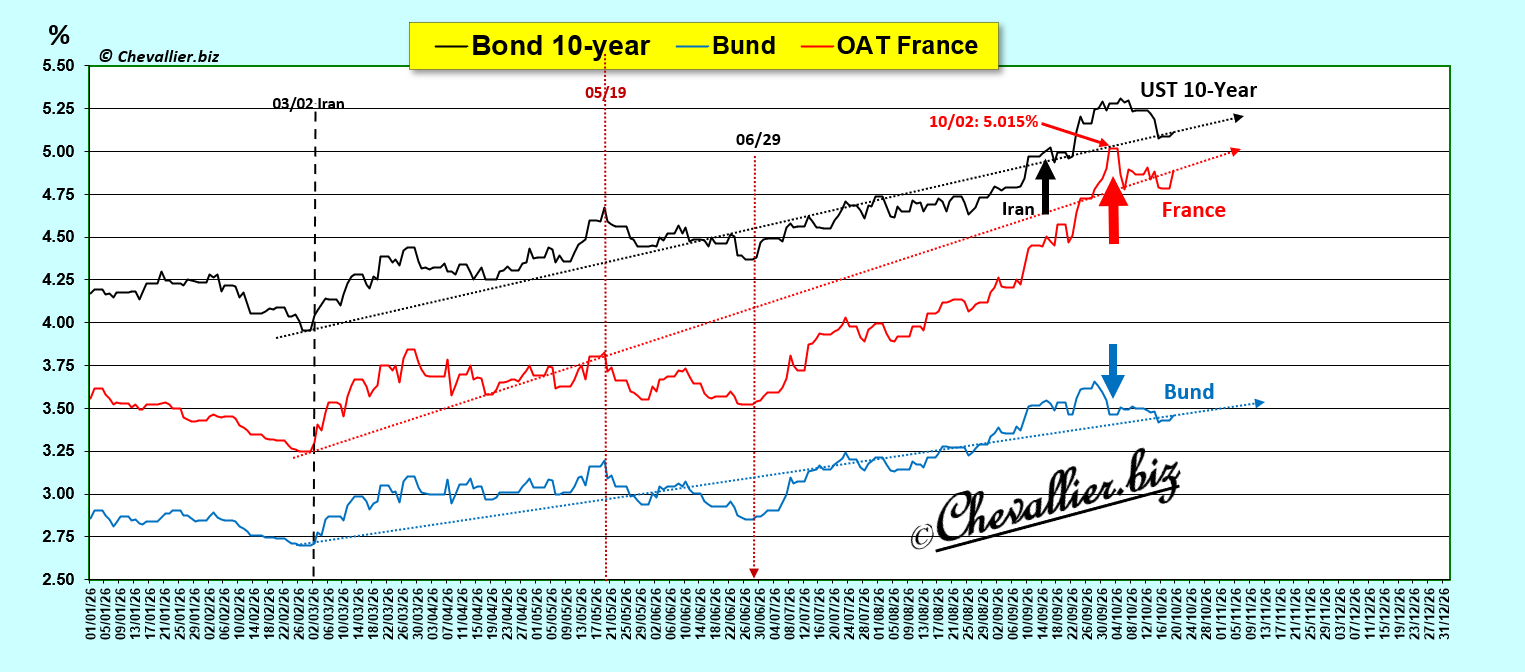
Pour information, les données sont celles de la séance du 19 octobre à 16 heures françaises.
Document 7 :
Cliquer ici pour lire un article édifiant de ZeroHedge sur la France.
© Chevallier.biz
L’écart entre l’OAT et le Bund a terminé la séance à 17 heures 30 à 145,7 points de base.
Document 8 :
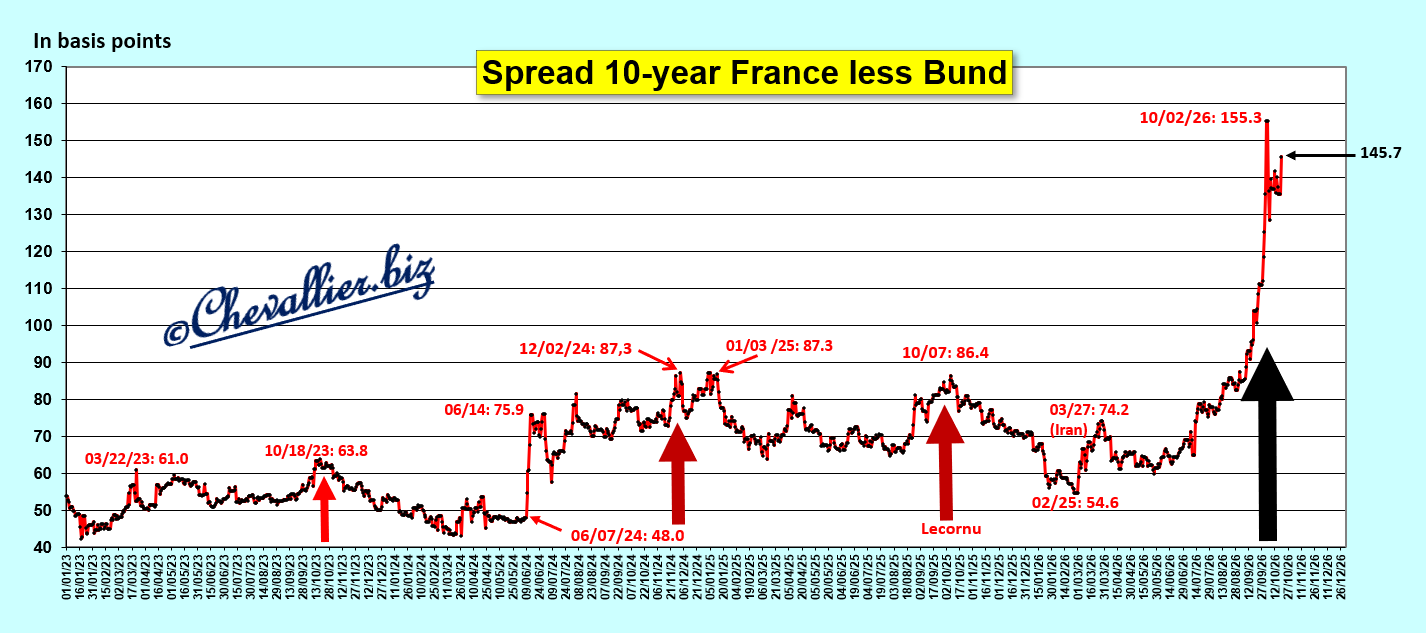
L’écart entre les rendements des mauvais bons à 10 ans du Trésor français et ceux du Bund a explosé au cours de la dernière semaine de septembre. Était-ce le coup de grâce pour la France ?
***
Cet écart a atteint 155,3 points de base le vendredi 2 octobre.
C’était le plus haut niveau atteint depuis le… 18 novembre 2011, juste après avoir atteint son plus haut record de 187,1 points de base deux jours plus tôt, c’est-à-dire lorsque les banques françaises étaient au bord du gouffre,
Document 1 :
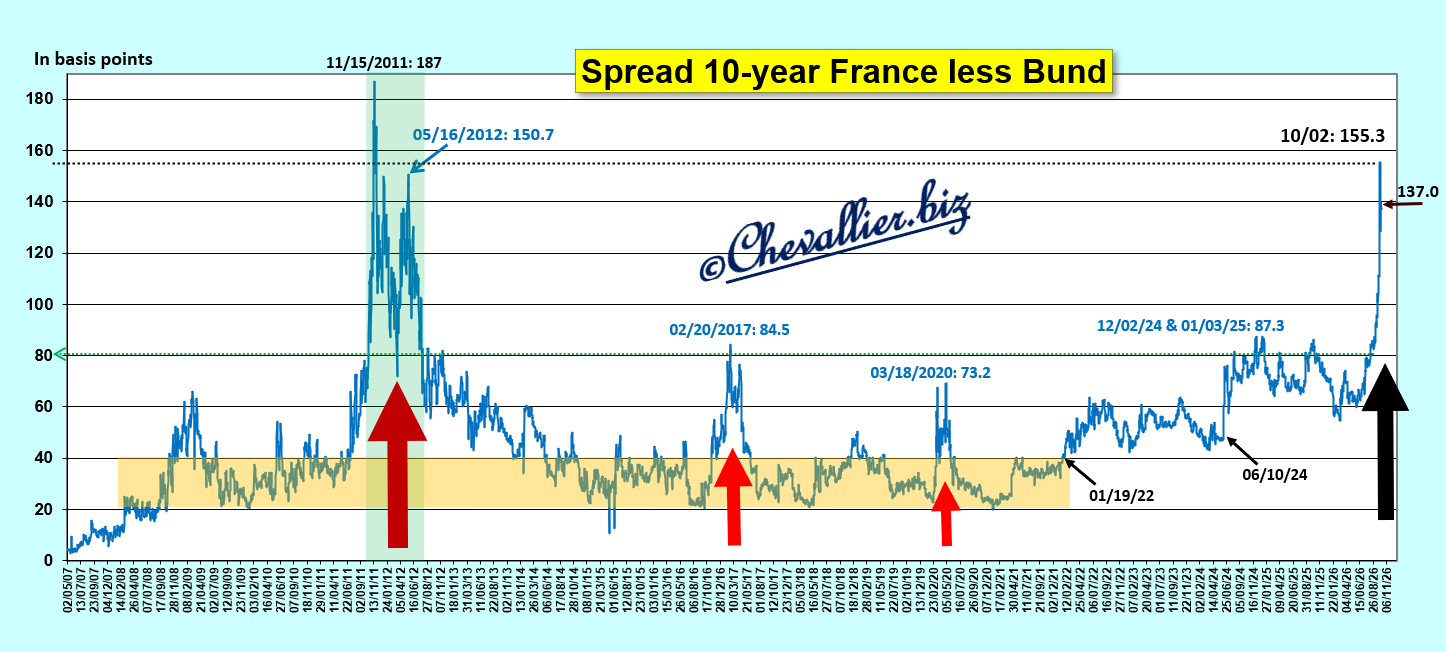
Par la suite, au cours de la première semaine d’octobre 2026, cet écart a fluctué autour de 140 points de base.
Zoom sur la période récente,
Document 2 :
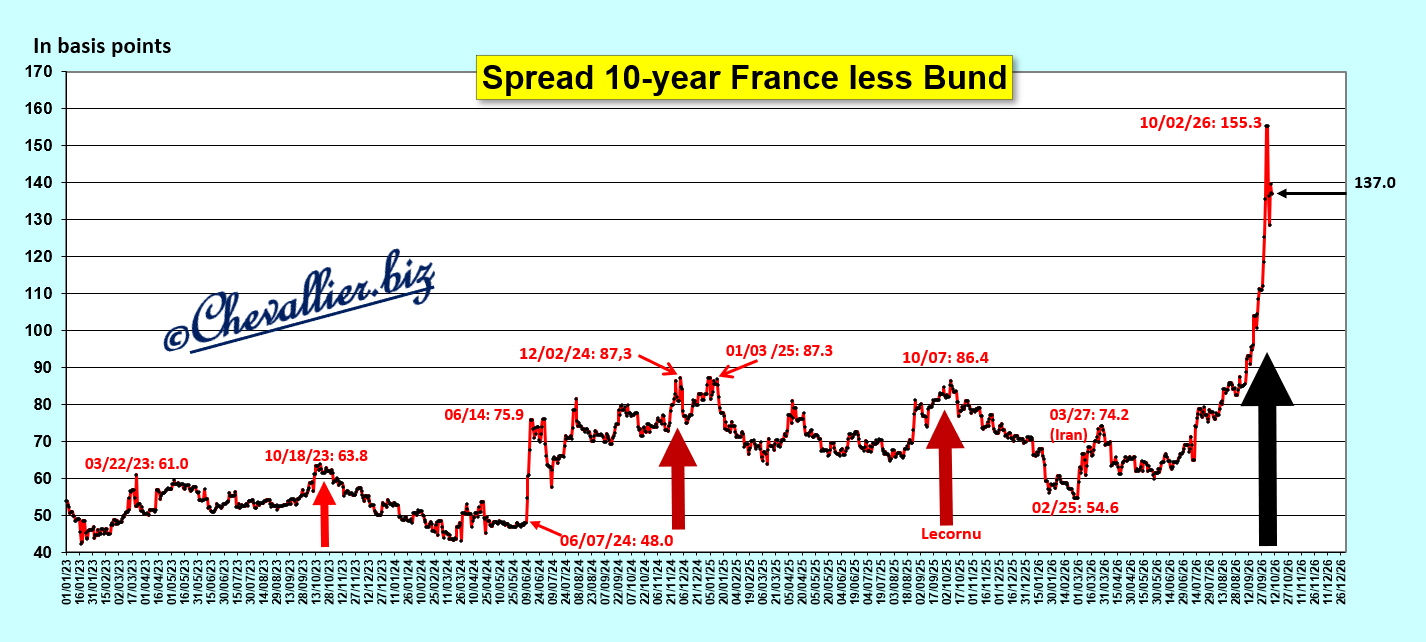
Ce bond des rendements des bons à 10 ans du Trésor français signifie que les titulaires de capitaux les ont vendus précipitamment et en masse pour sortir leurs capitaux de ce type de placement qui aurait risqué de majorer leurs pertes dans l’avenir proche.
Les prix des contrats ont baissé et donc leurs rendements ont augmenté logiquement.
Ces capitaux sont donc sortis des bons du Trésor français pour se réfugier sur leurs homologues allemands, ce qui y a produit l’effet inverse : les prix des contrats du Bund ont monté car la demande était forte et donc leurs rendements ont baissé.
Cet effet de ciseaux a donc accentué l’écart entre ces titres,
Document 3 :
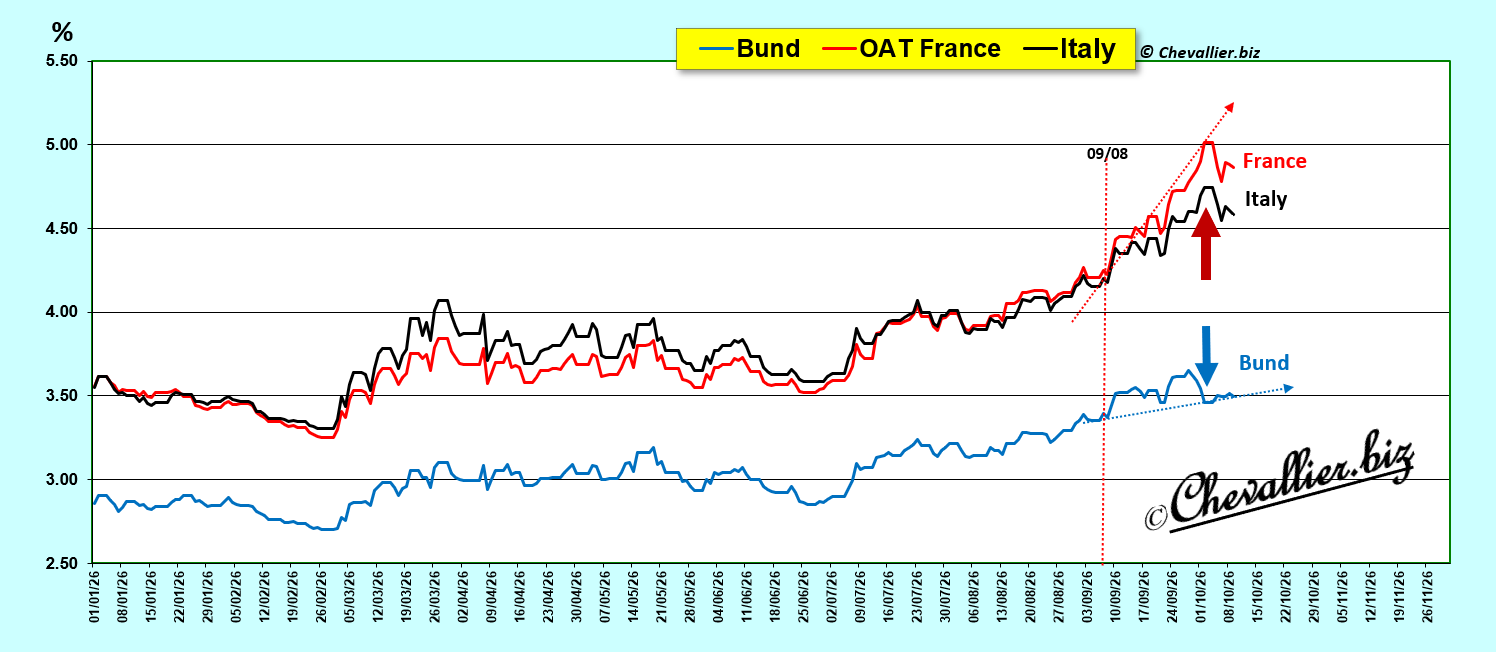
Cependant, cette divergence des rendements s’est légèrement résorbée au cours de la première semaine d’octobre.
L’évolution des rendements des bons à 10 ans du trésor français et du Bund met bien en évidence la très nette dégradation, historique, de la France au cours des premières séances d’octobre.
Document 4 :
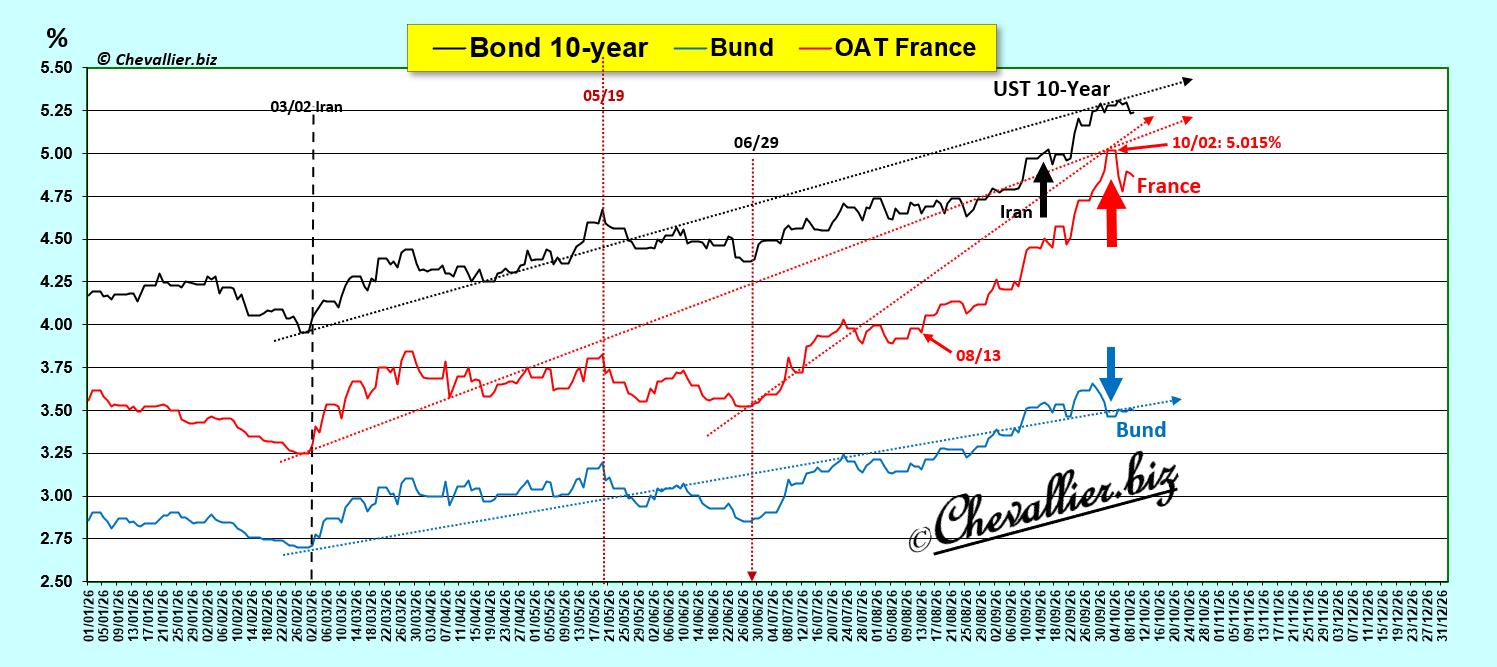
Les variations des rendements des bons des Trésors européens suivaient celles de leurs homologues américains mais la détérioration des bons français est nettement plus forte que celles des notes à 10 ans et du Bund,
Document 5 :
L’intervention de la Marine nationale le 6 octobre n’a eu un effet positif qu’au cours des heures qui ont suivi…
Document 6 :
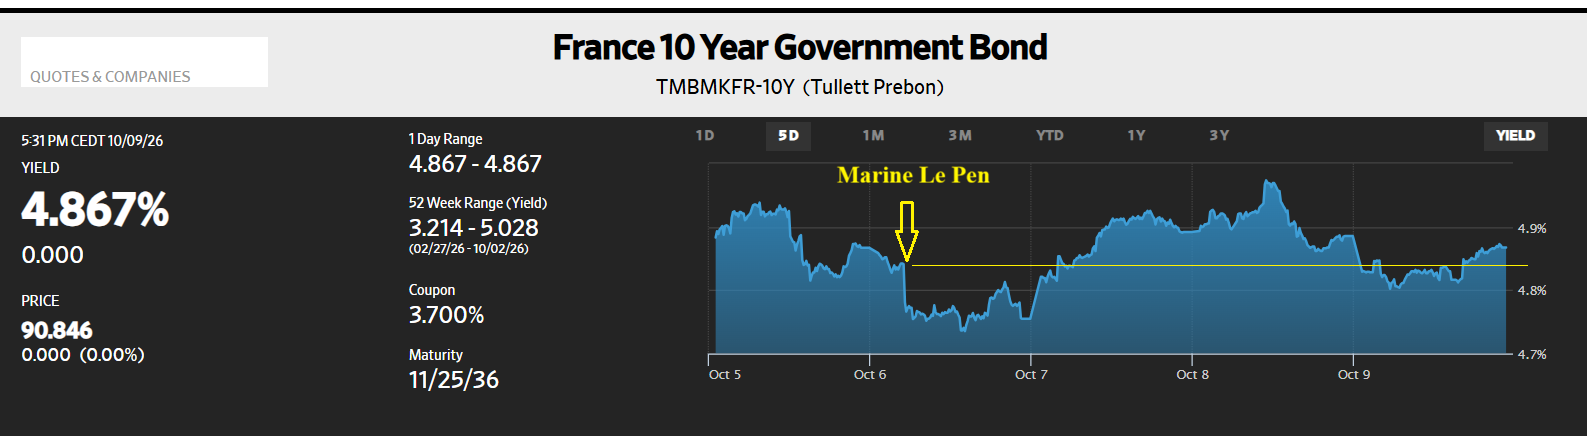
Les CDS à 5 ans sur les mauvais bons du Trésor français atteignent un sommet historique en fluctuant dans les 80 points de base distançant de très loin ceux de tous les autres pays européens mais sans poursuivre leur ascension !
Document 7 :
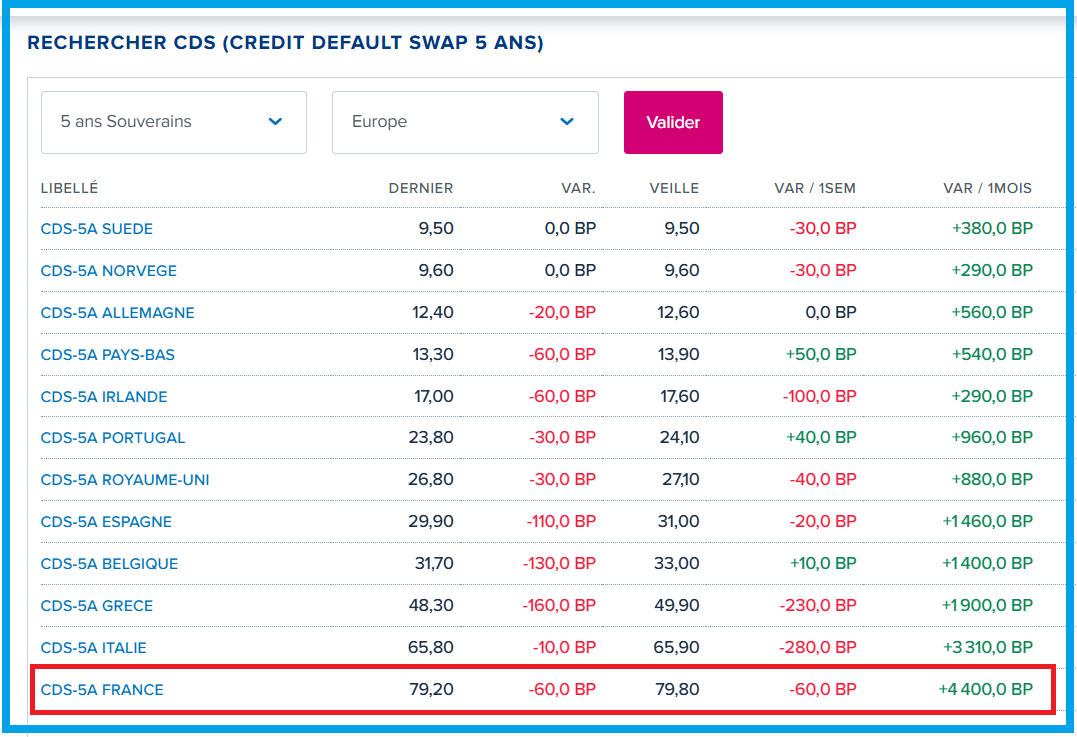
Pour rappel, les CDS (Credit Default Swaps) sont des produits financiers dérivés d’assurance contre le risque de défaut de paiement sur un sous-jacent.
Un CDS de 79,2 points de base le 9 octobre signifie qu’un investisseur dans ces mauvais bons du Trésor français doit payer une prime de 0,79 % du montant notionnel de ces titres pour être assuré en cas de défaut de paiement de la France.
Donc, au 11 octobre, il apparait que le coup de chaud sur la dette souveraine française a été plus ou moins bien maitrisé par ceux qui manipulent ces marchés financiers.
Cependant, le gros problème qui se pose présentement en France n’est donc pas celui de cette dette souveraine, mais c’est celui de ses banques !
En effet, les CDS des quatre banques françaises cotées sont parmi les pires des grandes banques des pays occidentaux d’après les données publiées par Boursorama,
Document 8 :
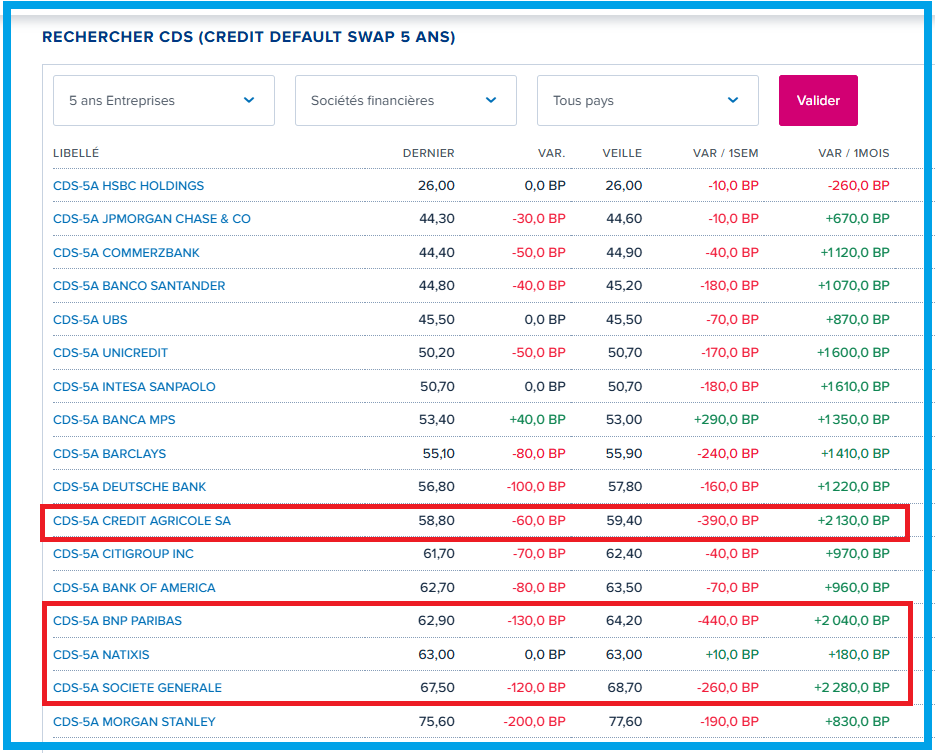
En 2011, c’est la dégradation de la situation des big banks françaises qui a provoqué la crise de la dette souveraine car c’est l’État français (c’est-à-dire les contribuables) qui aurait été obligé de sauver ces banques du naufrage !
En effet, les cours de BNP-Paribas est tombé à 22,72 euros le 19 septembre 2011, donc deux mois avant le 16 novembre 2011 jour où l’écart entre l’OAT et le Bund a bondi à 187 points de base !
Document 9 :
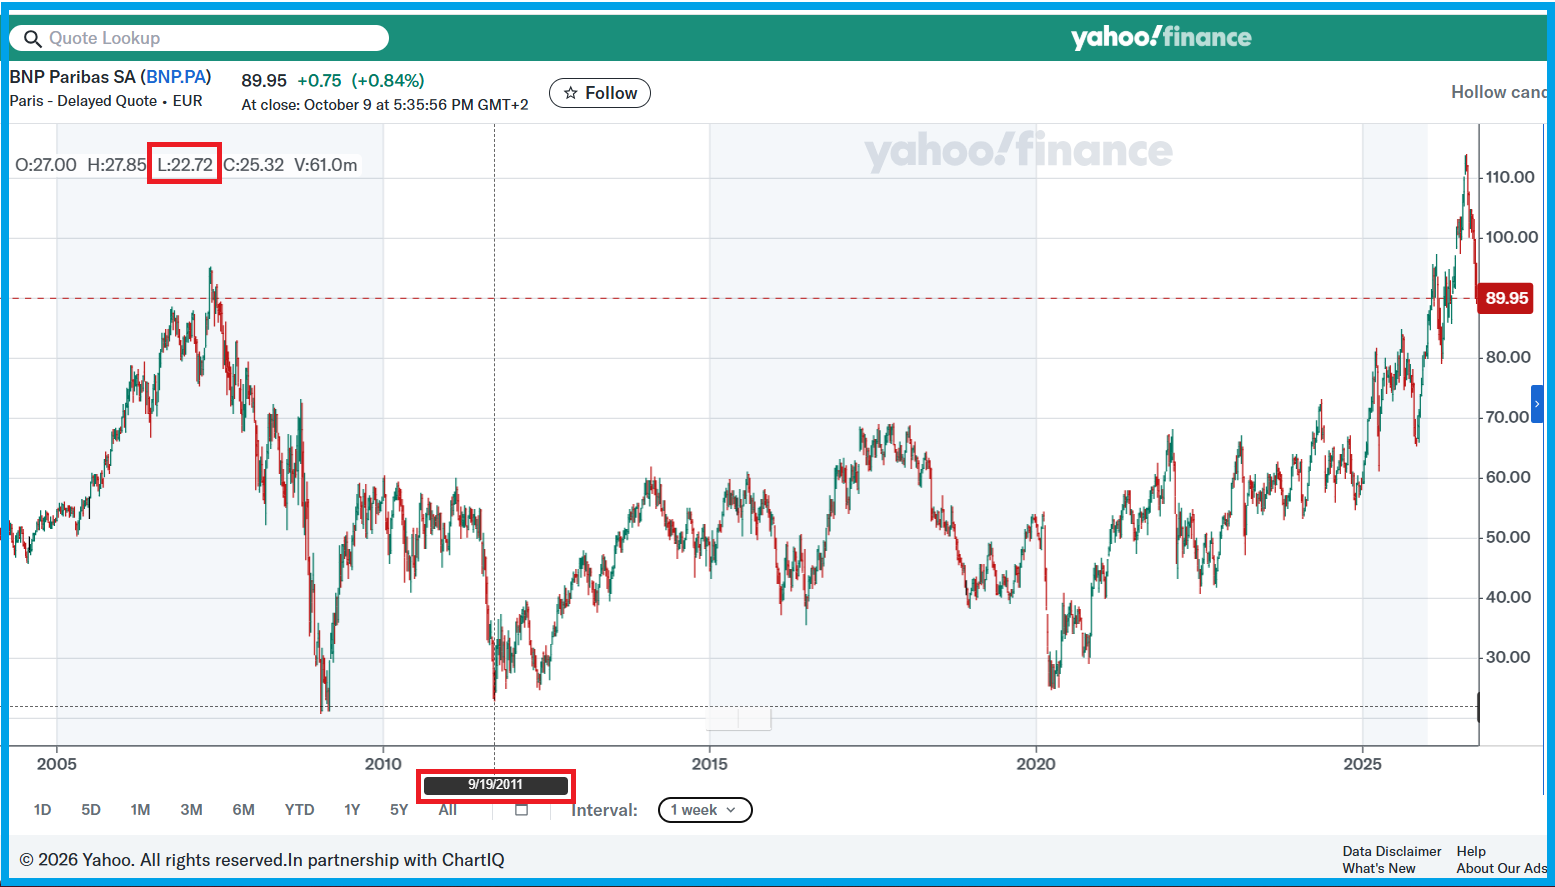
Donc, présentement, en octobre 2026, c’est la dette souveraine de la France qui a plongé avant le grand plongeon des banques.
Cependant, les relations entre le plongeon de la dette souveraine et celui des banques restent étroitement liées.
En effet, le cours de BNP-Paribas a baissé de 21 % par rapport à un plus haut historique de 113,8 euros atteint le 13 aout dernier alors que la chute de 2011 a été de 40 %… ce qui peut se produire dans l’avenir proche !
Toutefois, les CDS des banques françaises en 2011 étaient largement supérieurs à ceux atteints au cours des séances récentes.
En effet, les CDS des BNP-Paribas étaient de 300 points de base le 12 septembre 2011 (contre 62,90 le 9 octobre dernier), ceux de Société Générale étaient de 414 contre 67,50 présentement, ce qui signifie que ces CDS montrent indubitablement que la situation des banques françaises est objectivement très solide en 2026 alors que ces banques étaient réellement au bord du gouffre en 2011 !
Et il en est de même pour ce qui concerne la dette souveraine de la France qui fluctuait de 180 à 190 points de base en novembre 2011 contre 140 points de base actuellement.
Certes, la dette publique de la France est trop forte et elle va générer des charges d’intérêts de 91 milliards d’euros en 2027 d’après les déclarations du Ministère de l’Economie, ce qui constitue le poste de dépenses de l’État le plus élevé.
Le budget de l’Éducation nationale est le deuxième poste de dépenses les plus importantes avec 65,5 milliards d’euros et le suivant est celui des armées avec 63,4 milliards d’euros, ce qui correspond à 2,1 % du PIB (sur la base du deuxième trimestre 2026).
Comme rien ne justifie l’importance de ce budget, il devrait revenir à 1,5 % du PIB qui est la norme, soit à 46 milliards d’euros.
Ainsi, ce sont 17,4 milliards d’euros de dépenses publiques qui devraient être supprimées, ce qui permettrait de diminuer d’autant le budget de l’État.
En supprimant les 500 milliards d’euros de la dette de l’État sur lui-même qui feraient diminuer les charges d’intérêts de 13 milliards d’euros, le déficit du budget prévisionnel de 2027 pourrait donc diminuer de 30 milliards d’euros (17,4 + 13) toutes choses égales par ailleurs.
La conclusion est simple : ce sont les dirigeants de la France qui créent et aggravent ses problèmes alors qu’il existe des solutions pour améliorer la situation des électeurs français qui s’obstinent à élire ces mêmes dirigeants !
Pour rappel, la brusque dégradation de la situation économique en France qui se manifeste par ce bond de l’écart entre les rendements de l’OAT et ceux du Bund a vraisemblablement été provoquée par les dirigeants des grandes banques des États-Unis qui refuseraient de livrer des dollars (USD) à leurs homologues français, cf. mon article à ce sujet, ce qui serait une manifestation des manipulations des marchés et des opinions publiques par, disons, les mondialistes…
***
Le plus drôle est que j’ai donné une solution pour faire baisser les rendements des bons du Trésor français mais personne, absolument personne, ne la prend en considération, à part… deux exceptions !
D’après tous les médias, les causes de cette brusque détérioration de la situation française sont multiples…
Evidemment, l’endettement de l’Etat français est inquiétant, beaucoup d’entreprises ont cessé leur activité, le PIB réel a diminué au deuxième trimestre par rapport au précédent, des troubles sociaux se développent dangereusement, et les banques dont les dirigeants restent très discrets sont peut-être au bord du gouffre comme en 2011-2012 car beaucoup de leurs clients ont de moins en moins d’argent à y déposer…
***
Cliquer ici pour accéder aux données des CDS publiées par Boursorama.
© Chevallier.biz
]]>
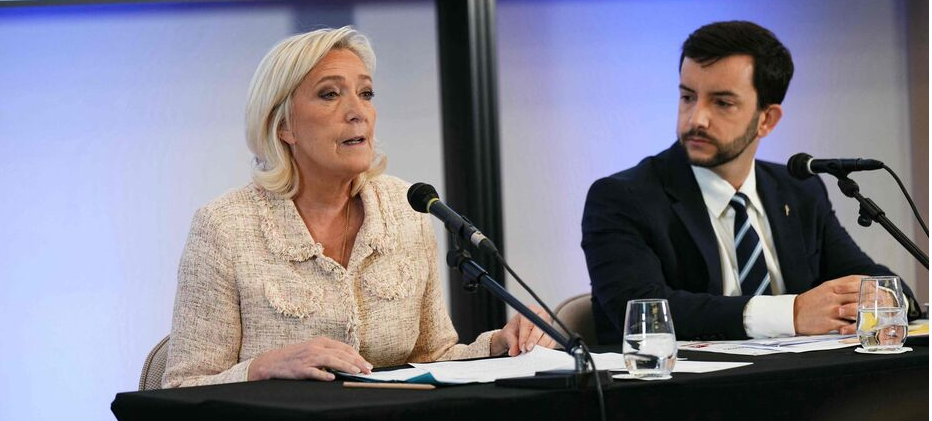
D’après un article de ZeroHedge, Nana Antiedu, analyste de marché chez UBS, a déclaré à ses clients que « les obligations françaises continuent de surperformer après la publication du budget fantôme de Le Pen » et il en est de même pour Rich Privorotsky, responsable du desk one-delta chez Goldman Sachs.
Effectivement, les rendements des mauvais bons à 10 ans du Trésor français ont plongé au début de la séance du 6 octobre après la publication du budget fantôme de Marine Le Pen,
Document 1 :
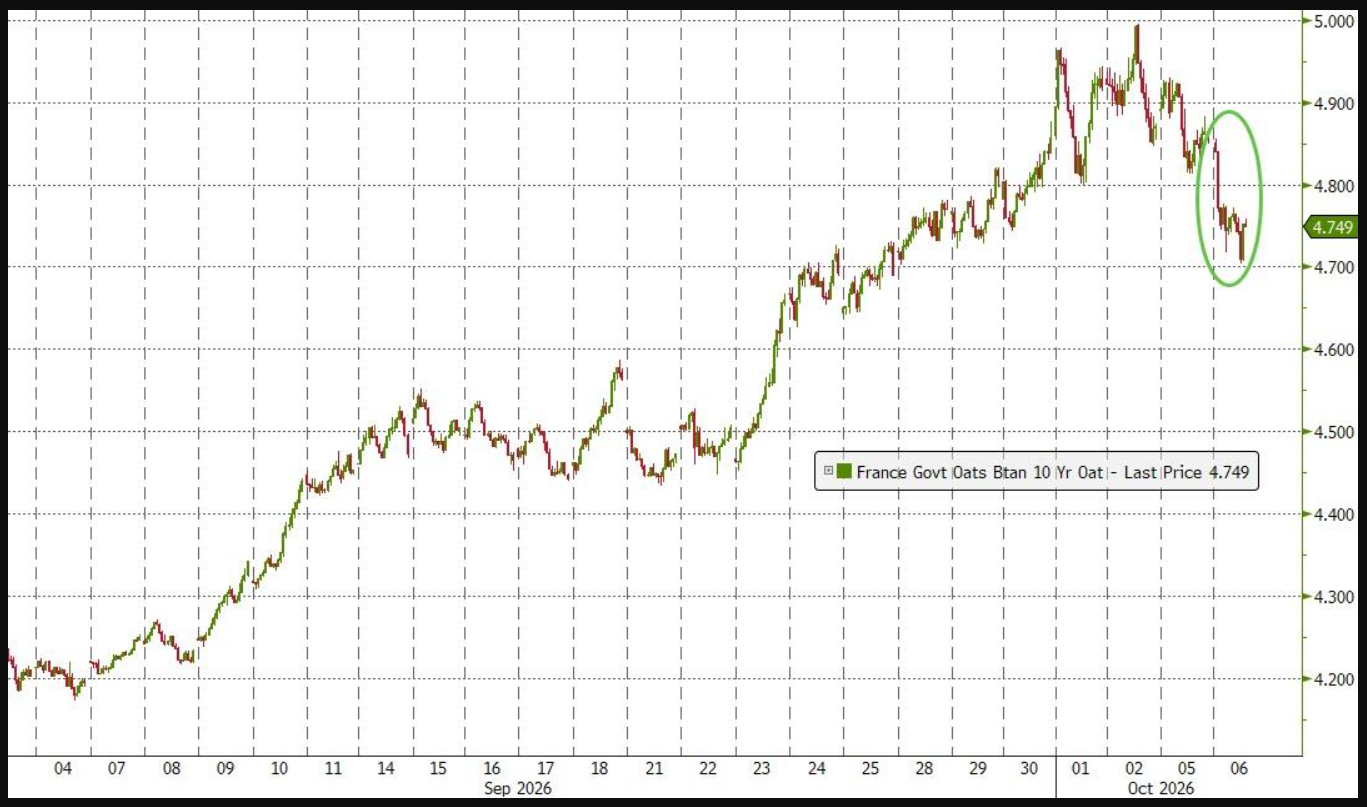
D’après le Wall Street Journal, les rendements des mauvais bons à 10 ans du Trésor français ont plongé abruptement très exactement à 10 heures 10 le 6 octobre en trois minutes seulement en passant de 4,841 % à 10 heures 9 à 4,781 % à 10 heures 12 après la publication du budget fantôme de la Marine Nationale !
Document 2 :
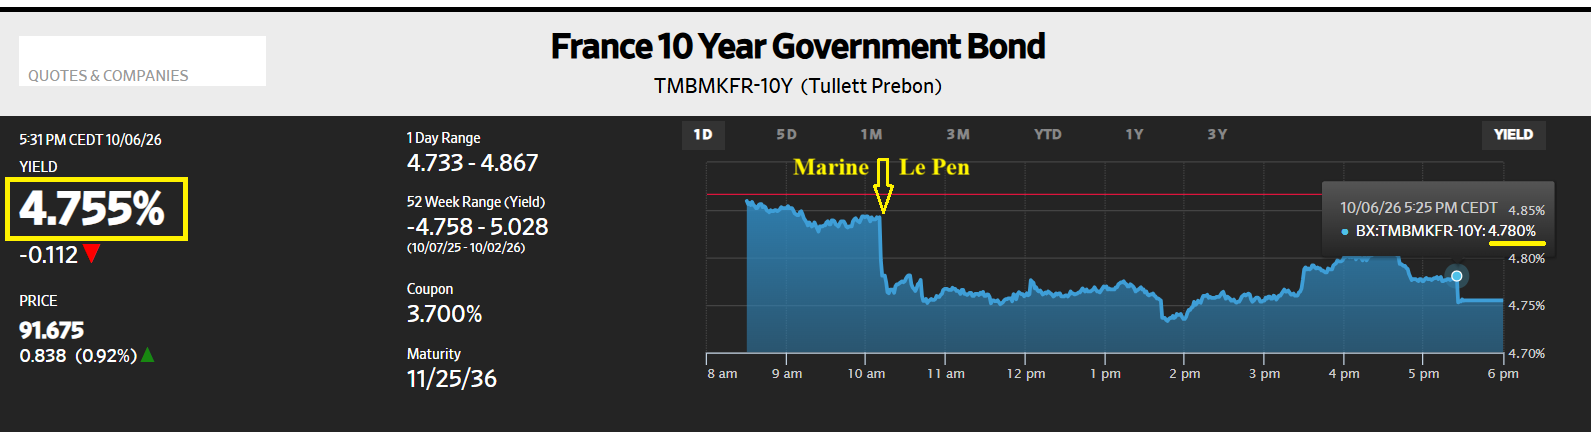
Par la suite, ces rendements ont quand même repris un peu de hauteur et la séance allait se terminer vers les 4,780 % atteints à 17 heures 25 quand, à la minute suivante, ils sont tombés brusquement et miraculeusement à 4,755 % pour terminer la séance à ce niveau !
Les magouilles de la nomenklatura financière franchouillarde sont finalement moins performantes que les déclarations de la Marine Nationale, ce qui est confirmé sur les cinq dernières séances,
Document 3 :
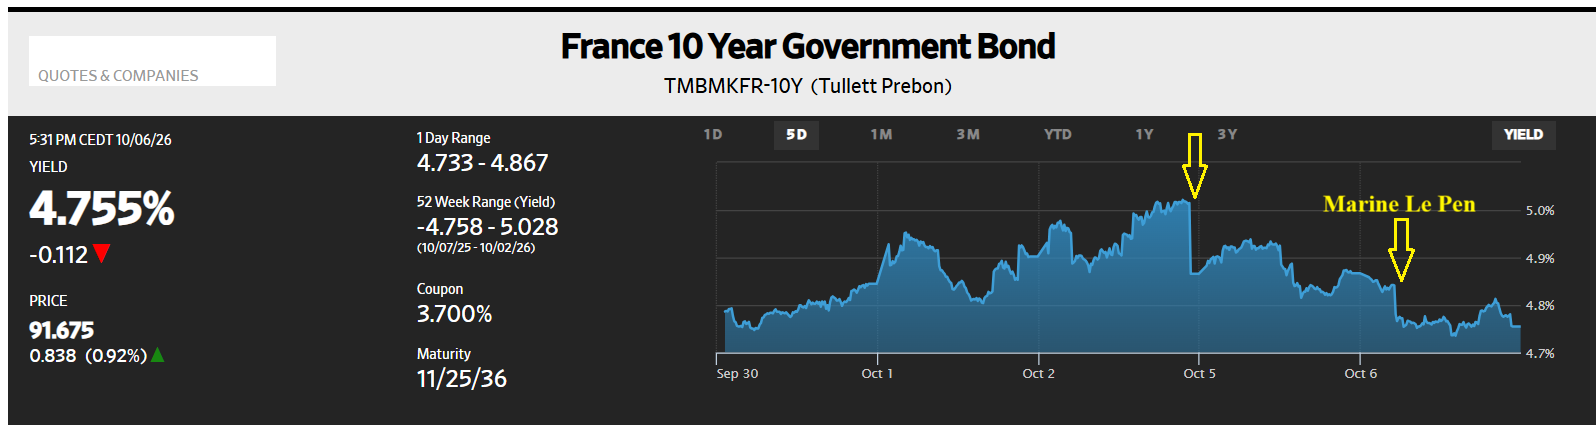
Cependant, ce sauvetage de la Marine Nationale n’empêche pas le Titanic de continuer à sombrer, ce qui se manifeste sur ce graphique par une tendance haussière moins forte que celle de la semaine dernière,
Document 4 :
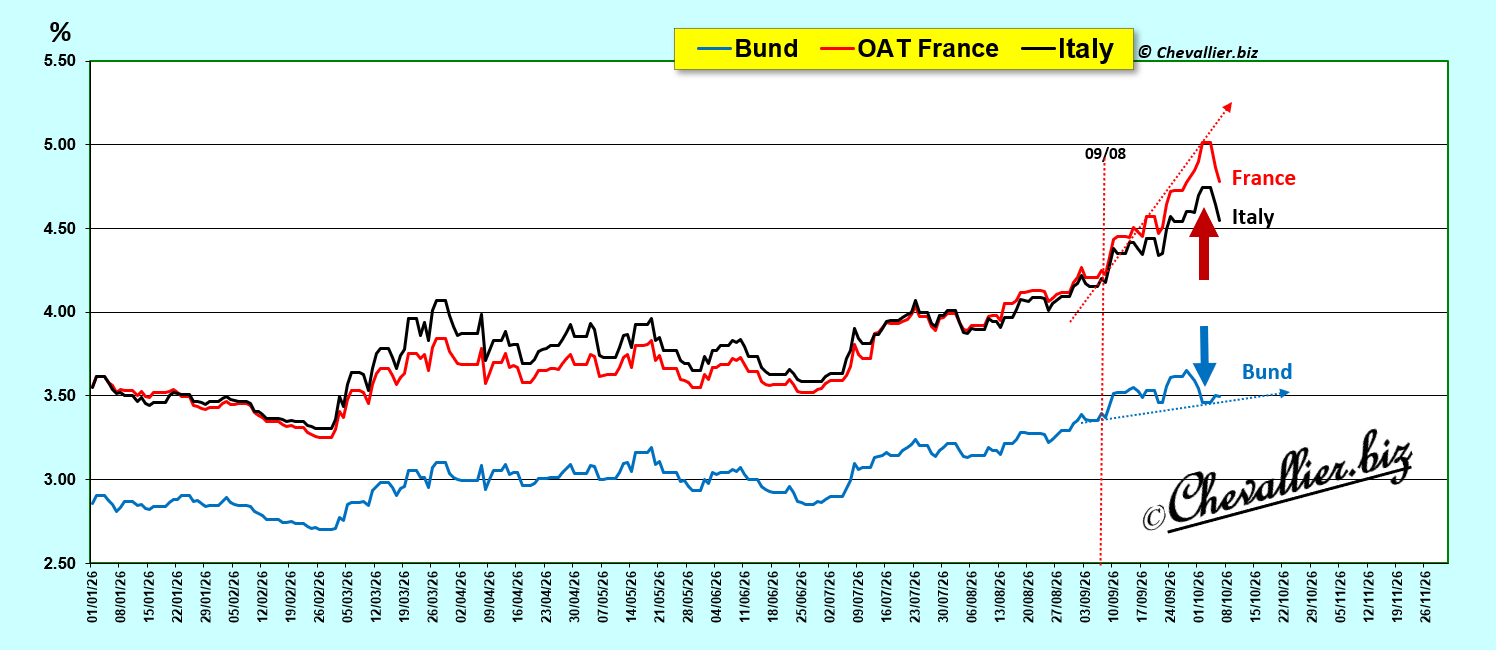
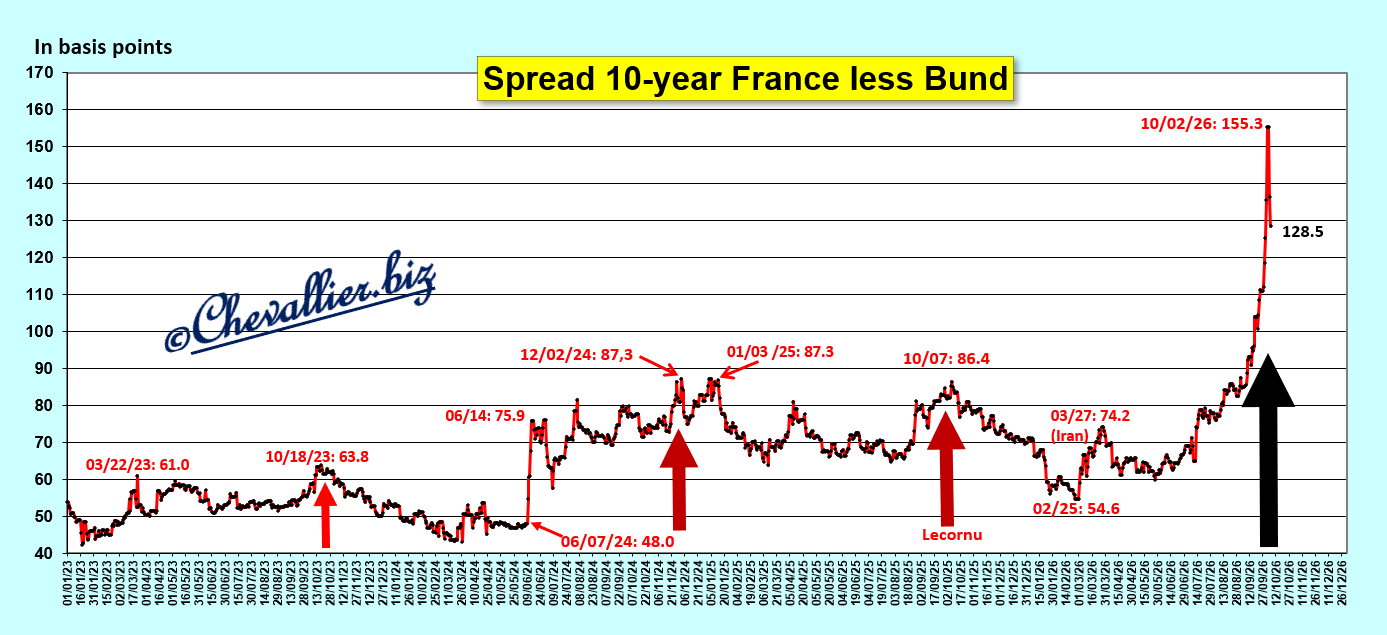
Effectivement, l’écart entre les rendements des mauvais bons à 10 ans du Trésor français et ceux du Bund reste encore à un niveau stratosphérique,
Document 5 :
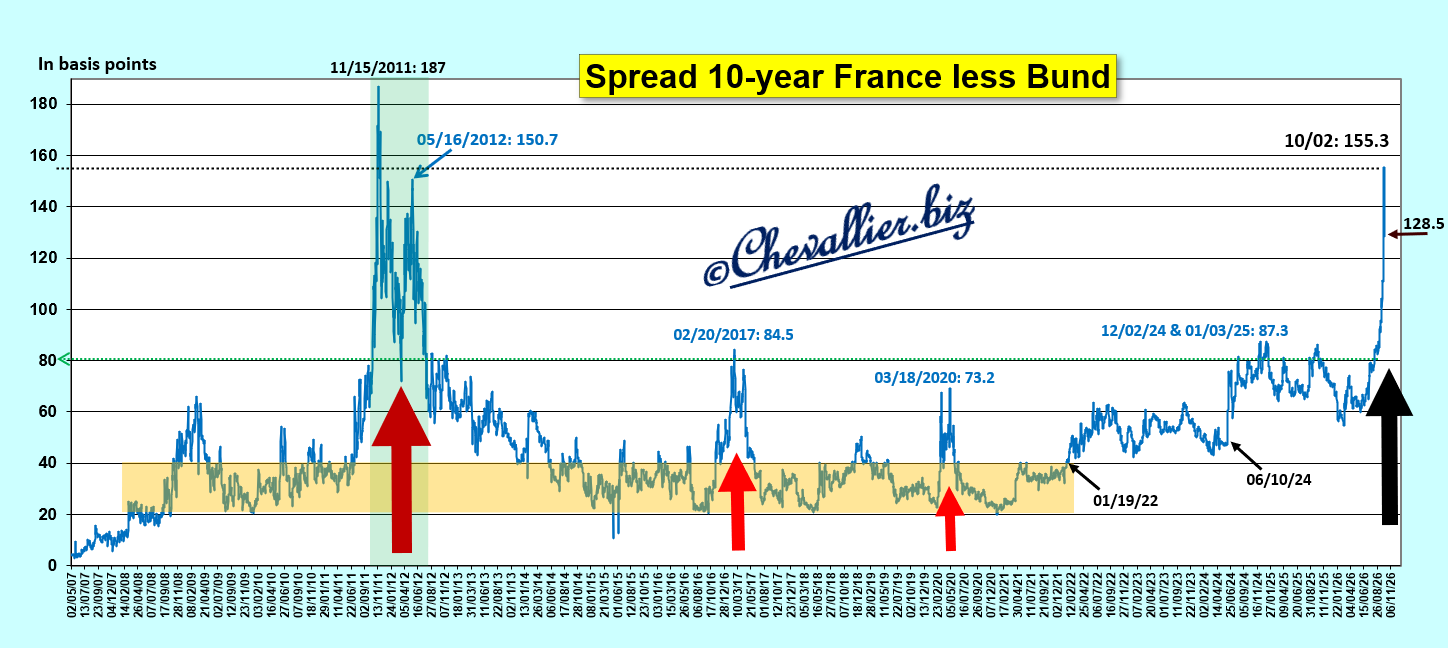
Zoom sur la période récente,
Document 6 :
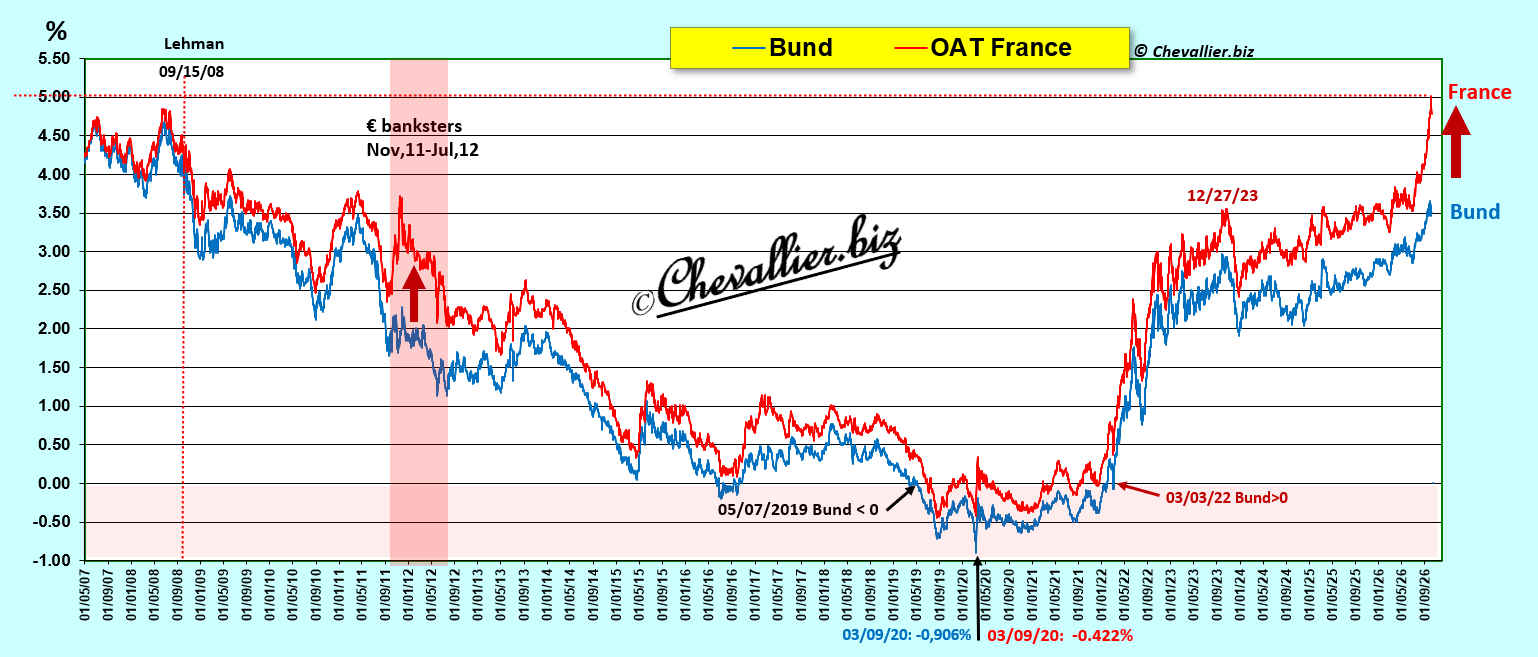
Pour rappel, évolution de ces rendements depuis le début de la manifestation de la crise de l’Eurosystème en 2007,
Document 7 :
La Marine Nationale pourrait en remettre une couche positive en adoptant mon idée d’annuler la dette détenue par l’Etat sur lui-même portant sur 500 milliards d’euros (d’après le gouverneur de la banque de France) et en économisant au passage une quinzaine de milliards d’euros d’intérêts sur les 91 milliards prévus par le Ministère des finances en 2027, cf. mes articles à ce sujet…
***
Cliquer ici pour lire l’article de ZeroHedge à ce sujet.
© Chevallier.biz
]]>
L’écart entre les rendements des mauvais bons à 10 ans du Trésor français et ceux du Bund a continué à exploser le vendredi 2 octobre à cause de la décision des dirigeants des banques… des États-Unis !
***
Cet écart a atteint 155,3 points de base le vendredi 2 octobre.
C’est le plus haut niveau atteint depuis le… 18 novembre 2011, juste après avoir atteint son plus haut record de 187,1 points de base deux jours plus tôt, c’est-à-dire lorsque les banques françaises étaient au bord du gouffre,
Document 1 :
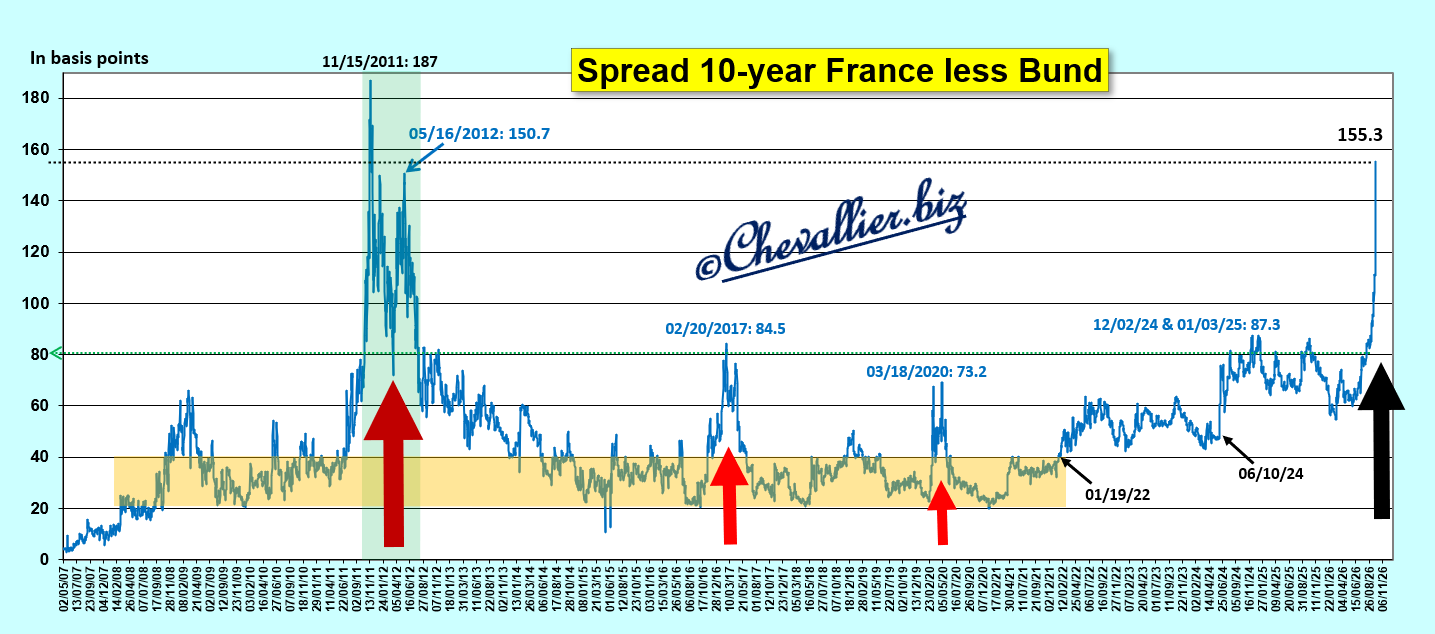
Zoom sur la période récente,
Document 2 :
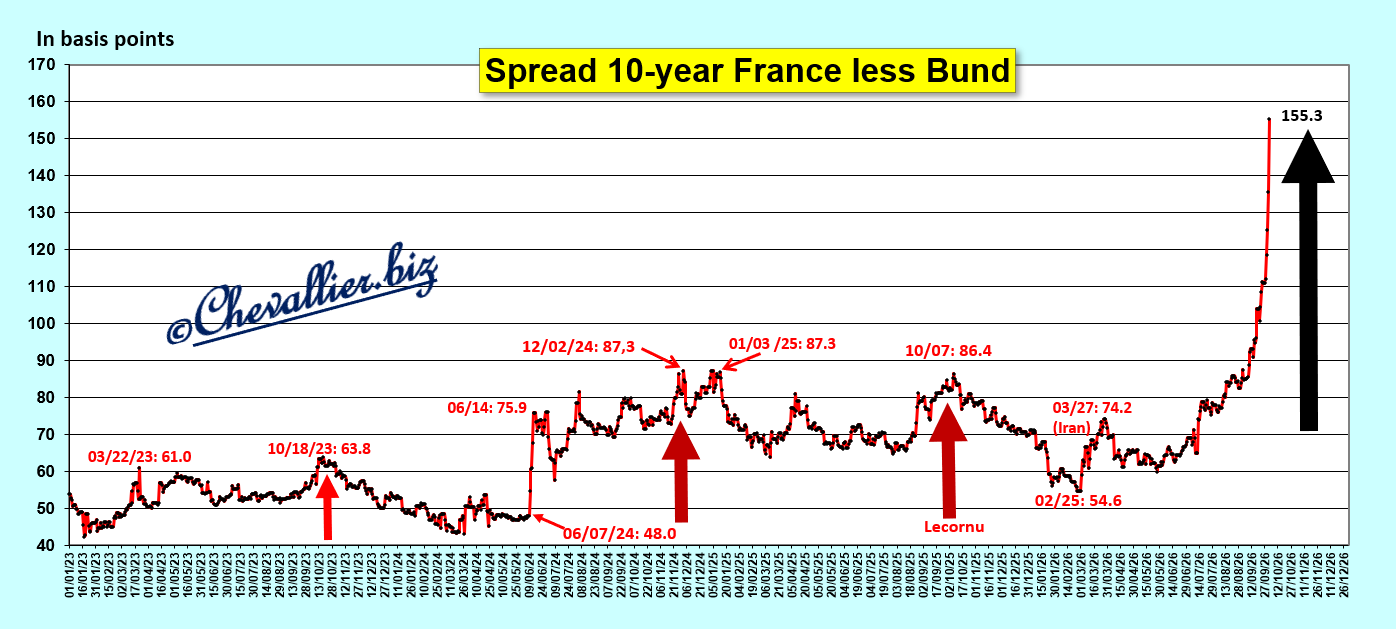
Ce bond des rendements des bons à 10 ans du Trésor français signifie que les titulaires de capitaux les vendent précipitamment et en masse pour sortir leurs capitaux de ce type de placement qui risque de majorer leurs pertes dans l’avenir proche.
Les prix des contrats baissent et donc leurs rendements augmentent logiquement.
Ces capitaux sortent donc des bons du Trésor français pour se réfugier sur leurs homologues allemands, ce qui y produit l’effet inverse : les prix des contrats du Bund montent car la demande est forte et donc leurs rendements baissent.
Cet effet de ciseaux accentue donc l’écart entre ces titres,
Document 3 :
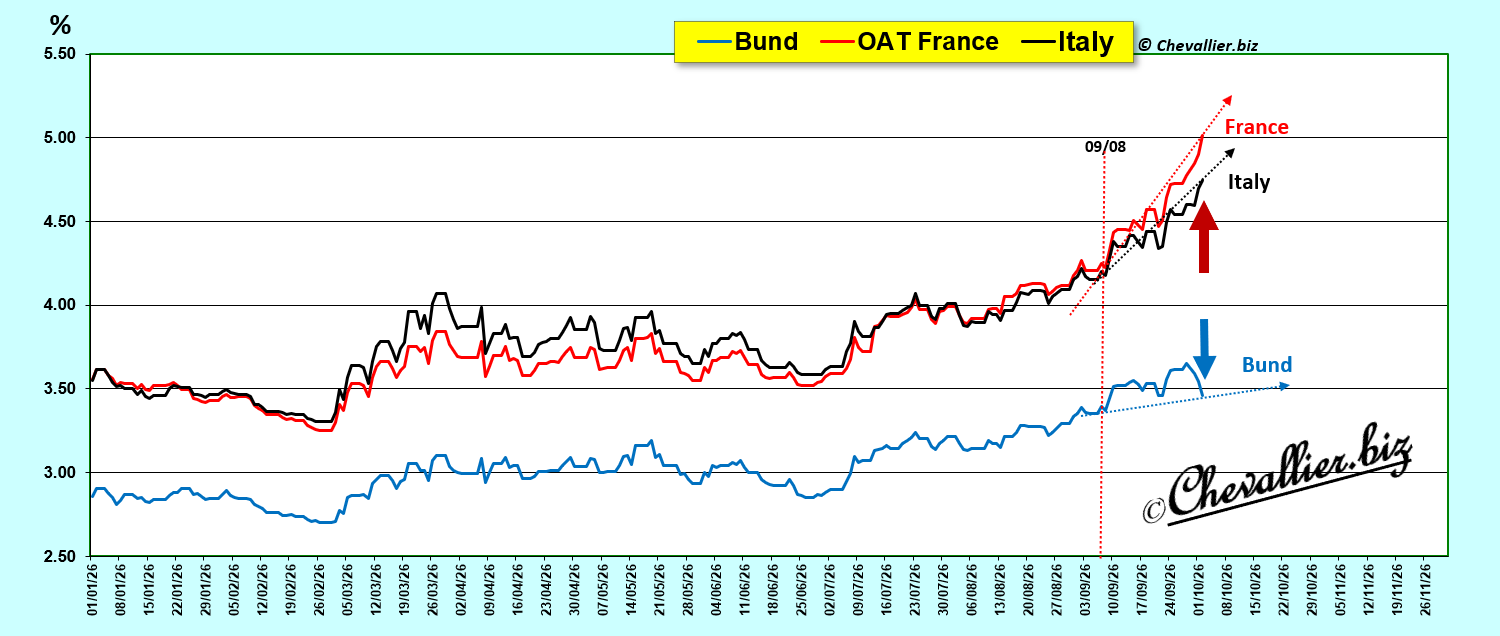
La baisse des rendements du Bund depuis ces derniers jours est bien visible alors que les rendements des bons français à 10 ans bondissent, ceux de l’Italie augmentant eux-aussi mais moins fortement que les français.
L’évolution des rendements des bons à 10 ans du trésor français et du Bund met bien en évidence la très nette dégradation, historique, de la France au cours de cette semaine !
Document 4 :
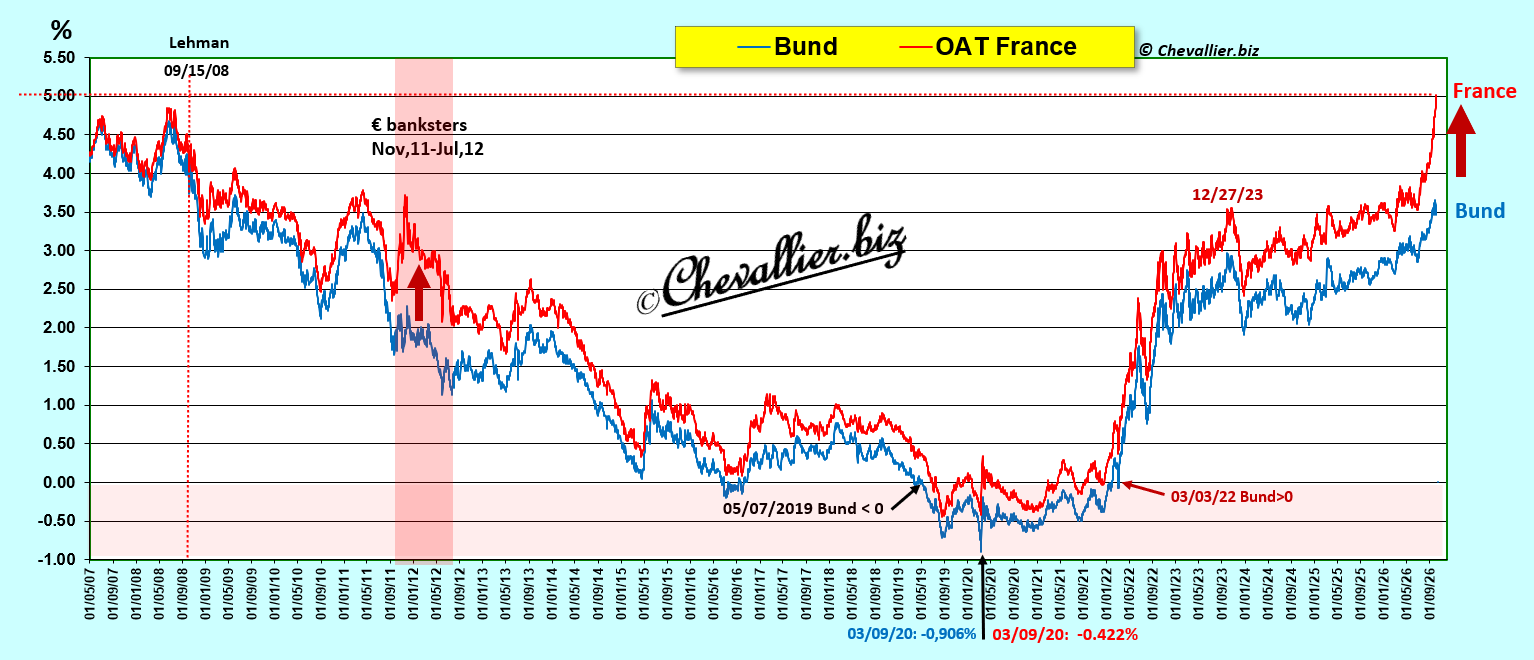
Les variations des rendements des bons des Trésors européens suivaient celles de leurs homologues américains mais la détérioration des bons français est nettement plus forte que celles des notes à 10 ans et du Bund,
Document 5 :
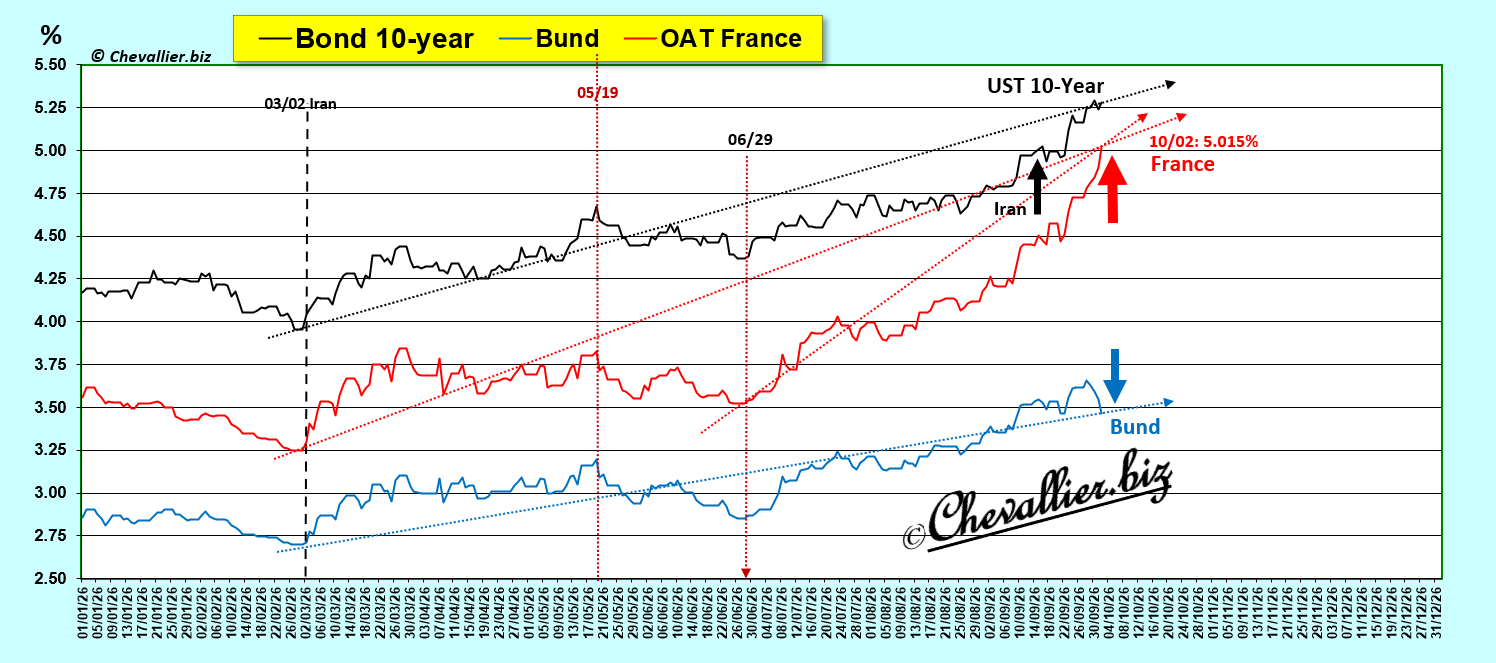
Les rendements des bons du Trésor italien ont toujours été supérieurs à ceux de leurs homologues français, sauf depuis le… 4 août dernier (de quoi passer une mauvaise nuit !),
Document 6 :
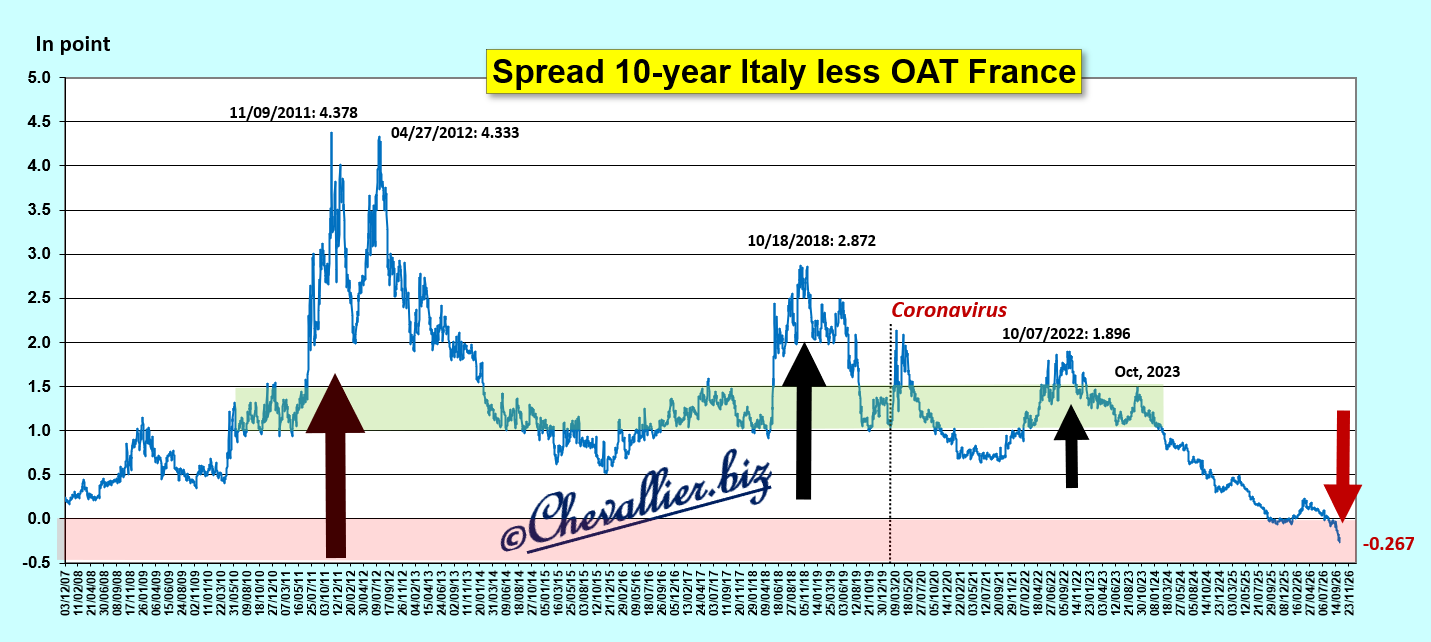
Les CDS sur les mauvais bons à 5 ans du Trésor français atteignent un sommet historique en dépassant allègrement la barre des 80 points de base distançant de très loin ceux de tous les autres pays européens !
Document 7 :
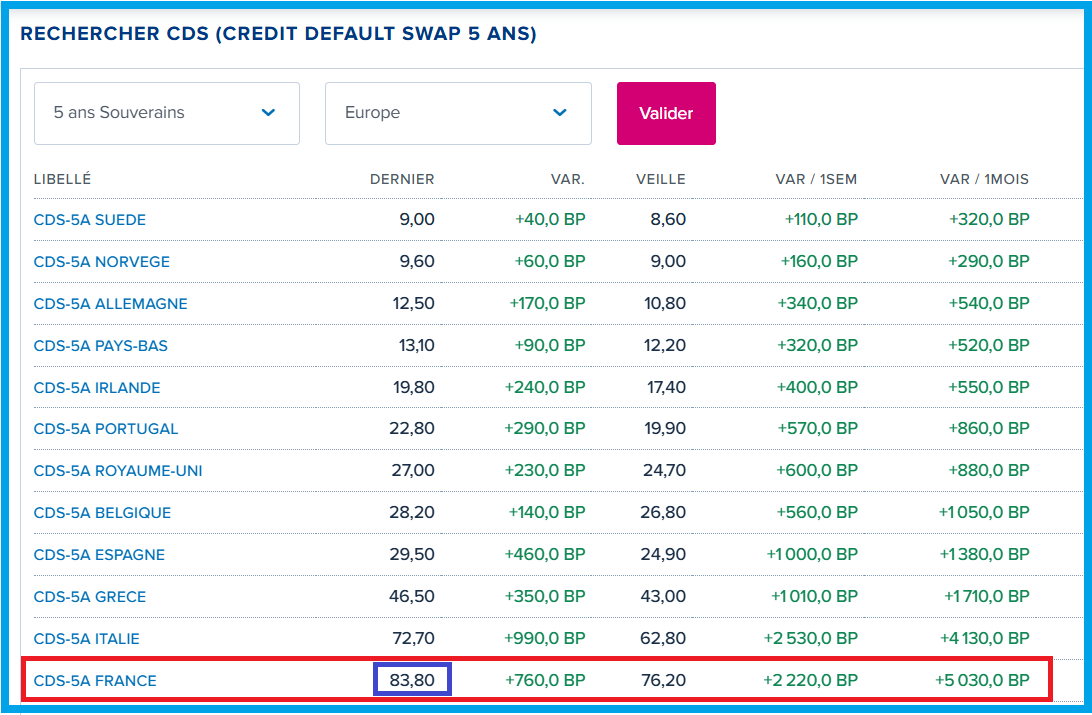
Pour rappel, les CDS (Credit Default Swaps) sont des produits financiers dérivés d’assurance contre le risque de défaut de paiement sur un sous-jacent.
Un CDS de 83,8 points de base signifie qu’un investisseur dans ces mauvais bons du Trésor français doit payer une prime de 0,84 % du montant notionnel de ces titres pour être assuré en cas de défaut de paiement de la France.
***
Le plus drôle est que j’ai donné une solution pour faire baisser les rendements des bons du Trésor français mais personne, absolument personne, ne la prend en considération, à part… deux exceptions !
D’après tous les médias, les causes de cette brusque détérioration de la situation française sont multiples…
Evidemment, l’endettement de l’Etat français est inquiétant, beaucoup d’entreprises ont cessé leur activité, le PIB réel a diminué au deuxième trimestre par rapport au précédent, des troubles sociaux se développent dangereusement, et les banques dont les dirigeants restent très discrets sont peut-être au bord du gouffre comme en 2011-2012 car beaucoup de leurs clients ont de moins en moins d’argent à y déposer…
C’est effectivement là la bonne explication, mais avec quelques précisions dans un prochain article…
***
Cliquer ici pour accéder aux données des CDS publiées par Boursorama.
© Chevallier.biz
]]>
Le Mozart de la décadence a encore frappé ce premier octobre : l’écart entre les rendements des mauvais bons à 10 ans du Trésor du 10 ans français et ceux du Bund continue à exploser !
Il a atteint 135,6 points de base. C’est le plus haut niveau atteint depuis le… 16 mai 2012, c’est-à-dire lorsque les banques françaises étaient au bord du gouffre,
Document 1 :
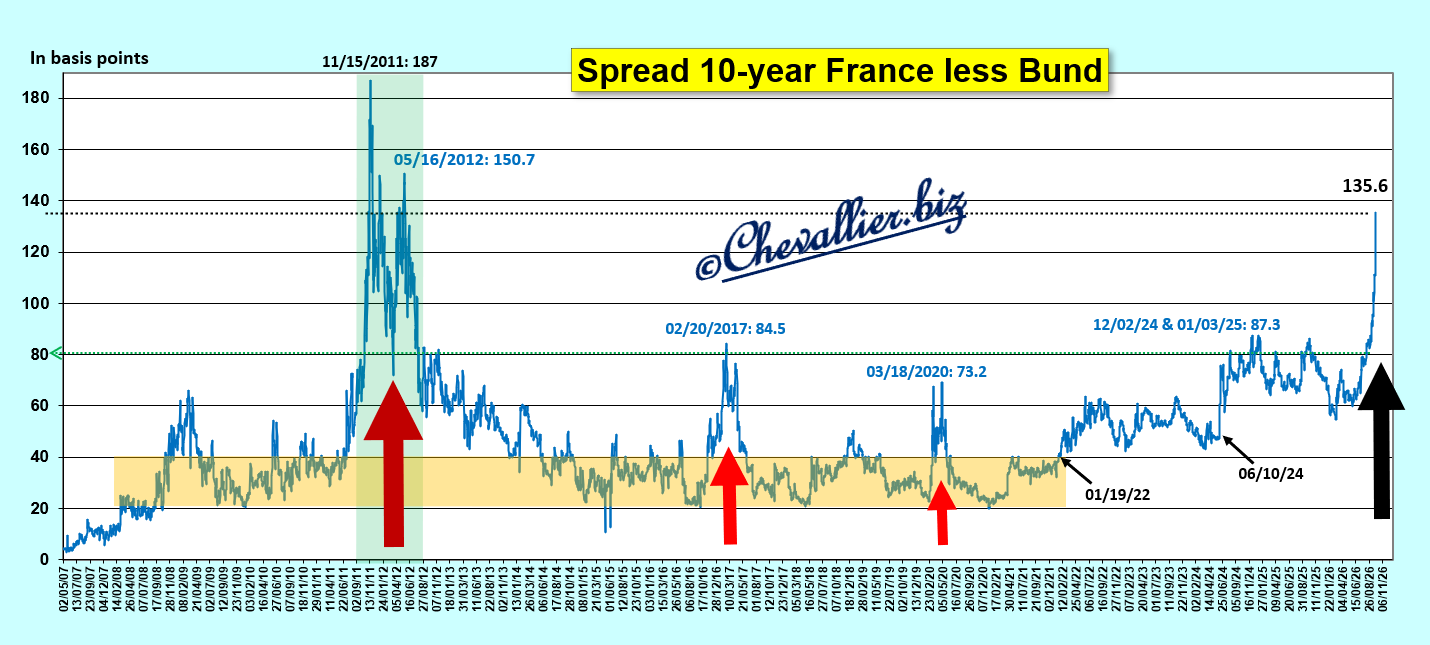
Ce bond des rendements des bons à 10 ans du Trésor français signifie que les titulaires de capitaux les vendent précipitamment et en masse pour sortir leurs capitaux de ce type de placement qui risque de majorer leurs pertes dans l’avenir proche.
Les prix des contrats baissent et donc leurs rendements augmentent logiquement.
Ces capitaux sortent donc des bons du Trésor français pour se réfugier sur leurs homologues allemands, ce qui y produit l’effet inverse : les prix des contrats du Bund montent car la demande est forte et donc leurs rendements baissent.
Cet effet de ciseaux accentue donc l’écart entre ces titres.
Zoom sur la période récente,
Document 2 :
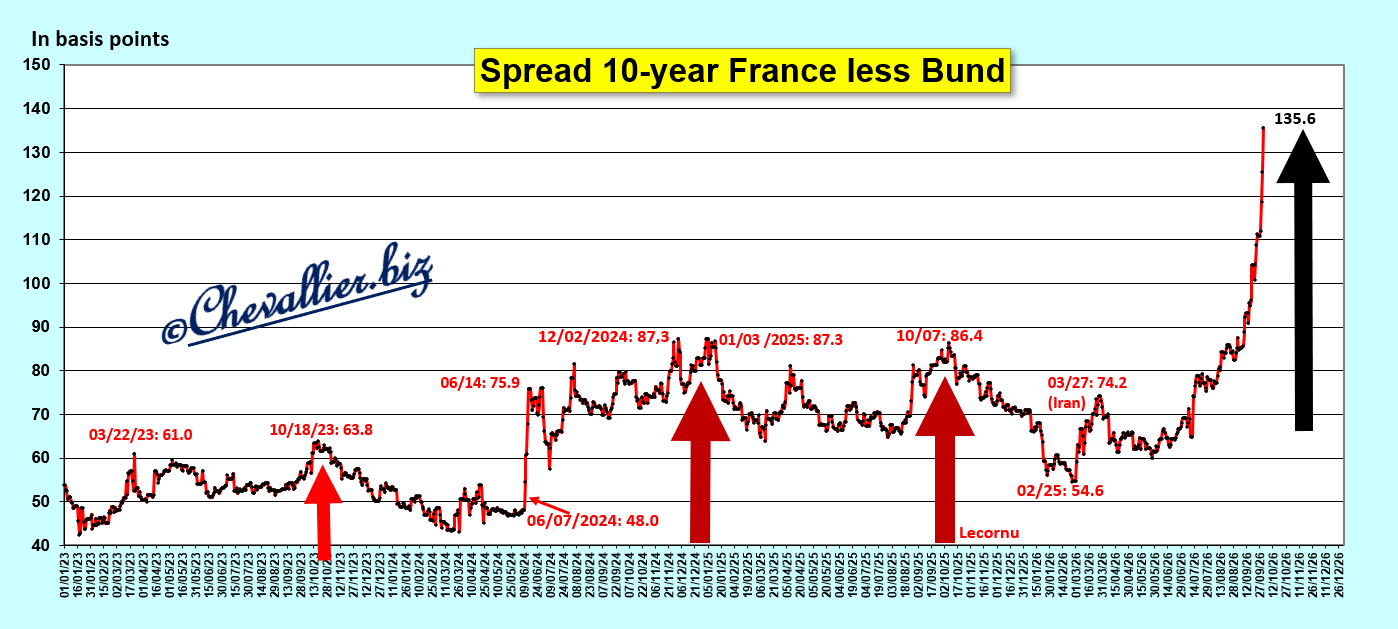
La baisse des rendements du Bund depuis ces derniers jours est bien visible alors que les rendements des bons français à 10 ans bondissent, ceux de l’Italie augmentant eux-aussi mais moins fortement que les français,
Document 3 :
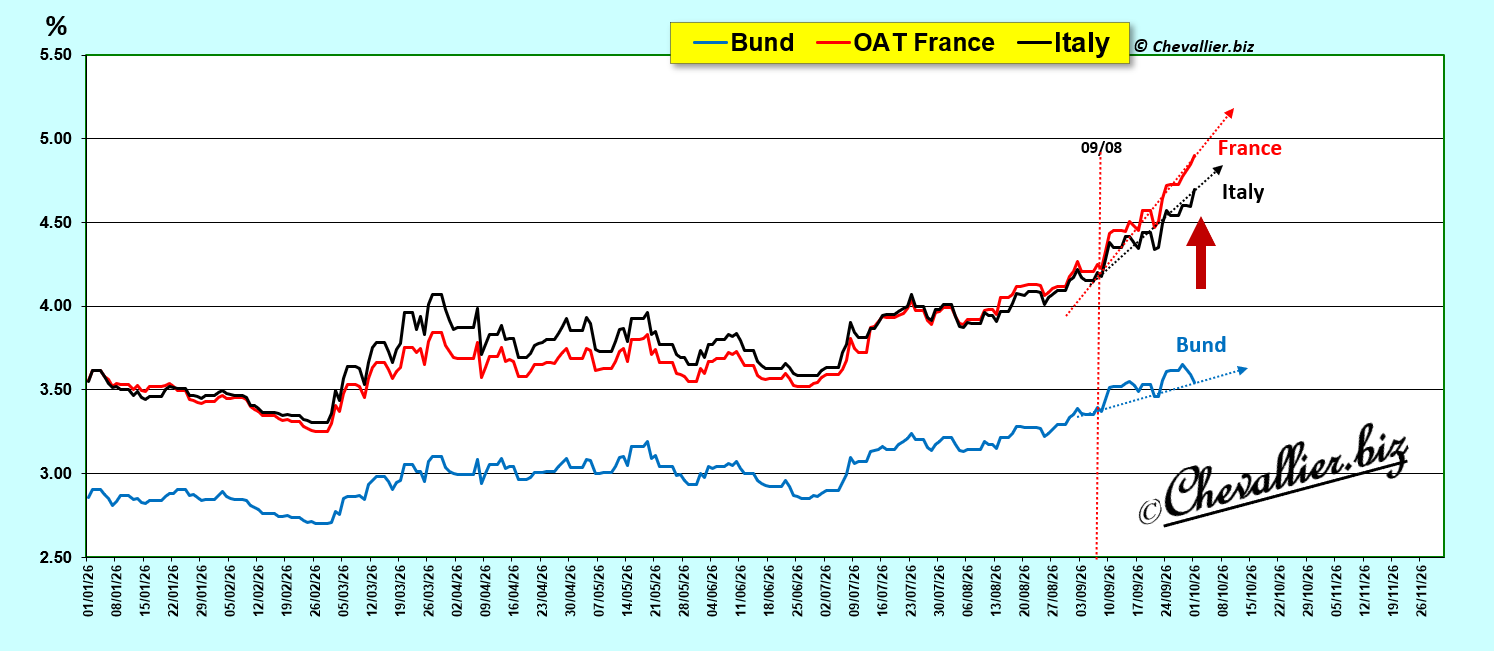
Les variations des rendements des bons des Trésors européens suivaient celles de leurs homologues américains mais la détérioration des bons français est plus forte que celles des notes à 10 ans et du Bund,
Document 4 :
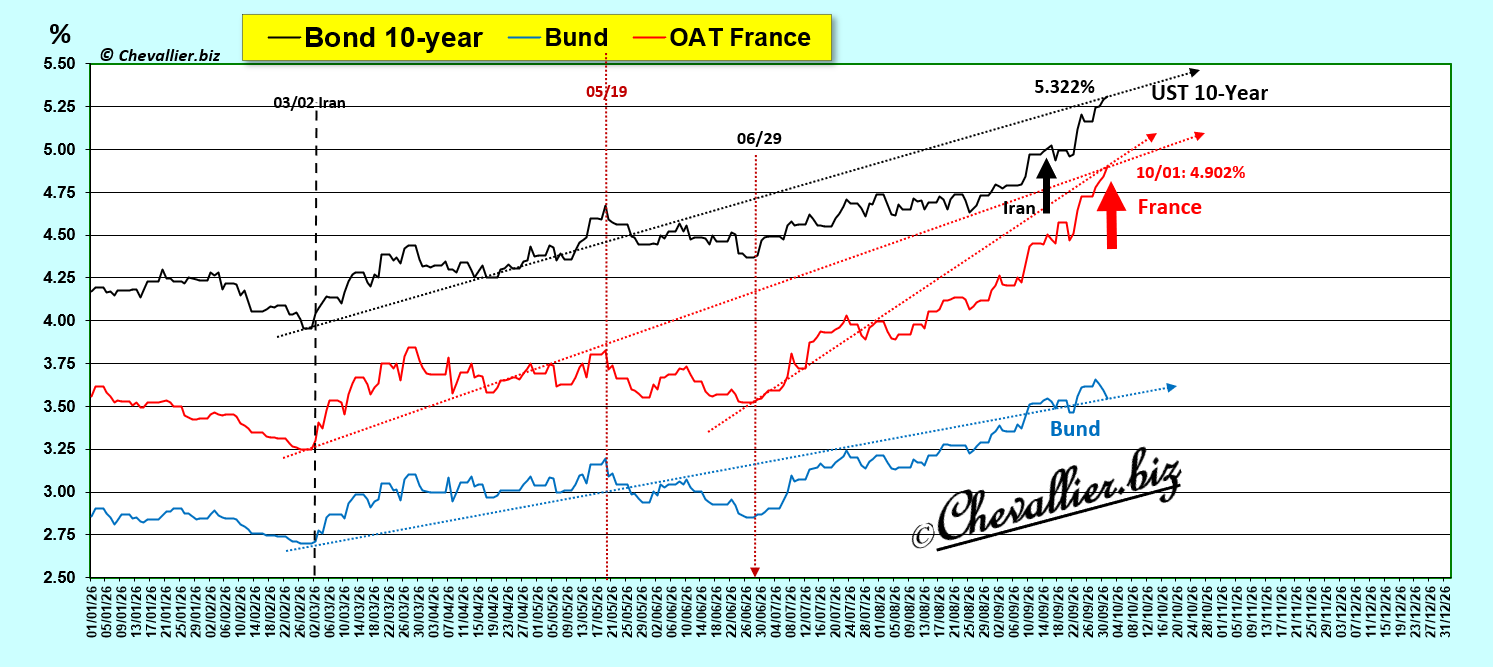
Les CDS sur les mauvais bons à 5 ans du Trésor français atteignent un sommet historique en atteignant presque la barre des 70 points de base distançant de très loin ceux de tous les autres pays européens !
Document 8 :
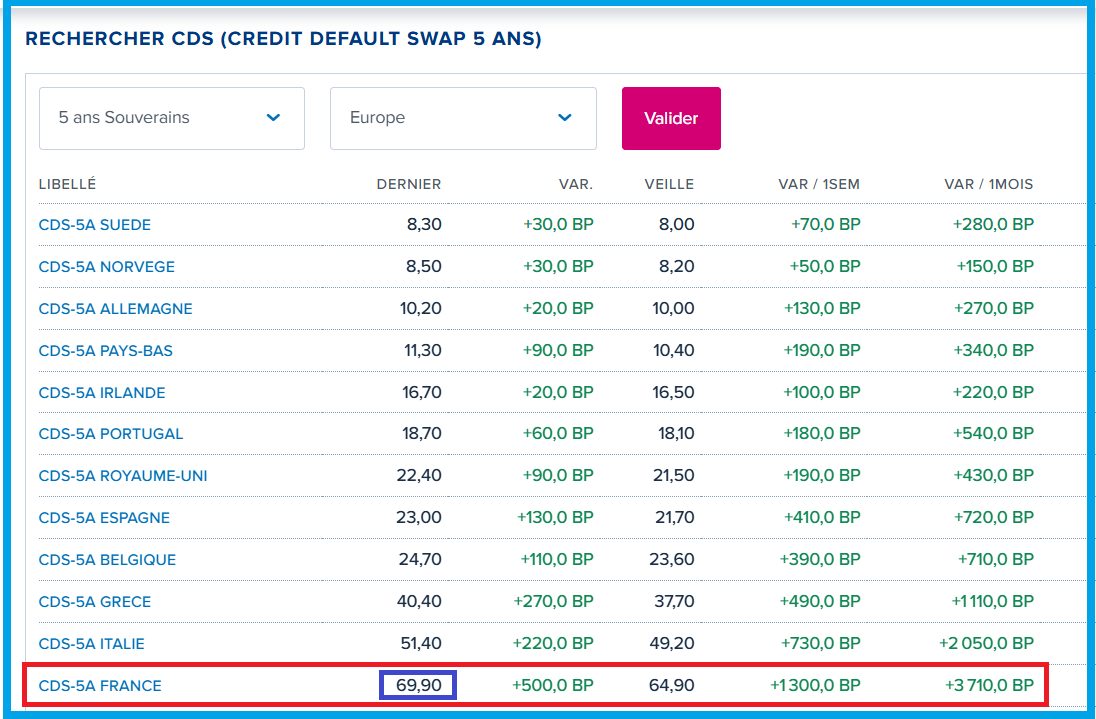
Pour rappel, les CDS (Credit Default Swaps) sont des produits financiers dérivés d’assurance contre le risque de défaut de paiement sur un sous-jacent.
Un CDS de 69,9 points de base signifie qu’un investisseur dans ces mauvais bons du Trésor français doit payer une prime de 0,70 % du montant notionnel de ces titres pour être assuré en cas de défaut de paiement de la France.
***
Le plus drôle est que j’ai donné une solution pour faire baisser les rendements des bons du Trésor français mais personne, absolument personne, ne la prend en considération, à part… deux exceptions !
Les causes de cette brusque détérioration de la situation française sont multiples…
Evidemment, l’endettement de l’Etat français est inquiétant, beaucoup d’entreprises ont cessé leur activité, le PIB réel a diminué au deuxième trimestre par rapport au précédent, des troubles sociaux se développent dangereusement, et les banques dont les dirigeants restent très discrets sont peut-être au bord du gouffre comme en 2011-2012 car beaucoup de leurs clients ont de moins en moins d’argent à y déposer…
***
Cliquer ici pour accéder aux données des CDS publiées par Boursorama.
Cliquer ici pour lire un article de ZeroHedge sur ces problèmes.
© Chevallier.biz
]]>
Le Mozart de la décadence a encore frappé : l’écart du 10 ans français continue à exploser,
Document 1 :
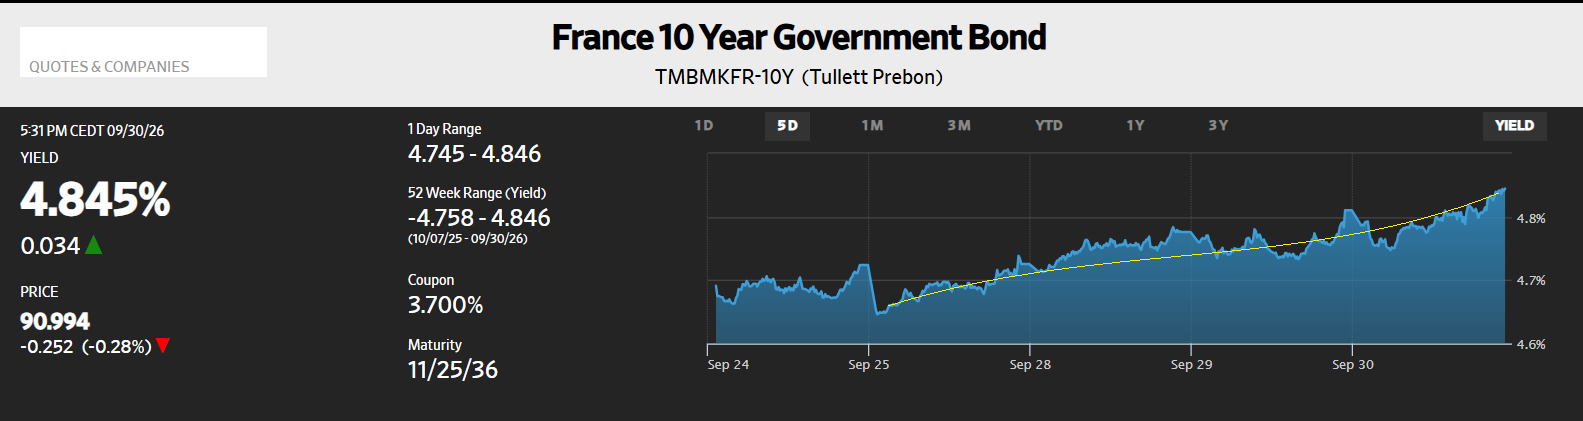
Pour rappel, ces hausses des rendements des bons des Trésors signifient que les titulaires de capitaux les vendent pour récupérer des liquidités et pour sortir leurs capitaux de ce placement qui risque de majorer leurs pertes dans l’avenir proche.
Par rapport au Bund, le 10 ans français qui était revenu dans sa bande de fluctuation habituelle depuis 2007 a encore bondi à un plus haut de ce cycle, ce qui signifie que la situation économique de la France se dégrade plus gravement que celle de l’Allemagne,
Document 2 :
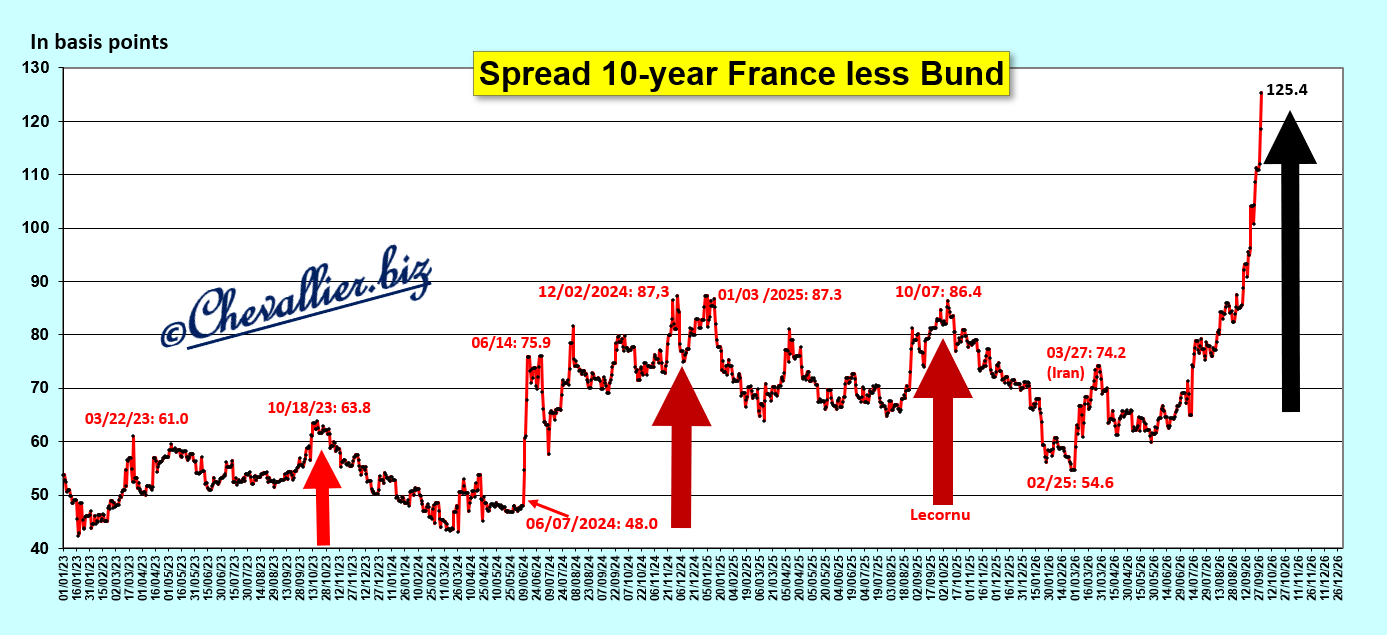
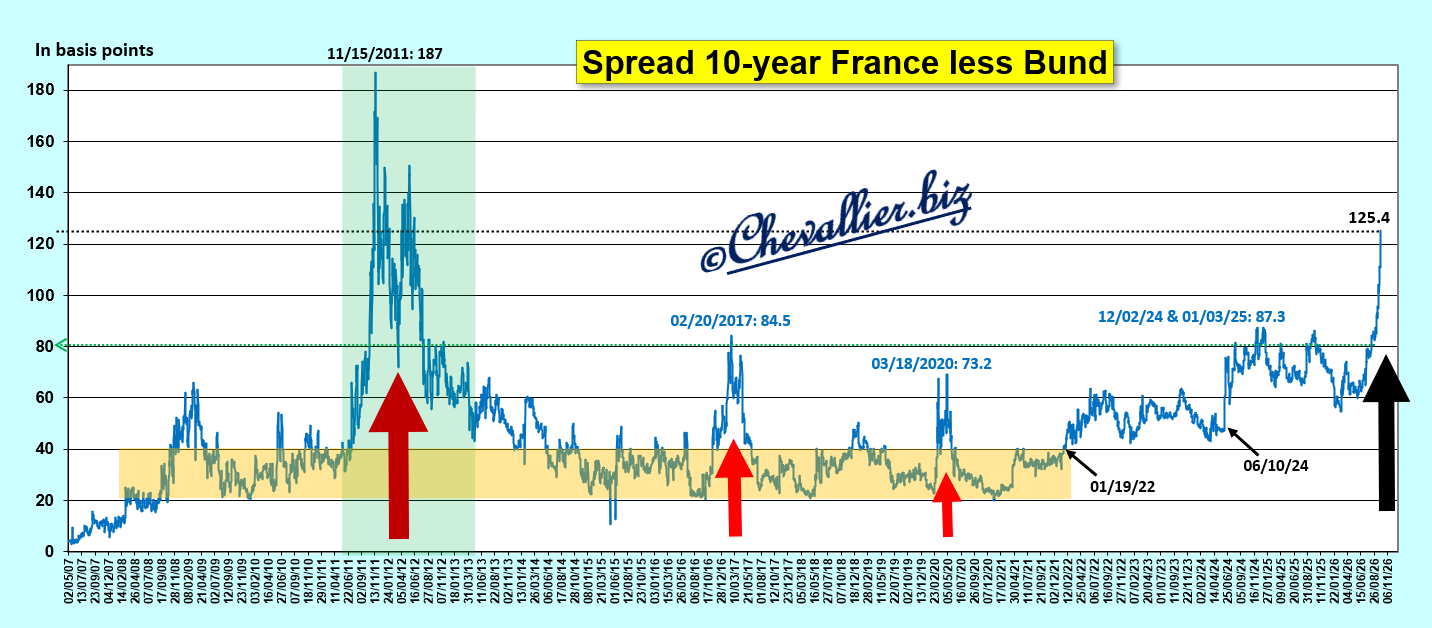
L’évolution de cet écart des rendements des bons à 10 ans des Trésors entre ceux de l’Allemagne et ceux de la France depuis 2007 montre que la situation économique de la France se détériore nettement par rapport à celle de l’Allemagne, comme au pire des années 2011-2012,
Document 3 :
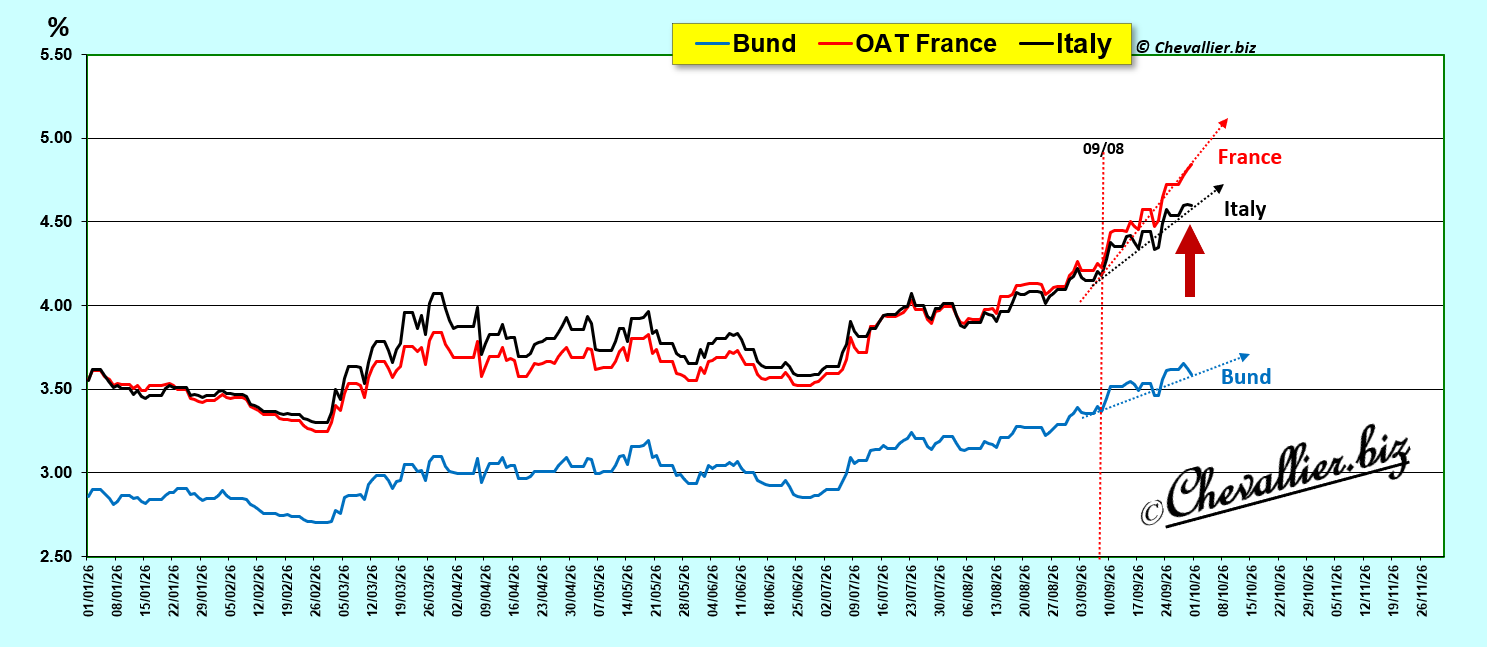
L’Allemagne, jadis le bon élève de la classe européenne, l’Italie qui fut l’un des pires cancres sont largement dépassés maintenant par la France Macronnienne !
Document 4 :
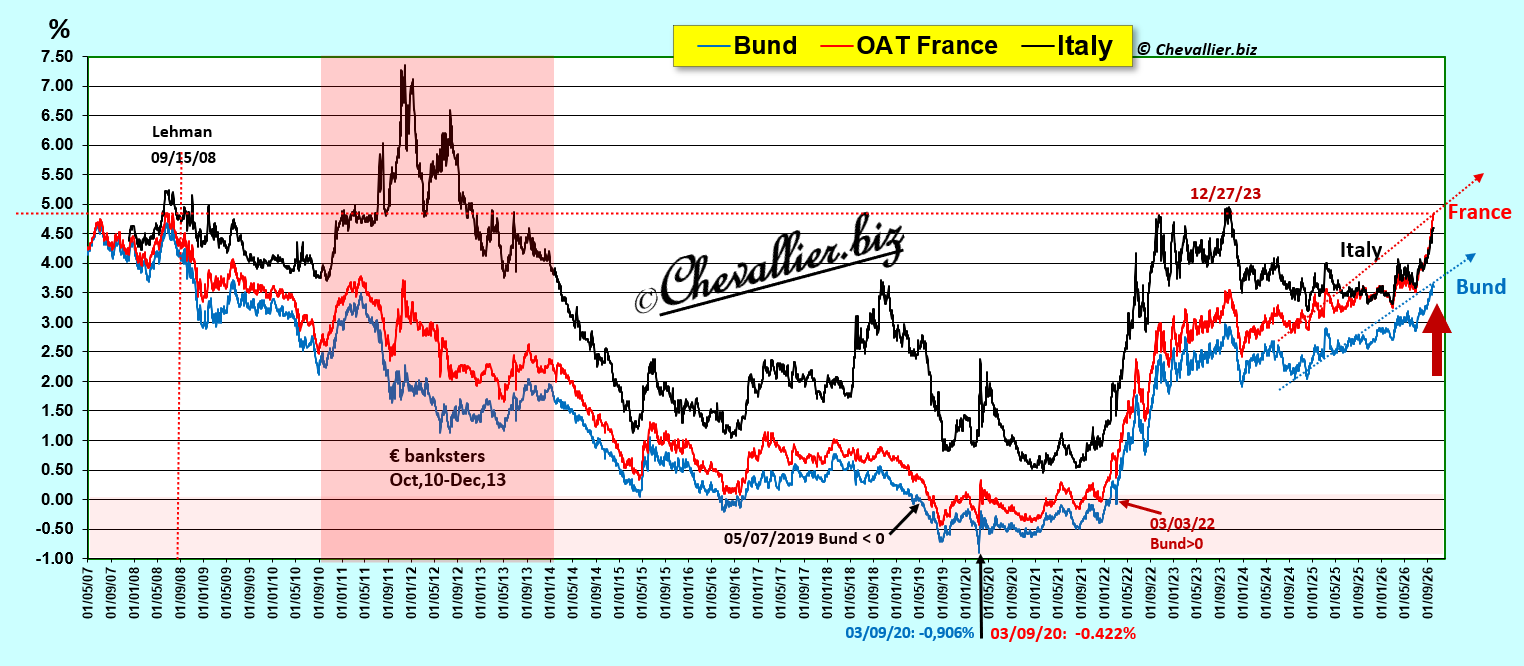
En dehors de cette comparaison des rendements des bons à 10 ans du Trésor de la France par rapport à ceux de l’Allemagne, il faut préciser que c’est l’économie de tous les pays européens qui se dégrade, surtout depuis ces guerres pilotées par les dirigeants américains.
Document 5 :
L’écart entre les rendements des bons à 10 ans du Trésor italien et son homologue français est tombé très bas, ce qui signifie que leur écart a atteint un plus haut de ce cycle,
Document 6 :
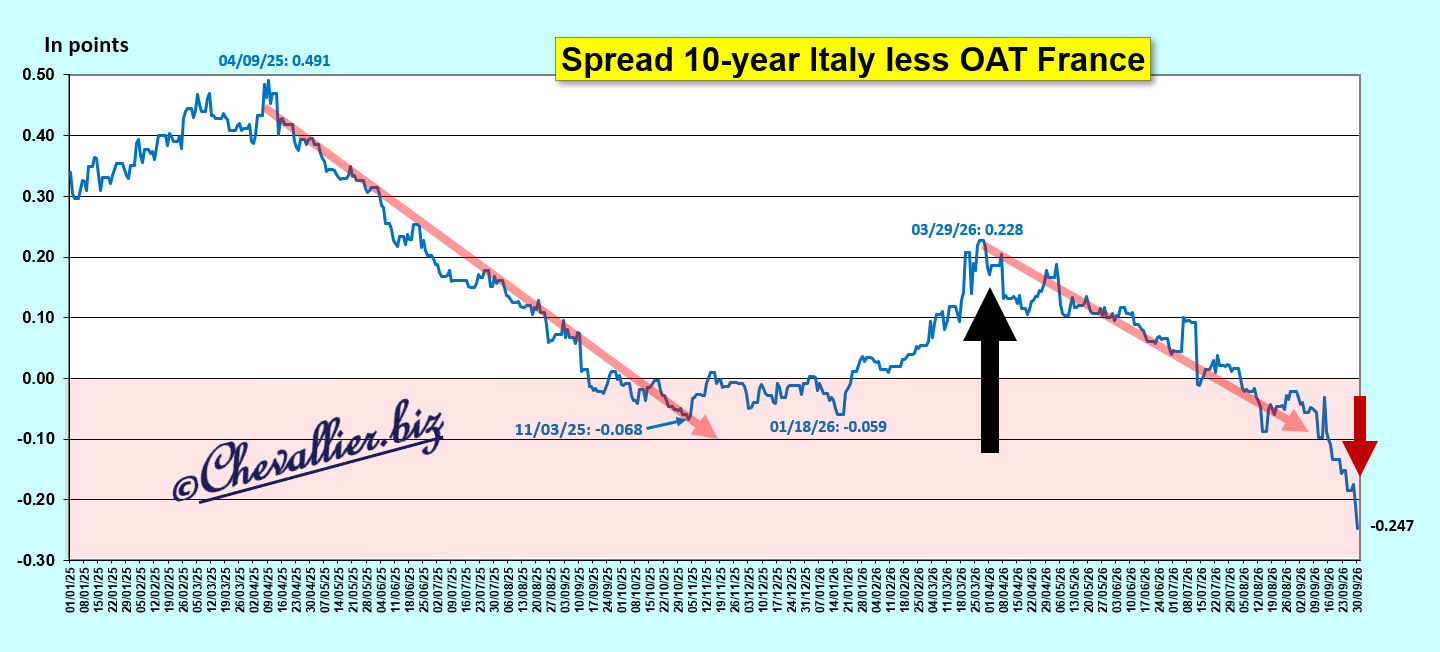
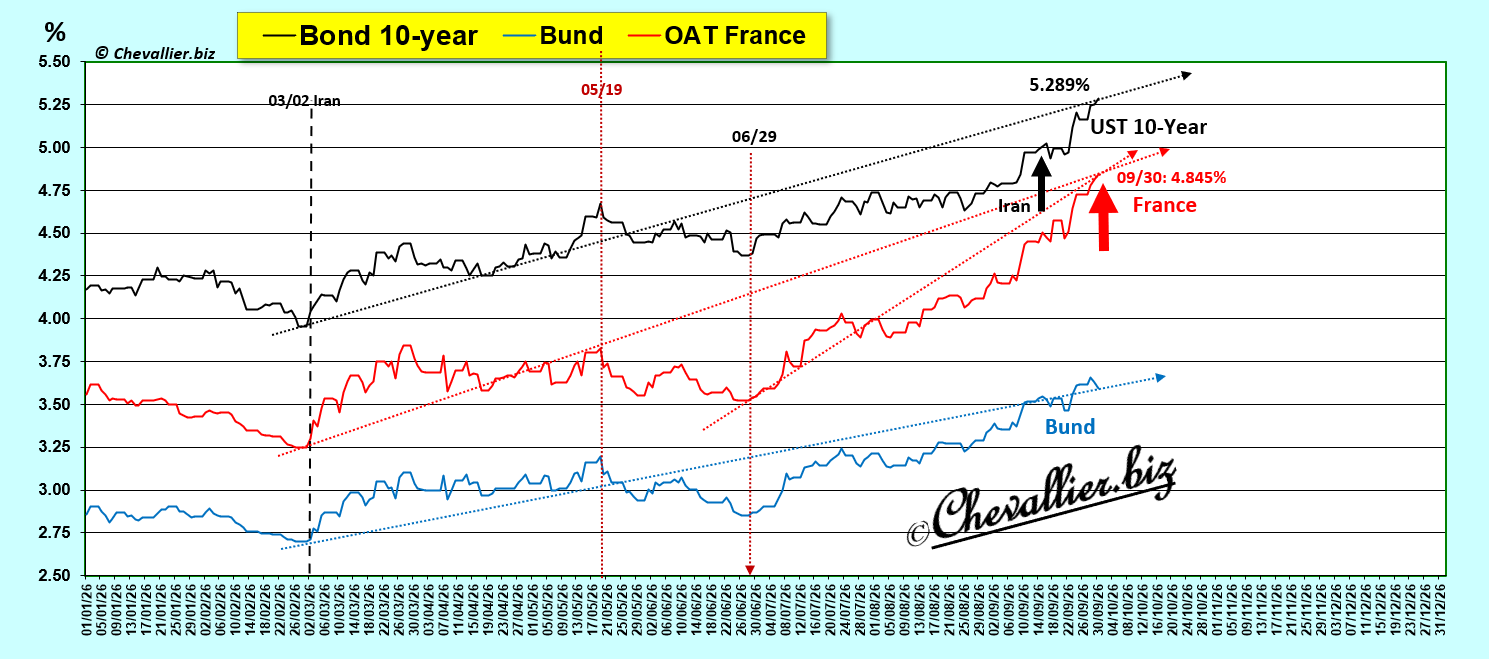
Ce sont les rendements des bons des Trésors de tous les pays du bloc américain qui montent car les guerres qu’il mène accentuent les désordres économiques, financiers et monétaires qui couvent depuis le début de ce XXIe siècle,
Document 7 :
Cerise sur le gâteau : les CDS sur les mauvais bons à 5 ans du Trésor français atteignent un sommet historique en sautant allègrement largement au-dessus de la barre des 60 points distançant de très loin ceux de tous les autres pays européens !
Document 8 :
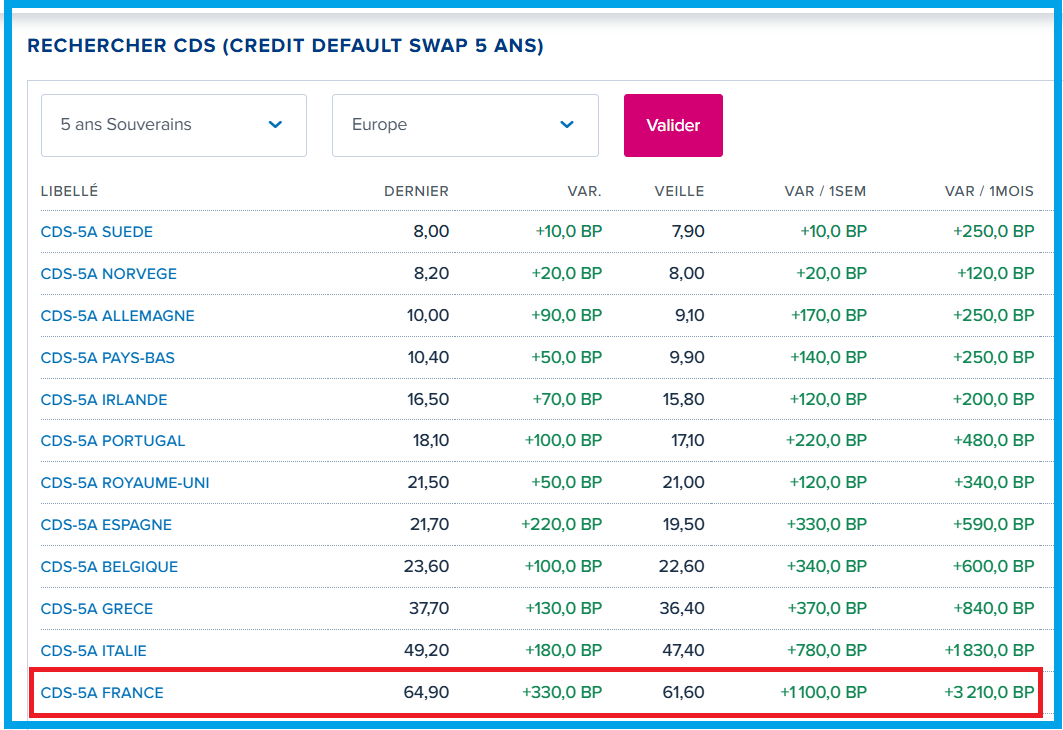
Pour rappel, les CDS (Credit Default Swaps) sont des produits financiers dérivés d’assurance contre le risque de défaut de paiement sur un sous-jacent.
Un CDS de 64,9 points de base signifie qu’un investisseur dans ces mauvais bons du Trésor français doit payer une prime de 0,65 % du montant notionnel de ces titres pour être assuré en cas de défaut de paiement de la France.
***
Le plus drôle est que j’ai donné une solution pour faire baisser les rendements des bons du Trésor français mais personne, absolument personne, ne la prend en considération, à part… deux exceptions !
Les rendements des bons des Trésors européens suivent docilement les variations de leurs homologues des États-Unis, ce qui explique en partie ce bond du 10 ans français.
***
Cliquer ici pour accéder aux données des CDS publiées par Boursorama.
© Chevallier.biz
]]>