Advertise with Googlier.com Alejandro Abreus | Consultor Inmobiliario – HUB Canarias https://alejandroabreus.com Deje de competir por precio en portales saturados. Estrategia de venta basada en Big Data y filtrado de compradores cualificados. Transformo la venta de su propiedad en una experiencia rentable y eficaz. Sat, 24 Oct 2026 12:04:07 +0000 es hourly 1 https://wordpress.org/?v=7.1.3 https://alejandroabreus.com/wp-content/uploads/2025/09/cropped-8C9B3654-BB47-49DE-80A1-76C6A8D7280B-32x32.png Alejandro Abreus | Consultor Inmobiliario – HUB Canarias https://alejandroabreus.com 32 32 Vender vivienda en Canarias en 2026: cómo ajustar el precio a la demanda solvente https://alejandroabreus.com/vender-vivienda-canarias-2026-demanda-solvente/ https://alejandroabreus.com/vender-vivienda-canarias-2026-demanda-solvente/#comments Mon, 12 Oct 2026 16:05:18 +0000 https://alejandroabreus.com/vender-vivienda-canarias-2026-demanda-solvente/ Actualizado: 12 de octubre de 2026. Para vender una vivienda en Gran Canaria o Tenerife no basta con conocer la evolución nacional de precios: importa la demanda solvente que puede comprar ese inmueble concreto.

Respuesta rápida: ¿cómo establecer el precio de venta?

Analiza propiedades comparables, diferencia el precio solicitado del cierre efectivo, comprueba el estado y la ubicación del inmueble y revisa la respuesta de compradores cualificados tras las primeras semanas de comercialización.

Precio de oferta, tasación y compraventa no son lo mismo

Indicador Qué representa Precaución
Oferta Precio anunciado No demuestra una venta
Tasación Valor estimado mediante metodología técnica No es precio de escritura
Compraventa Operación realizada Comprobar fecha, cobertura y territorio

La financiación limita la demanda efectiva

Una vivienda puede generar interés sin que todos los interesados tengan financiación suficiente. La cuota hipotecaria, los ahorros disponibles, los gastos de adquisición y la evaluación bancaria condicionan la capacidad real de compra. Una previsión de inflación o de tipos de interés no equivale a una decisión bancaria ni a una caída asegurada de precios.

Gran Canaria y Tenerife requieren análisis propio

No se deben trasladar automáticamente indicadores de España, Canarias o una provincia a un municipio o barrio. Las Palmas de Gran Canaria, Telde, Arucas, Santa Cruz de Tenerife y Adeje tienen ofertas y demandas diferentes. Un análisis comercial serio utiliza testigos comparables y explica los ajustes por superficie, estado, planta, exterioridad y ubicación.

Revisión de comercialización a los 14–21 días

El seguimiento debe observar contactos cualificados, visitas, objeciones repetidas y cambios de la competencia. Revisar la estrategia no implica bajar el precio automáticamente: puede requerir mejorar fotografías, documentación, distribución de anuncios o segmentación.

¿Vender ahora o esperar?

Depende de la necesidad de liquidez, costes de mantenimiento, situación jurídica y competencia real. Ningún indicador nacional permite prometer un plazo de venta ni un precio de cierre para una vivienda concreta.

Lecturas relacionadas: por qué el promedio canario no determina tu precio de salida y qué significa el valor tasado.

Ruta de conocimiento: vender con un precio fundamentado

Esta guía forma parte del itinerario de venta inmobiliaria en Canarias. Para profundizar, consulta cómo fijar el precio de salida, cómo se plantea una valoración inmobiliaria y cómo influye la financiación. Son perspectivas complementarias, no precios garantizados.

Decisión práctica: antes de anunciar, documenta comparables, competencia vigente, situación jurídica, estado y perfil de comprador; después mide consultas y visitas cualificadas. Si ya tienes un anuncio sin resultados, solicita una revisión de estrategia, no una rebaja automática.

Solicita un análisis individualizado

Si estás pensando en vender en Gran Canaria o Tenerife, consulta el posicionamiento de tu inmueble y las alternativas de comercialización en alejandroabreus.com.

Alejandro Abreus
Consultor inmobiliario · API colegiado nº 02129 · MSc en Derecho Inmobiliario
Gran Canaria · Canarias · España

+34 691 74 85 96 · info@alejandroabreus.com

Agenda una sesión inmobiliaria privada

Abrir calendario de reservas

Metodología: distinguir oferta, tasación, registro y cierre; no atribuir a una isla tendencias calculadas para otra escala territorial. Las cifras macroeconómicas del briefing previo requieren cotejo con las publicaciones primarias antes de su incorporación.

]]>
https://alejandroabreus.com/vender-vivienda-canarias-2026-demanda-solvente/feed/ 2
Alquiler por habitaciones y temporal: qué cambia desde el 8 de octubre de 2026 https://alejandroabreus.com/alquiler-habitaciones-temporal-cambios-8-octubre-2026/ https://alejandroabreus.com/alquiler-habitaciones-temporal-cambios-8-octubre-2026/#respond Mon, 12 Oct 2026 11:00:30 +0000 https://alejandroabreus.com/alquiler-habitaciones-temporal-cambios-8-octubre-2026/ #aa-rdl29{--ink:#2b1d14;--ink2:#493326;--gold:#c0a080;--cream:#f4eee5;--paper:#fffdf9;--text:#28231f;--muted:#6e655e;--line:#e7ded2;max-width:920px;margin:auto;color:var(--text);font-size:18px;line-height:1.72} #aa-rdl29 *{box-sizing:border-box} #aa-rdl29 h2{margin:2em 0 .65em;color:var(--ink);font-size:clamp(1.45rem,3vw,2.05rem);line-height:1.2} #aa-rdl29 h3{margin:1.5em 0 .5em;color:var(--ink2)} #aa-rdl29 a{color:#684c32;text-underline-offset:3px} #aa-rdl29 .aa-lead{font-size:clamp(1.08rem,2.3vw,1.3rem);line-height:1.55} #aa-rdl29 .aa-quick,#aa-rdl29 .aa-callout,#aa-rdl29 .aa-cta,#aa-rdl29 .aa-calendly,#aa-rdl29 .aa-faq{margin:28px 0;padding:22px;border-radius:14px} #aa-rdl29 .aa-quick{border:1px solid var(--gold);background:#fbf7ed} #aa-rdl29 .aa-callout{border-left:4px solid var(--gold);background:var(--cream)} #aa-rdl29 .aa-table{overflow:auto;border:1px solid var(--line);border-radius:12px;margin:25px 0} #aa-rdl29 table{width:100%;min-width:680px;border-collapse:collapse;background:#fff} #aa-rdl29 th,#aa-rdl29 td{padding:13px 14px;border-bottom:1px solid var(--line);text-align:left;vertical-align:top} #aa-rdl29 th{background:var(--ink);color:#fff} #aa-rdl29 .aa-cta{background:var(--ink);color:#fff} #aa-rdl29 .aa-cta h2{color:#fff;margin-top:0} #aa-rdl29 .aa-btn{display:inline-block;padding:12px 17px;border-radius:8px;background:var(--cream);color:var(--ink)!important;font-weight:800;text-decoration:none} #aa-rdl29 .aa-faq{border:1px solid var(--line);background:var(--paper)} #aa-rdl29 .aa-faq h3{margin-top:1.3em} #aa-rdl29 .aa-sources{margin-top:40px;padding-top:18px;border-top:2px solid var(--ink);font-size:.9rem} #aa-rdl29 .aa-signature{margin-top:34px;padding:22px;border-top:2px solid var(--gold);background:#fff} #aa-rdl29 .aa-signature strong{font-size:1.2rem;color:var(--ink)} #aa-rdl29 .aa-calendly{border:1px solid var(--line);background:var(--paper)} #aa-rdl29 .aa-calendly-widget{min-width:320px;height:720px} @media(max-width:700px){#aa-rdl29{font-size:17px;padding:0 12px}}

Publicado y verificado: 12 de octubre de 2026.

Desde el 8 de octubre de 2026 han cambiado de forma relevante las reglas del alquiler por habitaciones y del alquiler temporal en España. El Real Decreto-ley 29/2026 modifica la Ley de Arrendamientos Urbanos y afecta directamente a propietarios, inquilinos y profesionales que comercializan viviendas.

La lectura en 30 segundos

  • Habitaciones: la suma de las rentas de los contratos parciales vigentes al mismo tiempo no puede superar la renta de la vivienda completa.
  • Temporal: debe existir una causa real, expresa y acreditable que justifique la necesidad temporal.
  • Sin causa: el contrato pierde su naturaleza temporal y queda sometido al régimen de vivienda habitual.
  • Duración: más de 31 días y, como regla general, hasta 12 meses, con excepciones vinculadas a la persistencia de la causa.
  • Gestión inmobiliaria: los gastos de gestión y formalización no pueden repercutirse al arrendatario, ni directa ni indirectamente.

1. ¿Qué cambia en el alquiler por habitaciones?

La reforma incorpora expresamente el arrendamiento parcial de habitaciones o estancias dentro del marco de la LAU cuando cubre una necesidad residencial. La regla central es sencilla: si varias habitaciones de una misma vivienda están alquiladas simultáneamente, la suma de todas esas rentas no puede superar la renta que correspondería al alquiler unitario de la vivienda completa.

Ejemplo: si la renta máxima aplicable a la vivienda completa fuese 1.500 € al mes, tres habitaciones podrían repartirse en 500 + 500 + 500 €, o 600 + 500 + 400 €, pero no sumar 1.800 €.

En una zona de mercado residencial tensionado, además, la renta de la vivienda completa —o la suma de las habitaciones si no existe contrato unitario— debe respetar los límites legales que resulten aplicables. Eso obliga a comprobar primero si el inmueble está efectivamente dentro de un ámbito declarado y qué régimen concreto le corresponde.

2. El alquiler temporal ya no puede justificarse solo con el nombre del contrato

Una de las modificaciones más relevantes es que el contrato temporal necesita una causa real y acreditable de desplazamiento respecto de la vivienda habitual. La causa debe quedar prevista en el contrato y poder justificarse.

Esto afecta a situaciones como desplazamientos laborales, estudios, tratamientos, proyectos profesionales u otras necesidades que realmente tengan carácter temporal. La etiqueta “temporada” por sí sola ya no sirve para convertir una necesidad residencial permanente en una relación temporal.

Regla práctica: lo importante no es cómo se titula el documento, sino qué necesidad real satisface la vivienda y si esa temporalidad puede probarse.

3. ¿Qué ocurre si no existe una causa temporal real?

La norma establece una consecuencia especialmente importante: la ausencia de una causa de temporalidad debidamente prevista priva al contrato de su naturaleza temporal y lo somete al régimen de vivienda habitual, con efectos desde la formalización.

Para un propietario, esto significa que utilizar modelos genéricos de “11 meses” sin una causa real puede generar un riesgo jurídico mucho mayor que antes. Para un profesional inmobiliario, implica que el análisis previo del motivo del arrendamiento pasa a formar parte de una comercialización responsable.

4. Duración del alquiler temporal: más de 31 días y, como regla general, hasta 12 meses

La duración se pacta entre las partes, pero debe ser superior a 31 días y, como regla general, no exceder de 12 meses. Si el motivo que justificó la temporalidad continúa, la normativa contempla la posibilidad de prórroga dentro de los límites y excepciones previstos.

Además, cuando se supera el año sin una justificación suficiente de la causa temporal, o se encadenan determinados contratos consecutivos entre las mismas partes sobre la misma vivienda, aumenta el riesgo de que la relación sea considerada de vivienda habitual.

5. Los gastos de gestión inmobiliaria no se pueden cargar al inquilino

La reforma establece que los gastos de gestión inmobiliaria y de formalización del contrato no pueden repercutirse al arrendatario, directa ni indirectamente, bajo ningún concepto o denominación.

La definición es amplia: comprende servicios relacionados con preparación, formalización, gestión, novación o renovación del contrato. Por tanto, no basta con cambiar el nombre del concepto en una factura para trasladarlo al inquilino.

Situación Qué revisar ahora Riesgo si no se revisa
Alquiler por habitaciones Suma de rentas simultáneas y, si procede, límites de zona tensionada Superar el límite legal aplicable
Alquiler temporal Causa real, expresa y acreditable Que se considere vivienda habitual
Duración temporal Plazo, prórrogas y persistencia de la causa Desnaturalización del contrato temporal
Honorarios y gestión Quién asume gestión y formalización Repercusión indebida al arrendatario

6. ¿Cómo afecta esto a Canarias?

El Real Decreto-ley tiene alcance estatal y modifica la LAU, pero no elimina las competencias autonómicas. La propia norma preserva las regulaciones que las comunidades autónomas hayan dictado o puedan dictar sobre alquileres temporales y de habitaciones dentro de sus competencias.

En Canarias, por tanto, una operación debe analizarse en dos niveles: marco estatal + normativa autonómica y, cuando corresponda, municipal o sectorial. No conviene trasladar automáticamente la situación de una ciudad o comunidad a otra.

7. Qué debería hacer hoy un propietario

  1. Identificar si el uso real es vivienda habitual, temporal justificado, por habitaciones o turístico.
  2. Revisar el contrato antes de anunciar o renovar.
  3. Documentar la causa cuando se trate de temporada.
  4. Comprobar la renta total si se alquila por habitaciones.
  5. Verificar si el inmueble se encuentra en una zona tensionada antes de aplicar límites que no correspondan —o de ignorar los que sí correspondan.
  6. Revisar honorarios, gastos de formalización y cualquier cargo al inquilino.
  7. Guardar documentación que permita acreditar el motivo, la duración y las condiciones económicas.

¿Tienes una vivienda en alquiler o estás pensando en comercializarla?

Antes de publicar, renovar o cambiar de modalidad, conviene revisar el encaje comercial y contractual del inmueble. Puedo ayudarte a analizar la estrategia inmobiliaria y, cuando la cuestión requiera asesoramiento jurídico individual, identificar qué debe revisar el profesional competente.

Revisar mi propiedad

Preguntas frecuentes

¿Se puede seguir alquilando una vivienda por habitaciones?

Sí. La reforma no prohíbe el alquiler por habitaciones. Lo que establece es, entre otras reglas, un límite conjunto: las rentas de los contratos parciales vigentes simultáneamente no pueden superar la renta de la vivienda completa.

¿Un contrato de 11 meses sigue siendo automáticamente de temporada?

No. La duración por sí sola no convierte el arrendamiento en temporal. Debe existir una causa real y acreditable.

¿Qué pasa si el contrato dice “temporada” pero el inquilino vive allí de forma permanente?

Si no existe una causa temporal real y debidamente prevista, el contrato puede quedar sometido al régimen de vivienda habitual.

¿Puede una agencia cobrar al inquilino por preparar o formalizar el contrato?

La nueva redacción impide repercutir al arrendatario los gastos de gestión inmobiliaria y formalización, directa o indirectamente.

¿Estas reglas ya están en vigor?

Sí. El Real Decreto-ley 29/2026 fue publicado en el BOE el 7 de octubre de 2026 y entró en vigor el 8 de octubre de 2026. Como real decreto-ley, está sujeto al procedimiento constitucional de convalidación parlamentaria.

Lecturas relacionadas

Fuentes

  1. Real Decreto-ley 29/2026, de 6 de octubre · BOE.
  2. Ley 29/1994, de Arrendamientos Urbanos · texto consolidado.

Contenido informativo y profesional. No sustituye el análisis jurídico individual de un contrato concreto.

]]>
https://alejandroabreus.com/alquiler-habitaciones-temporal-cambios-8-octubre-2026/feed/ 0
Dos decretos de vivienda: qué debe revisar hoy un propietario en Canarias https://alejandroabreus.com/decretos-vivienda-octubre-2026-propietarios-canarias/ https://alejandroabreus.com/decretos-vivienda-octubre-2026-propietarios-canarias/#comments Sat, 10 Oct 2026 15:08:03 +0000 https://alejandroabreus.com/?p=5109

Actualizado y contrastado el 9 de octubre de 2026. Ámbito estatal, con aplicación según contrato y territorio.

Dos decretos de vivienda, dos fechas distintas. El RDL 29/2026 entra en vigor con carácter general el 8 de octubre. El RDL 28/2026, relativo a prórrogas y determinados supuestos de no renovación, fija su entrada para el 15 de noviembre. Ambos están sujetos a control parlamentario.

1. Si alquilas por temporada

La nueva definición exige una necesidad de desplazamiento temporal real, justificada y acreditable. El contrato debe expresar la causa; corresponde al arrendador probarla. La ausencia de causa debidamente prevista activa la aplicación del régimen de vivienda habitual según el nuevo artículo 7 de la LAU. El artículo 9 bis establece una duración superior a 31 días y, como regla general, no mayor de 12 meses, con excepciones ligadas a la persistencia de la causa.

Contratos anteriores: la disposición transitoria octava mantiene su régimen hasta el vencimiento pactado, sin posibilidad de prórroga bajo ese régimen; las renovaciones quedan sujetas a las nuevas reglas. No se debe afirmar que todos los contratos antiguos se transforman hoy automáticamente.

2. Si tienes un alquiler de vivienda habitual

La disposición final sexta del RDL 29/2026 regula las actualizaciones anuales que correspondan desde hoy hasta el 31 de diciembre de 2027. Cuando la renta supere el límite máximo de referencia aplicable no procede incremento; en los demás supuestos se contempla el nuevo pacto y, en ausencia de este, un máximo del 2%. No es una congelación indiscriminada de todos los alquileres.

La disposición final quinta prevé, a petición del arrendatario que reúna las condiciones, una prórroga extraordinaria de hasta dos años, con requisitos de pago, vencimiento y excepciones. El RDL 28/2026 modifica el artículo 10 de la LAU desde el 15 de noviembre: nuevas reglas de prórroga, preaviso e indemnización condicionada por no renovación, con exclusiones y régimen transitorio.

3. Canarias: el municipio y el uso importan

La norma estatal convive con competencias autonómicas y normativa turística, y con instrumentos municipales cuya aplicación no puede darse por supuesta. No es correcto tratar Las Palmas de Gran Canaria, Telde, Mogán, Arona o Adeje como un único mercado ni afirmar que existe un recargo automático para toda vivienda turística o vacía.

4. Siete comprobaciones antes de decidir

  1. Identifica el uso real: habitual, temporal justificado o turístico.
  2. Revisa fecha de firma, anexos y causa contractual.
  3. Comprueba aniversario de renta, vencimiento y preavisos.
  4. Lee el transitorio aplicable a contratos anteriores.
  5. Verifica municipio y normativa autonómica o sectorial.
  6. Compara mantener, adaptar, alquilar legalmente o vender con cifras reales.
  7. Documenta todo y solicita asesoramiento jurídico individual cuando corresponda.

5. Escenario, no predicción

Hecho: publicación el 7 de octubre y fechas de entrada distintas. Interpretación: crece la necesidad de revisar contratos. Escenario a 30 días, confianza media: mayor cautela contractual hasta la convalidación; se invalidaría por derogación, no convalidación o modificación. No hay evidencia suficiente para atribuir a estas normas una subida o caída inmediata de precios de venta en Canarias.

Guía específica: alquiler por habitaciones y temporal desde el 8 de octubre de 2026 · Alquiler frente a venta · Vender en Gran Canaria con estrategia.

¿Mantener el alquiler o preparar la venta?

Analicemos la posición comercial de tu propiedad y sus alternativas. La revisión jurídica concreta del contrato corresponde al profesional competente.

Solicitar análisis de mi propiedad

Fuentes: BOE RDL 29/2026 y BOE RDL 28/2026. Información general, no dictamen jurídico.

]]>
https://alejandroabreus.com/decretos-vivienda-octubre-2026-propietarios-canarias/feed/ 1
Canarias sube, Las Palmas corrige: por qué tu precio de salida no puede depender del promedio https://alejandroabreus.com/canarias-sube-las-palmas-corrige-precio-salida-2026/ https://alejandroabreus.com/canarias-sube-las-palmas-corrige-precio-salida-2026/#comments Wed, 07 Oct 2026 08:43:31 +0000 https://alejandroabreus.com/canarias-sube-las-palmas-corrige-precio-salida-2026/ #aa-weekly{--c:#2b1d14;--c2:#493326;--gold:#c0a080;--cream:#f4eee5;--paper:#fffdf9;--text:#28231f;--muted:#6e655e;--line:#e7ded2;max-width:920px;margin:auto;color:var(--text);font:18px/1.72 inherit} #aa-weekly *{box-sizing:border-box}#aa-weekly h2{margin:2.1em 0 .65em;color:var(--c);font-size:clamp(1.45rem,3vw,2.05rem);line-height:1.2}#aa-weekly a{color:#684c32;text-underline-offset:3px} #aa-weekly .aa-signature{display:flex!important;align-items:center!important;gap:14px!important;margin:18px 0 14px!important;padding:12px 14px!important;border:1px solid var(--line);border-left:4px solid var(--gold);border-radius:12px;background:#fff} #aa-weekly .aa-signature img{width:68px!important;height:68px!important;border:2px solid var(--gold);border-radius:50%;object-fit:cover} #aa-weekly .aa-signature-name{margin:0!important;color:var(--c);font-weight:800}.aa-signature-role,.aa-signature-links,.aa-post__dates{color:var(--muted);font-size:.84rem!important} #aa-weekly .aa-lead{font-size:clamp(1.08rem,2.3vw,1.3rem);line-height:1.55}.aa-quick,.aa-callout,.aa-cta,.aa-calendly{margin:28px 0;padding:22px;border-radius:14px} #aa-weekly .aa-quick{border:1px solid var(--gold);background:#fbf7ed}.aa-callout{border-left:4px solid var(--gold);background:var(--cream)} #aa-weekly .aa-kpis{display:grid;grid-template-columns:repeat(3,1fr);gap:12px;margin:24px 0}.aa-kpi{padding:18px;border:1px solid var(--line);border-radius:12px;background:#fff}.aa-kpi strong{display:block;font-size:1.55rem;color:var(--c)}.aa-kpi span{font-size:.76rem;color:var(--muted)} #aa-weekly .aa-table{overflow:auto;border:1px solid var(--line);border-radius:12px;margin:25px 0}#aa-weekly table{width:100%;min-width:650px;border-collapse:collapse;background:#fff}#aa-weekly th,#aa-weekly td{padding:13px 14px;border-bottom:1px solid var(--line);text-align:left;vertical-align:top}#aa-weekly th{background:var(--c);color:#fff} #aa-weekly .aa-cta{background:var(--c);color:#fff}.aa-cta h2{color:#fff;margin-top:0}.aa-btn{display:inline-block;padding:12px 17px;border-radius:8px;background:var(--cream);color:var(--c)!important;font-weight:800;text-decoration:none} #aa-weekly .aa-sources{margin-top:40px;padding-top:18px;border-top:2px solid var(--c);font-size:.88rem}.aa-calendly{border:1px solid var(--line);background:var(--paper)}.aa-calendly-widget{min-width:320px;height:720px} #aa-read-progress{position:fixed;top:0;left:0;right:0;height:5px;z-index:999999;background:#eee5d8;pointer-events:none}#aa-read-progress span{display:block;height:100%;background:#c0a080;transform:scaleX(0);transform-origin:left center} @media(max-width:700px){#aa-weekly{font-size:17px;padding:0 12px}.aa-kpis{grid-template-columns:1fr}.aa-signature img{width:54px!important;height:54px!important}}
Alejandro Abreus, consultor inmobiliario

Alejandro Abreus

Consultor inmobiliario · API colegiado nº 02129 · MSc en Derecho Inmobiliario

Canarias mantiene precios de oferta elevados, pero Las Palmas de Gran Canaria corrigió en septiembre en dos portales a la vez. Para un propietario, la conclusión útil no es “el mercado cae” ni “Canarias sigue subiendo”: es que el precio de salida necesita mucha más precisión territorial.

La lectura en 30 segundos

  • Idealista sitúa la oferta en Canarias en 3.349 €/m² en septiembre, +0,4% mensual.
  • En Las Palmas de Gran Canaria, idealista registra 2.843 €/m², -1,9% mensual y -2,7% trimestral.
  • Fotocasa sitúa la capital en 2.598 €/m², -1,1% mensual y -4,5% trimestral.
  • El euríbor a un año subió al 3,247% en septiembre.
3.349 €/m²Canarias · oferta · septiembre
-1,9%Las Palmas GC · idealista · mensual
3,247%Euríbor 12 meses · septiembre

El error: vender una vivienda concreta con un promedio autonómico

Canarias puede mantener un agregado elevado mientras una ciudad, un barrio o una microzona se comportan de otra forma. Eso no es una contradicción. Es lo normal en un mercado heterogéneo.

El dato autonómico mezcla territorios, tipologías, superficies, calidades y compradores diferentes. Por eso no sirve para responder, por sí solo, cuánto debería pedir un propietario por una vivienda concreta.

Canarias no es una vivienda. Las Palmas de Gran Canaria tampoco es una microzona. El precio defendible se decide mucho más abajo.

Dos portales corrigiendo a la vez: ¿qué significa?

Idealista y Fotocasa trabajan con oferta publicada, no con escrituras de compraventa. Sus cifras no deben presentarse como precio efectivo de cierre. Pero cuando dos fuentes distintas muestran una corrección mensual y trimestral en el mismo municipio, la señal merece atención.

Fuente Ámbito Septiembre Mensual Trimestral
idealista Canarias 3.349 €/m² +0,4% -0,4%
idealista Las Palmas de Gran Canaria 2.843 €/m² -1,9% -2,7%
Fotocasa Las Palmas de Gran Canaria 2.598 €/m² -1,1% -4,5%

La lectura correcta es prudente: el agregado canario no autoriza a trasladar automáticamente una subida a una vivienda de la capital. Y la caída municipal tampoco demuestra por sí sola una caída del precio de cierre.

El segundo factor: financiar cuesta más

El Banco de España sitúa el euríbor a un año en 3,247% en septiembre, frente al 2,954% de agosto. Ese dato es nacional y no describe por sí solo a cada comprador, pero sí recuerda algo esencial: el precio de una vivienda no compite únicamente contra otras viviendas; también compite contra la capacidad financiera real de la demanda.

Cuando la financiación se endurece, el margen para sostener un precio de salida débilmente argumentado puede reducirse. Eso no obliga a bajar el precio automáticamente. Obliga a demostrarlo mejor.

Qué haría yo antes de sacar una vivienda al mercado

Separaría cuatro preguntas: qué muestran los agregados, qué está ocurriendo en la microzona, contra qué oferta real compite hoy la vivienda y qué rango puede sostenerse con comparables defendibles. Después fijaría el precio estratégico de salida y establecería una revisión temprana de la respuesta del mercado.

La primera revisión no debería esperar meses. Si el posicionamiento no genera la respuesta esperada, la información de las primeras semanas sirve para decidir si el problema está en precio, presentación, producto o distribución.

Valor de mercado estimado, precio de salida y rango probable de cierre son tres cosas distintas. Mezclarlas suele producir falsas certezas.

Si vas a vender, no fijes el precio mirando solo el promedio

Puedo revisar contigo microzona, comparables, competencia observable, financiación y estrategia de salida antes de que el mercado forme una opinión sobre tu inmueble.

Analizar mi propiedad

Lecturas conectadas

Fuentes y metodología

  1. idealista · Informe de precios de venta · Canarias.
  2. idealista · Las Palmas de Gran Canaria.
  3. Fotocasa · Índice de precio de vivienda · Las Palmas de Gran Canaria.
  4. Banco de España · euríbor a un año · septiembre 2026.

Los datos de portales corresponden a oferta publicada, no a precio escriturado. El euríbor es un indicador nacional de referencia y no una condición individual de financiación.

]]>
https://alejandroabreus.com/canarias-sube-las-palmas-corrige-precio-salida-2026/feed/ 1
El valor tasado de la vivienda sube un 14,2% en Canarias: qué significa para tu precio https://alejandroabreus.com/valor-tasado-vivienda-canarias-2026/ https://alejandroabreus.com/valor-tasado-vivienda-canarias-2026/#comments Mon, 28 Sep 2026 16:37:46 +0000 https://alejandroabreus.com/?p=4774 #aa-valor-tasado{--c:#2b1d14;--c2:#493326;--gold:#c0a080;--cream:#f4eee5;--paper:#fffdf9;--text:#28231f;--muted:#6e655e;--line:#e7ded2;max-width:920px;margin:auto;color:var(--text);font:18px/1.72 inherit} #aa-valor-tasado *{box-sizing:border-box} #aa-valor-tasado h2{margin:2.1em 0 .65em;color:var(--c);font-size:clamp(1.45rem,3vw,2.05rem);line-height:1.2} #aa-valor-tasado h3{color:var(--c2)} #aa-valor-tasado a{color:#684c32;text-underline-offset:3px} #aa-valor-tasado .aa-signature{display:flex!important;flex-direction:row!important;align-items:center!important;gap:14px!important;width:100%!important;min-height:0!important;height:auto!important;margin:18px 0 14px!important;padding:12px 14px!important;border:1px solid var(--line);border-left:4px solid var(--gold);border-radius:12px;background:#fff}#aa-valor-tasado .aa-signature>div{flex:1 1 auto!important;min-width:0!important;width:auto!important} #aa-valor-tasado .aa-signature img{flex:0 0 68px!important;width:68px!important;height:68px!important;max-width:68px!important;border:2px solid var(--gold);border-radius:50%;object-fit:cover} #aa-valor-tasado .aa-signature p{margin:2px 0} #aa-valor-tasado .aa-signature-name{margin:0 0 2px!important;color:var(--c);font-size:1rem!important;font-weight:800;line-height:1.2!important}#aa-valor-tasado .aa-signature-role,#aa-valor-tasado .aa-signature-links,#aa-valor-tasado .aa-post__dates{margin:0!important;color:var(--muted);font-size:.84rem!important;line-height:1.35!important}#aa-valor-tasado .aa-signature-links{white-space:normal!important}#aa-valor-tasado .aa-signature-links a{white-space:nowrap!important}#aa-valor-tasado .aa-post__dates{margin:6px 0 22px!important;padding-bottom:12px;border-bottom:1px solid var(--line)} #aa-valor-tasado .aa-lead{font-size:clamp(1.08rem,2.3vw,1.3rem);line-height:1.55} #aa-valor-tasado .aa-meta{color:var(--muted);font-size:.82rem} #aa-valor-tasado .aa-quick,#aa-valor-tasado .aa-callout,#aa-valor-tasado .aa-cta,#aa-valor-tasado .aa-calendly{margin:28px 0;padding:22px;border-radius:14px} #aa-valor-tasado .aa-quick{border:1px solid var(--gold);background:#fbf7ed} #aa-valor-tasado .aa-callout{border-left:4px solid var(--gold);background:var(--cream)} #aa-valor-tasado .aa-kpis{display:grid;grid-template-columns:repeat(3,1fr);gap:12px;margin:24px 0} #aa-valor-tasado .aa-kpi{padding:18px;border:1px solid var(--line);border-radius:12px;background:#fff} #aa-valor-tasado .aa-kpi strong{display:block;font-size:1.55rem;color:var(--c)} #aa-valor-tasado .aa-kpi span{font-size:.76rem;color:var(--muted)} #aa-valor-tasado .aa-table{overflow:auto;border:1px solid var(--line);border-radius:12px;margin:25px 0} #aa-valor-tasado table{width:100%;min-width:650px;border-collapse:collapse;background:#fff} #aa-valor-tasado th,#aa-valor-tasado td{padding:13px 14px;border-bottom:1px solid var(--line);text-align:left;vertical-align:top} #aa-valor-tasado th{background:var(--c);color:#fff} #aa-valor-tasado .aa-cta{background:var(--c);color:#fff} #aa-valor-tasado .aa-cta h2{color:#fff;margin-top:0} #aa-valor-tasado .aa-btn{display:inline-block;padding:12px 17px;border-radius:8px;background:var(--cream);color:var(--c)!important;font-weight:800;text-decoration:none} #aa-valor-tasado .aa-sources{margin-top:40px;padding-top:18px;border-top:2px solid var(--c);font-size:.88rem} #aa-valor-tasado .aa-calendly{border:1px solid var(--line);background:var(--paper)} #aa-valor-tasado .aa-calendly-widget{min-width:320px;height:720px} #aa-read-progress{position:fixed;top:0;left:0;right:0;height:5px;z-index:999999;background:#eee5d8;pointer-events:none} #aa-read-progress span{display:block;height:100%;background:#c0a080;transform:scaleX(0);transform-origin:left center} @media(max-width:700px){#aa-valor-tasado{font-size:17px;padding:0 12px}#aa-valor-tasado .aa-kpis{grid-template-columns:1fr}#aa-valor-tasado .aa-signature{display:flex!important;flex-direction:row!important;align-items:center!important;gap:10px!important;padding:10px 12px!important}#aa-valor-tasado .aa-signature img{flex:0 0 54px!important;width:54px!important;height:54px!important;max-width:54px!important}#aa-valor-tasado .aa-signature-name{font-size:.96rem!important}#aa-valor-tasado .aa-signature-role,#aa-valor-tasado .aa-signature-links{font-size:.78rem!important;line-height:1.3!important}.aa-calendly-widget{height:760px!important}}
Alejandro Abreus, consultor inmobiliario en Gran Canaria

Alejandro Abreus

Consultor inmobiliario · API colegiado nº 02129 · MSc en Derecho Inmobiliario

El valor tasado medio de la vivienda libre en Canarias subió un 14,2% interanual en el segundo trimestre de 2026. Es una señal potente. Pero no significa que cada vivienda canaria valga automáticamente un 14,2% más ni que ese porcentaje pueda trasladarse directamente al precio de salida.

La lectura en 30 segundos

  • ISTAC sitúa el valor tasado medio de la vivienda libre en Canarias en 2.279,4 €/m² en 2026T2.
  • La variación interanual es del +14,2%, por encima del +12,5% nacional.
  • La provincia de Las Palmas registra 2.263 €/m²; eso no equivale a Gran Canaria.
  • Una estadística de tasación describe una tendencia agregada; no sustituye la valoración individual de tu inmueble.
2.279,4 €/m²Canarias · valor tasado medio · vivienda libre
+14,2%Variación interanual · 2026T2
+12,5%España · variación interanual

¿Significa que tu vivienda vale un 14,2% más?

No necesariamente. La cifra publicada por ISTAC procede de la Estadística de Valor Tasado de la Vivienda y resume valoraciones realizadas por empresas de tasación. Describe la evolución de una muestra agregada en Canarias. No conoce por sí sola tu microzona, estado, planta, ascensor, orientación, vistas, terraza, garaje, reforma, eficiencia, ruido, documentación ni la competencia que un comprador verá el mismo día.

La regla práctica: un índice confirma el contexto; una valoración profesional determina si ese contexto puede defenderse en una propiedad concreta.

Tasación, precio anunciado y precio de cierre no son lo mismo

Este matiz es crítico porque en el mercado circulan cifras procedentes de fuentes que miden momentos distintos de la operación.

Dato Qué mide Para qué sirve al vendedor
Valor tasado Valoraciones realizadas por sociedades/empresas de tasación. Contrastar el entorno de financiación y valoración técnica.
Precio de oferta Lo que solicitan los vendedores en los portales. Analizar competencia y posicionamiento.
Precio de cierre Precio finalmente acordado y formalizado. Entender cuánto absorbe realmente el mercado.

Por eso dos cifras diferentes pueden ser correctas al mismo tiempo. Por ejemplo, los portales pueden mostrar una evolución de oferta distinta de la estadística de tasación porque trabajan con muestras, momentos y metodologías diferentes.

Lo relevante para un propietario en Gran Canaria

La estadística oficial da una señal de fortaleza del mercado canario, pero exige una lectura territorial rigurosa. ISTAC publica para Canarias y también para las provincias: 2.263 €/m² en Las Palmas y 2.296,6 €/m² en Santa Cruz de Tenerife. La provincia de Las Palmas incluye Gran Canaria, Lanzarote y Fuerteventura, por lo que no debe presentarse ese dato como si fuese el valor medio de Gran Canaria.

Dentro de Las Palmas de Gran Canaria, además, las diferencias por distrito son importantes. El mercado real compite por microzonas y tipologías, no por promedios autonómicos.

La pregunta correcta antes de vender

No es “¿cuánto ha subido Canarias?”. Es:

¿Qué parte de esa subida puede defender mi vivienda frente a propiedades realmente comparables y frente a la tasación que necesitará un comprador financiado?

Ese análisis requiere comparables relevantes, homogeneización de diferencias, revisión del posicionamiento actual y una estrategia de precio que pueda sobrevivir a negociación y financiación.

¿Subir el precio de salida porque el valor tasado sube?

Hacerlo automáticamente sería un error. Un mercado alcista permite aspirar a capturar valor, pero un precio mal defendido puede reducir demanda, alargar la comercialización y terminar obligando a negociar desde una posición más débil.

La oportunidad para el vendedor está en distinguir entre subida estadística y valor defendible del activo. Ahí es donde el dato oficial deja de ser una noticia y se convierte en estrategia.

Antes de fijar precio, analiza qué puede defender tu propiedad

Si estás pensando en vender en Gran Canaria o Canarias, puedo revisar contigo microzona, competencia, comparables, condicionantes y rango de salida antes de que el mercado forme una opinión sobre tu inmueble.

Analizar mi propiedad

Lecturas conectadas

Fuentes y metodología

  1. ISTAC · Estadística de Valor Tasado de Vivienda · 2026 segundo trimestre, publicada el 25/09/2026.
  2. Fotocasa · índice de precio de oferta de Las Palmas de Gran Canaria, septiembre de 2026, usado únicamente como contraste de oferta.

Este contenido distingue valor tasado, precio de oferta y precio de cierre. No constituye una tasación homologada ni una valoración individual de una propiedad.

]]>
https://alejandroabreus.com/valor-tasado-vivienda-canarias-2026/feed/ 1
La Trampa del Otoño: El «Efecto Rebaño» que Devora tu Plusvalía https://alejandroabreus.com/la-trampa-del-otono-el-efecto-rebano-que-devora-tu-plusvalia/ https://alejandroabreus.com/la-trampa-del-otono-el-efecto-rebano-que-devora-tu-plusvalia/#respond Tue, 15 Sep 2026 09:54:00 +0000 https://alejandroabreus.com/?p=3832
DOSSIER NO. 1201-MKT MARKET SATURATION • SEP 2026
PSICOLOGÍA DEL MERCADO • PROTOCOLO API 02129

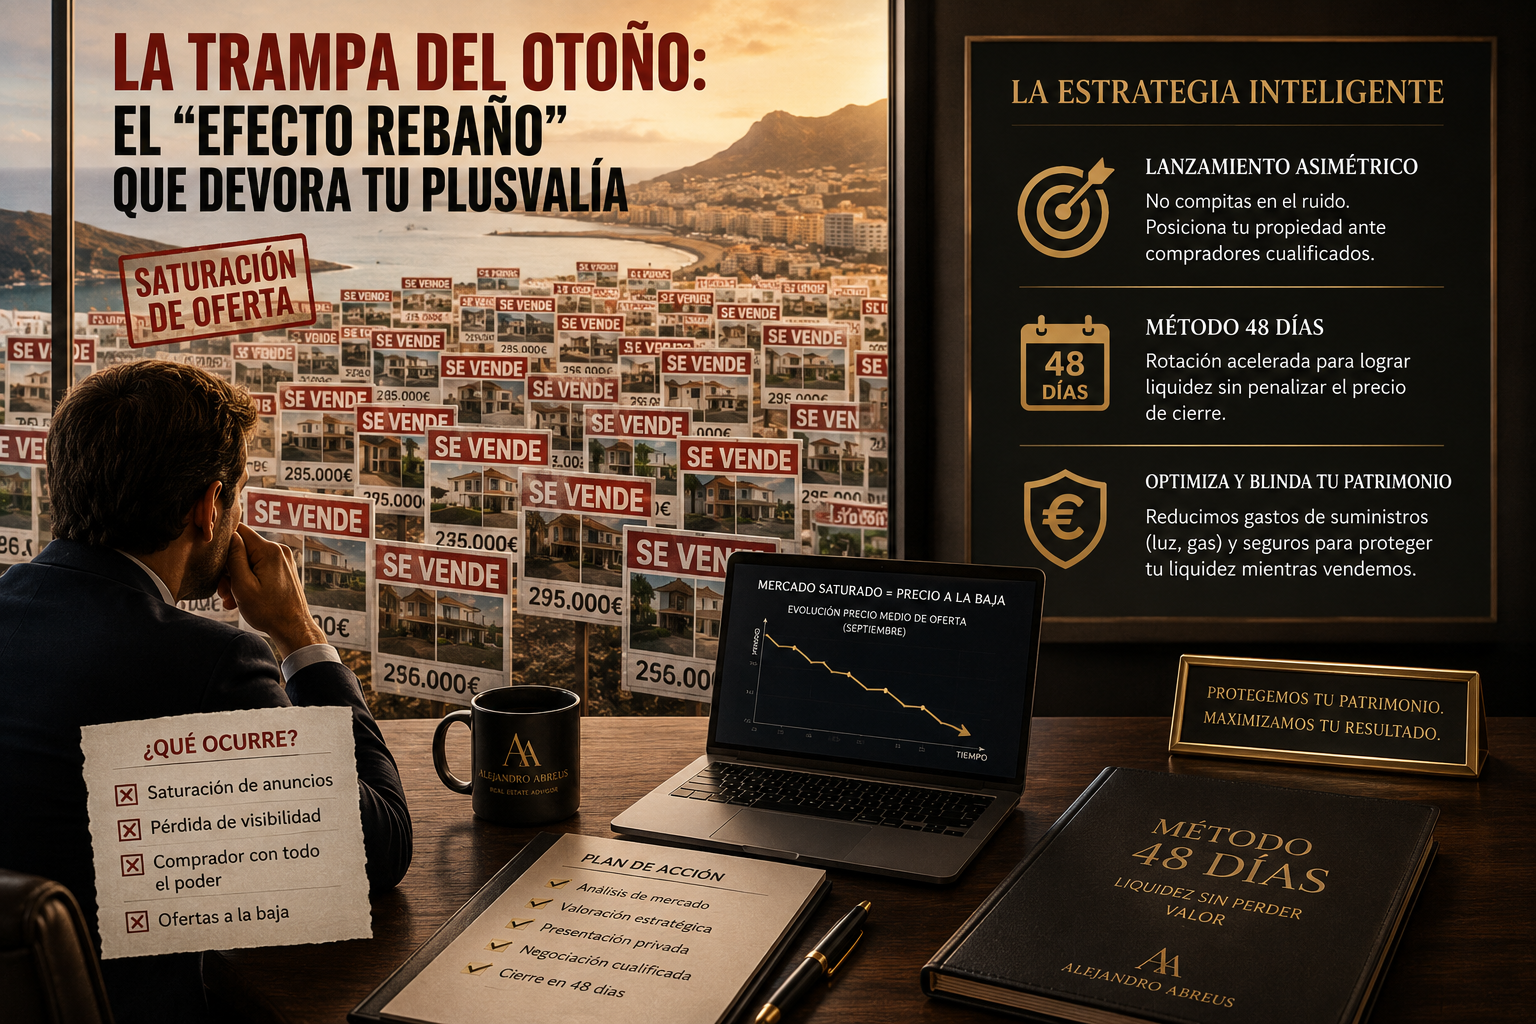
La Trampa del Otoño: El «Efecto Rebaño» que Devora tu Plusvalía

AUDITORÍA COMERCIAL POR ALEJANDRO ABREUS

Septiembre es históricamente el mes del autoengaño en el sector inmobiliario. Tras el letargo estival, miles de propietarios en Gran Canaria deciden unánimemente lanzar sus activos al mercado, convencidos de que el «inicio del curso» reactivará la demanda de forma mágica. Como Agente de la Propiedad Inmobiliaria (API), mi análisis empírico demuestra una realidad drásticamente distinta: este fenómeno de publicación masiva, conocido como el «Efecto Rebaño», provoca una saturación repentina de la oferta que diluye inmediatamente la visibilidad de cualquier propiedad.

Cuando los portales generalistas en Las Palmas de Gran Canaria, Telde o San Bartolomé de Tirajana colapsan bajo miles de anuncios nuevos durante la primera quincena de septiembre, el comprador recupera el poder de negociación absoluto. Ante un exceso de inventario, el inversor cualificado no siente urgencia; compara, dilata los tiempos de decisión y lanza ofertas agresivas a la baja. Publicar tu inmueble siguiendo esta inercia estacional no es comercializar, es ceder el control de tu patrimonio al azar.

Competir en un ecosistema inundado exige una disrupción técnica. La única salida viable es aplicar un **lanzamiento asimétrico** apoyado en estrategias de rotación como el Método 48 Días. En lugar de sumar un inmueble más a la masa, extraemos la propiedad del «ruido» y la posicionamos directamente ante bases de datos y carteras de inversión con liquidez pre-aprobada.

Asimismo, blindar el precio de cierre exige mitigar gastos. Un inmueble estancado devora liquidez mensual. Para evitar esta erosión, mis clientes delegan en mi despacho la **optimización técnica de sus contratos de suministro eléctrico, gas y pólizas de seguro patrimonial**. Si necesitas ajustar estos costes fijos de tu vivienda mientras gestionamos su venta, contáctame vía WhatsApp.

Esperar a publicar junto a la multitud es un error estratégico. Si planeas desinvertir este otoño sin sufrir la devaluación de la sobreoferta, el rigor de un API colegiado es tu único escudo.

CURVA DE SATURACIÓN: EL DESPLOME DE SEPTIEMBRE

El volumen de oferta (negro) vs. la caída del precio final (dorado)

JULIO
AGOSTO
SEPTIEMBRE
Oferta (Competencia) Precio de Cierre

Fundamento Bibliográfico y Fuentes Oficiales

DESCARGO DE RESPONSABILIDAD: Este dossier constituye un análisis de comportamiento de mercado elaborado por Alejandro Abreus. No constituye asesoramiento financiero vinculante.

Alejandro Abreus
Alejandro Abreus
API & Broker Inmobiliario • Colegiado 02129

Estratega Patrimonial. Auditoría de rentabilidad y posicionamiento de activos de alto valor en Gran Canaria.

DISEÑAR MI ESTRATEGIA
WHATSAPP DIRECTO AUDITORÍA PRIVADA
]]>
https://alejandroabreus.com/la-trampa-del-otono-el-efecto-rebano-que-devora-tu-plusvalia/feed/ 0
Pinchazo inmobiliario https://alejandroabreus.com/pinchazo-vivienda-espana-2026/ https://alejandroabreus.com/pinchazo-vivienda-espana-2026/#respond Sat, 05 Sep 2026 17:50:34 +0000 https://alejandroabreus.com/?p=4361

Alejandro Abreus

Consultor inmobiliario · API colegiado nº 02129 · MSc en Derecho Inmobiliario

Gran Canaria · Canarias · España

+34 691 74 85 96 · info@alejandroabreus.com · Instagram · LinkedIn

EL DATO INMOBILIARIO · ANÁLISIS DE ACTUALIDAD

Se empieza a hablar de un posible “pinchazo” del precio de la vivienda en España. La pregunta es sencilla: ¿hay datos que lo demuestren o estamos convirtiendo una desaceleración en un titular mucho mayor de lo que permiten afirmar las estadísticas?

Por Alejandro Abreus · Publicado y revisado: · Calculando lectura…

Fecha 05/09/2026
Hora local Calculando…
Desde Zona horaria del dispositivo
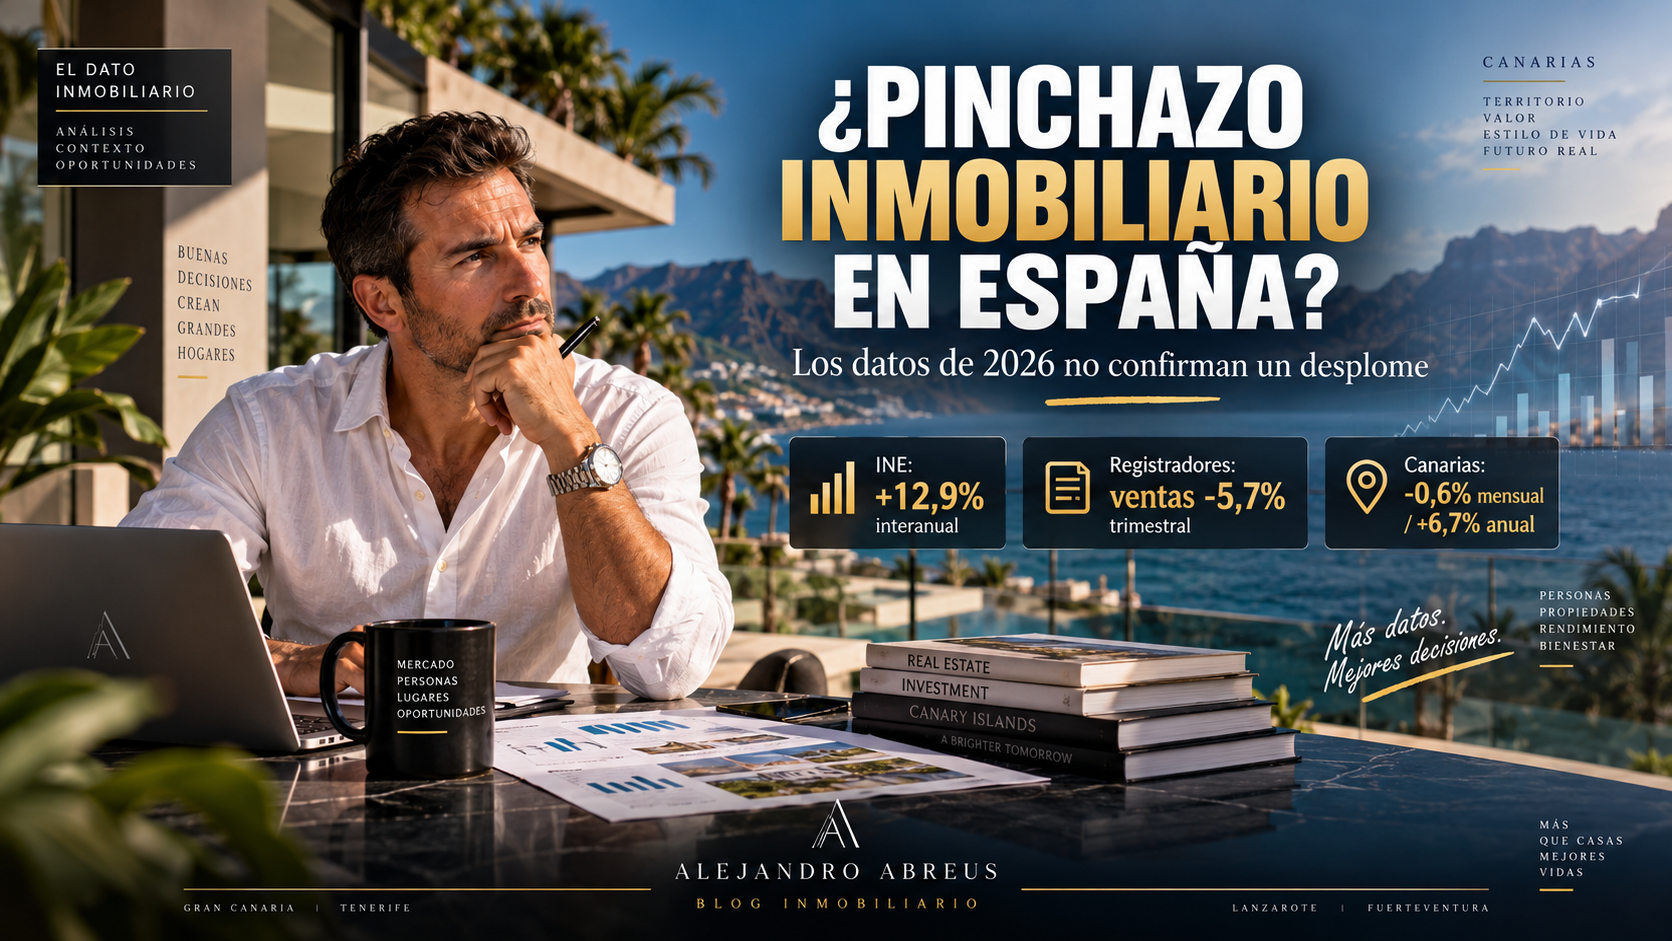
RESPUESTA DIRECTA No. A 5 de septiembre de 2026, los datos disponibles no permiten afirmar que España esté sufriendo un pinchazo generalizado del precio de la vivienda. Sí permiten afirmar algo distinto: la actividad está perdiendo velocidad, el crédito se está endureciendo y el coste de financiación vuelve a presionar al comprador.
Mi veredicto sobre el titular
“Los precios se están desplomando” REFUTADO con los datos actuales.
“El mercado se está enfriando” CONFIRMADO.
“La financiación se está endureciendo” CONFIRMADO.
“Podría llegar una corrección” POSIBLE, pero todavía no demostrada.

Los precios todavía no están enviando una señal de desplome

Para analizar correctamente esta noticia hay que evitar uno de los errores más habituales cuando se habla de vivienda: mezclar precios de anuncio, precios de compraventa, tasaciones y volumen de operaciones.

El Índice de Precios de Vivienda del INE registró en el primer trimestre de 2026 una subida del 12,9% interanual y del 3,5% trimestral. La vivienda usada avanzó un 13,5% interanual y la vivienda nueva un 9,1%.

INE · 2026T1 +12,9% Variación anual del IPV
Vivienda usada +13,5% INE · tasa interanual
Vivienda nueva +9,1% INE · tasa interanual
Evolución de la tasa anual del precio de la vivienda España · INE · porcentaje interanual
0% 4% 8% 12% 16% 24T2 24T3 24T4 25T1 25T2 25T3 25T4 26T1 12,9% Tasa interanual del IPV total
Serie utilizada: 2024T2 7,8% · 2024T3 8,1% · 2024T4 11,3% · 2025T1 12,2% · 2025T2 12,7% · 2025T3 12,8% · 2025T4 12,9% · 2026T1 12,9%. Fuente: Instituto Nacional de Estadística.

¿Entonces de dónde sale la sensación de “pinchazo”?

De indicadores más recientes y de naturaleza distinta. El índice de precios de oferta de idealista registró en agosto una caída mensual del 0,3%.

Ese dato merece atención. Pero el mismo indicador muestra que el precio de oferta seguía un 12,5% por encima de agosto de 2025 y se situaba en 2.924 €/m².

España · señales recientes de precio. Las fuentes utilizan metodologías diferentes.
Fuente Qué mide Periodo Variación Lectura
INE Índice de precios de compraventa 2026T1 +12,9% anual Precio todavía expansivo
Registradores Precio medio de operaciones registradas 2026T2 +9,2% anual Precio todavía positivo
idealista Precio de oferta Ago. 2026 −0,3% mensual / +12,5% anual Señal mensual de moderación
Primera conclusión

Un mes ligeramente negativo en un índice de precios de oferta no equivale a un pinchazo inmobiliario.

Para hablar de un auténtico cambio de tendencia necesitaríamos observar varios periodos consecutivos de deterioro y confirmación en precios efectivos de compraventa.

Lo que sí está perdiendo fuerza es la actividad

Aquí aparece el dato que, en mi opinión, merece más atención que el titular sobre los precios.

El Colegio de Registradores contabilizó 167.934 compraventas durante el segundo trimestre de 2026. Eso supone una reducción del 5,7% respecto al trimestre anterior y del 2,3% respecto al mismo periodo de 2025.

Ventas 2026T2 167.934 Compraventas registradas
Variación trimestral −5,7% Actividad
Precio registral +9,2% Variación interanual
La contradicción aparente de 2026 Menos actividad mientras el precio registral todavía sube
2026T2 · Registradores SUBIDA BAJADA 0 −5,7% +9,2% Compraventas variación trimestral Precio medio variación interanual Menos operaciones pueden coexistir temporalmente con precios todavía al alza
Cómo leer esta gráfica: las dos barras representan tasas diferentes y no magnitudes directamente comparables. Su función es visualizar que una caída de actividad puede coexistir temporalmente con una subida del precio medio. Fuente: Colegio de Registradores.
Esto cambia bastante la lectura.

Lo que parece estar enfriándose primero no es necesariamente el precio. Está perdiendo fuerza la velocidad del mercado.

En una fase de enfriamiento, el ajuste puede aparecer antes en número de operaciones, tiempo de comercialización, negociación y financiación que en el precio medio nacional.

Euríbor y financiación: aquí sí aparece una señal de riesgo

El euríbor a doce meses se situó en agosto de 2026 en 2,954%, frente al 2,855% de julio.

El aumento del coste del dinero reduce la capacidad de endeudamiento de determinados compradores y puede terminar afectando al precio máximo que el mercado puede absorber.

Euríbor a 12 meses en 2026 Porcentaje · enero-agosto
2,0 2,4 2,8 3,2 ENE FEB MAR ABR MAY JUN JUL AGO 2,954%
Serie: enero 2,245% · febrero 2,221% · marzo 2,565% · abril 2,747% · mayo 2,804% · junio 2,798% · julio 2,855% · agosto 2,954%. Fuente: Banco de España.
Financiación más exigente

La solvencia del comprador adquiere todavía más importancia.

Menor capacidad hipotecaria

Un coste financiero mayor reduce el presupuesto máximo de algunos compradores.

Mercado más selectivo

Las viviendas peor posicionadas pueden sufrir antes que el mercado agregado.

Mayor negociación

Un comprador con menor capacidad financiera puede necesitar más margen de precio.

Hay otra razón por la que una caída brusca no es automática: falta oferta

Una de las diferencias importantes respecto a otros ciclos inmobiliarios aparece en la relación entre formación de hogares y producción de vivienda.

Cuando la creación de hogares supera de forma persistente a la nueva oferta residencial, se genera una presión estructural que puede sostener los precios incluso cuando disminuye el número de compraventas.

Creación de hogares frente a vivienda terminada España · comparación orientativa
0 100k 200k 300k 2021 2022 2023 2024 2025 Nuevos hogares Vivienda terminada
La gráfica representa la brecha estructural entre formación de hogares y producción de vivienda. Debe interpretarse como contexto del mercado, no como predicción individual de precios.
Esto ayuda a explicar algo que parece contradictorio.

Se pueden vender menos viviendas y mantener precios elevados cuando disminuye la demanda solvente, pero la oferta disponible continúa siendo limitada.

¿Estamos repitiendo 2007? Hay diferencias importantes

Que los precios estén altos no basta para concluir que nos encontramos ante una reproducción automática de la crisis inmobiliaria anterior.

Ciclo 2004-2007

  • fuerte expansión del crédito;
  • construcción con mucho más peso;
  • mayor apalancamiento inmobiliario;
  • producción de vivienda muy elevada;
  • fuerte exposición bancaria a promoción;
  • posterior exceso de oferta.

Ciclo 2025-2026

  • financiación más prudente;
  • vivienda nueva insuficiente frente a la demanda;
  • mayor peso de la vivienda usada;
  • escasez de oferta en determinados mercados;
  • demanda internacional en ciertas zonas;
  • menor producción relativa de vivienda.
“Precio alto no significa automáticamente burbuja. Y burbuja tampoco significa que el precio tenga que caer mañana.” Alejandro Abreus · análisis profesional
Esto no significa que no exista riesgo.

Una combinación prolongada de precios elevados, tipos de interés crecientes, menor accesibilidad, deterioro económico y caída de demanda sí puede terminar generando una corrección.

Lo importante es distinguir riesgo futuro de caída demostrada actualmente.

Canarias: aquí la moderación mensual merece atención

Canarias necesita un análisis separado. Según el índice de precios de oferta de idealista, agosto de 2026 se situó alrededor de 3.336 €/m².

Frente a julio, el precio retrocedió aproximadamente 0,6%. Pero frente a agosto de 2025, el nivel seguía siendo aproximadamente 6,7% superior.

Canarias 3.336 €/m² Precio de oferta
Frente a julio −0,6% Variación mensual
Frente a agosto 2025 +6,7% Variación interanual
Para un propietario, esta distinción es fundamental.

Una vivienda situada en una zona con poca oferta, alta demanda, buena absorción y características diferenciadoras puede seguir manteniendo poder de precio aunque el promedio regional se modere.

¿Qué tendría que ocurrir para que empezara a hablar de un verdadero pinchazo?

Un único mes negativo no sería suficiente. Tampoco una caída aislada del número de compraventas.

Para cambiar el diagnóstico necesitaría observar una combinación de señales durante varios meses.

Precio
varios trimestres consecutivos con precios efectivos planos o negativos.
Ventas
descensos persistentes y generalizados de las operaciones.
Financiación
reducción significativa del crédito hipotecario y de la demanda solvente.
Descuentos
aumento de la diferencia entre precio solicitado y precio real de cierre.
Tiempo
incremento sostenido de los días necesarios para cerrar una venta.
Stock
crecimiento continuado de la oferta sin absorción equivalente.
Economía
deterioro de empleo, renta disponible y confianza del consumidor.
Ahí sí cambiaría el diagnóstico.

Si estas señales empiezan a coincidir durante varios periodos, ya no estaríamos hablando simplemente de desaceleración. Estaríamos ante un escenario compatible con una corrección real del mercado.

¿Qué significa todo esto si estás pensando vender?

Que no deberías bajar automáticamente el precio de tu vivienda porque aparezca un titular sobre un supuesto “pinchazo”.

Pero tampoco deberías ignorar que determinadas variables empiezan a cambiar.

Muchas visitas y ninguna oferta

El mercado puede estar indicando un problema de precio, producto o expectativas.

Muchas visualizaciones y pocas consultas

Conviene revisar precio de entrada, fotografía, posicionamiento y competencia.

Ofertas repetidas en una horquilla

Esa coincidencia puede aportar información sobre la percepción comercial del inmueble.

La vivienda sigue generando demanda

Una noticia nacional no debería sustituir el análisis de tu micromercado.

“El dato nacional nos dice hacia dónde sopla el viento. El precio de tu vivienda depende además del inmueble, de la zona, de la competencia y de cómo lo estamos llevando al mercado.” Alejandro Abreus

Conclusión: todavía no veo un pinchazo, pero sí un mercado que exige más precisión

Mi lectura, a 5 de septiembre de 2026, es la siguiente.

Los precios no muestran todavía un desplome generalizado.

La actividad sí muestra señales de moderación.

La financiación debe vigilarse especialmente.

La escasez de oferta continúa actuando como soporte estructural en numerosos mercados.

VEREDICTO FINAL

“Pinchazo inmobiliario en España”: NO CONFIRMADO.

“Enfriamiento del mercado”: HAY SEÑALES.

“Riesgo de corrección futura”: HAY QUE VIGILARLO.

EL DATO INMOBILIARIO

Este análisis forma parte de una serie en la que revisaré noticias que puedan afectar al mercado inmobiliario y a las decisiones de propietarios.

El objetivo no será repetir lo que dice el titular. Será comprobar si ese titular está respaldado por los datos y explicar qué significa realmente.

NOTICIA → DATOS → CONTRASTE → VEREDICTO → CANARIAS → DECISIÓN

Preguntas frecuentes

¿Está bajando el precio de la vivienda en España?

No existe por ahora una caída anual generalizada en las principales estadísticas. Sí aparecen señales de moderación en determinadas métricas.

¿Una caída mensual significa que ha empezado un pinchazo?

No. Un único mes negativo no establece una tendencia. Para hablar de una corrección habría que observar varios periodos consecutivos y confirmación en precios efectivos.

¿Se están vendiendo menos viviendas?

Algunos indicadores recientes muestran moderación del número de operaciones. Esa evolución merece un seguimiento especial.

¿Estamos ante otra crisis como la de 2007?

Existen diferencias relevantes en financiación, producción de vivienda, apalancamiento, oferta y estructura bancaria.

¿Está bajando el precio en Canarias?

Los precios de oferta han mostrado cierta moderación mensual, pero continúan por encima de los niveles de un año antes.

¿Debo bajar ahora el precio de mi vivienda?

No únicamente por una noticia nacional. La decisión debería basarse en comparables, consultas, visitas, ofertas, competencia, financiación y tiempo de comercialización.

¿Estás pensando vender y quieres saber si estos cambios deberían afectar al precio o a la estrategia de tu vivienda?

Envíame la palabra DATOS , la zona y, si la propiedad ya está publicada, el enlace del anuncio.

Podemos analizar qué está diciendo el mercado y, sobre todo, qué está diciendo tu inmueble.

Metodología: cómo analizo este tipo de noticias

Para evitar conclusiones incorrectas, separo cada indicador según la parte del mercado que realmente mide.

Precio efectivo INE, Registradores, Notariado.

Precio de oferta Portales inmobiliarios.

Valoración Tasaciones y estadísticas oficiales.

Financiación Banco de España, BCE e INE.

Actividad INE, Registradores y Notariado.

Importante

Que dos fuentes publiquen cifras diferentes no significa necesariamente que alguna sea incorrecta. Pueden medir conceptos, periodos, muestras o momentos diferentes del proceso inmobiliario.

Este artículo tiene finalidad informativa y refleja una interpretación profesional de la información estadística disponible. No constituye una tasación homologada, asesoramiento financiero, jurídico o fiscal individual, ni garantiza la evolución futura del precio de ningún inmueble.

Fuentes y referencias

  1. Instituto Nacional de Estadística. Índice de Precios de Vivienda.
    Instituto Nacional de Estadística
  2. Banco de España. Tipos de interés, euríbor, crédito hipotecario e informes de estabilidad financiera.
    Banco de España
  3. Colegio de Registradores de España. Estadística Registral Inmobiliaria.
    Registradores de España
  4. Ministerio de Vivienda y Agenda Urbana. Estadísticas, observatorio y series de vivienda.
    Ministerio de Vivienda
  5. Consejo General del Notariado. Estadística inmobiliaria notarial.
    Consejo General del Notariado
  6. idealista. Índices de precios de oferta de vivienda.
    Informes de precios

Fuentes revisadas: .

]]>
https://alejandroabreus.com/pinchazo-vivienda-espana-2026/feed/ 0
Estrategia Patrimonial Gran Canaria 2026: Guía Maestra de Desinversión https://alejandroabreus.com/3827-2/ https://alejandroabreus.com/3827-2/#respond Sat, 05 Sep 2026 10:00:00 +0000 https://alejandroabreus.com/?p=3827
DOSSIER NO. 1200-MASTER MACRO WEALTH GUIDE • OTOÑO 2026
INFORME DE AUTORIDAD PATRIMONIAL • PROTOCOLO API 02129

Estrategia Patrimonial Gran Canaria 2026: Guía Maestra de Desinversión

DIAGNÓSTICO MACROECONÓMICO POR ALEJANDRO ABREUS

El escenario inmobiliario al alcanzar este último tramo de 2026 exige una **Estrategia Patrimonial en Gran Canaria** basada en una reestructuración profunda de la liquidez, la gestión del rendimiento y la conservación del valor inmobiliario. Nos encontramos en un punto de inflexión donde la confluencia de la presión regulatoria, la saturación estacional de la oferta y el incremento de las exigencias técnicas de los compradores han dejado obsoletos los métodos tradicionales de comercialización. Como Agente de la Propiedad Inmobiliaria (API), he elaborado este informe de alta dirección para trazar la hoja de ruta que protege el valor neto de las carteras residenciales y comerciales en la isla.

El primer riesgo latente de la temporada es la devaluación inducida por la sobreoferta. Tras el estancamiento veraniego, miles de propietarios en Las Palmas de Gran Canaria, Telde o Maspalomas incurren en lo que denominamos la trampa del otoño y el ‘efecto rebaño’. Esta avalancha no planificada de inmuebles satura los portales generalistas, diluye la visibilidad de los activos de alta gama y cede todo el poder de negociación a compradores especulativos. Para contrarrestar esta degradación de la plusvalía, la desinversión debe ejecutarse mediante protocolos asimétricos y lanzamientos dirigidos que aíslen el inmueble del ruido masivo del mercado.

El segundo frente crítico es el cerco legislativo y la intervención de precios. La inminente aplicación de los límites de contención de rentas derivados de las zonas de mercado residencial tensionado en Las Palmas amenaza con asfixiar la rentabilidad del alquiler tradicional en distritos como Guanarteme, Triana o Ciudad del Jardín. Esta parálisis del libre mercado obliga a los grandes tenedores a tomar decisiones inmediatas: o bien rotar el capital mediante una venta garantizada, o bien reestructurar el activo hacia modelos no intervenidos como el Coliving Boutique para talento remoto o el arrendamiento por habitaciones bajo el Código Civil.

A esta ecuación de incertidumbre se suma la problemática del activo inerte. Mantener propiedades cerradas o pendientes de acuerdo genera una ruina silenciosa por viviendas desocupadas. Este fenómeno, habitual en procesos sucesorios donde se padece la parálisis documental de las herencias, expone el inmueble a riesgos de usurpación ilegal y a una degradación física acelerada.

Durante este periodo de transición o comercialización, la contención del OPEX es crítica. Para evitar que las facturas de suministros mermen la rentabilidad del propietario, **puedes delegar directamente en mi despacho la gestión integral de tus contratos de energía eléctrica, gas natural y coberturas de seguros patrimoniales**. Como API, audito y negocio las mejores tarifas del mercado para mis clientes, garantizando la máxima eficiencia de costes sin que tengas que preocuparte por trámites burocráticos. Si necesitas asistencia técnica inmediata en este aspecto, puedes contactarme directamente vía WhatsApp protegido.

Asimismo, todo proceso de salida debe considerar la carga impositiva final. Calcular con precisión la mordida impositiva del IRPF por ganancia patrimonial y optimizar las deducciones legítimas por reinversión o rehabilitación verde es lo que separa una operación deficiente de un cierre patrimonial brillante. Cuando la propiedad exige una actualización express para alcanzar el precio máximo del metro cuadrado, la ejecución de operaciones de flipping premium con alta eficiencia energética permite comprimir los plazos de retorno y maximizar el Cash-on-Cash.

En conclusión, el éxito en este tramo final de 2026 depende de la velocidad de ejecución y la eliminación absoluta de la fricción burocrática. El uso de metodologías probadas como el Método 48 Días permite concentrar la demanda cualificada en ventanas temporales reducidas, asegurando el valor del metro cuadrado antes de que las reformas regulatorias o las fluctuaciones de oferta erosionen el margen neto. Si gestionas una cartera de activos en Gran Canaria y buscas blindar su rendimiento, te invito a **analizar tu situación en la sección inferior de comentarios**. La inteligencia de mercado compartida es nuestro mayor activo.

SIMULADOR INTERACTIVO: VELOCIDAD DE VENTA VS. IMPACTO EN PLUSVALÍA

Desliza el control para evaluar la degradación del valor neto según el tiempo en el mercado:

Impacto en Precio 0.0% Descuento medio de negociación
OPEX Acumulado 926 € Costes fijos (comunidad, suministros, IBI)
Índice de Riesgo BAJO Exposición regulatoria y ocupación

MATRIZ RESUMEN: PROTOCOLO DE ACTUACIÓN OTOÑO 2026

1. Lanzamiento Asimétrico: Evitar la publicación masiva de septiembre; utilizar canales privados y filtrado pre-cualificado.

2. Adaptación Regulatoria: Reestructurar alquileres hacia modelos no intervenidos (Coliving/Habitaciones) o ejecutar venta estratégica.

3. Delegación de Suministros y OPEX: Optimizar tarifas de luz, gas natural y seguros inmobiliarios directamente con mi equipo API para proteger la rentabilidad.

4. Compresión de Tiempos: Exigir cierres en menos de 50 días mediante auditoría jurídica previa del tracto registral.

Fundamento Bibliográfico y Fuentes Oficiales

DESCARGO DE RESPONSABILIDAD: Este dossier constituye una guía macroeconómica y técnica elaborada por Alejandro Abreus en calidad de Agente de la Propiedad Inmobiliaria (API Colegiado Nº 02129). La información expuesta no sustituye el asesoramiento jurídico, tributario o notarial personalizado. Cada operación debe someterse a una auditoría técnica individualizada.

Alejandro Abreus
Alejandro Abreus
API & Broker Inmobiliario • Colegiado 02129

Estratega Patrimonial. Auditoría de rentabilidad y posicionamiento de activos de alto valor en Gran Canaria.

DISEÑAR MI ESTRATEGIA
WHATSAPP DIRECTO AUDITORÍA PRIVADA
]]>
https://alejandroabreus.com/3827-2/feed/ 0
Nuda propiedad vs. Venta la vivienda completa. https://alejandroabreus.com/hipotecas-demanda-vivienda-canarias-2026/ https://alejandroabreus.com/hipotecas-demanda-vivienda-canarias-2026/#respond Tue, 01 Sep 2026 09:00:00 +0000 https://alejandroabreus.com/?p=4071
Guía patrimonial · Antes de vender

La nuda propiedad o la venta completa responden a objetivos diferentes. Vender la vivienda completa suele proporcionar más dinero; vender la nuda propiedad permite cobrar una parte de su valor y conservar el derecho a seguir viviendo en ella. La decisión exige comparar precio neto, usufructo, impuestos, cargas y efectos sobre los herederos.

Nuda propiedad o venta completa: ¿qué opción es más rentable?

Si solo medimos el dinero recibido en la compraventa, vender la vivienda completa suele ser más rentable. El comprador recibe propiedad, uso y disfrute desde el primer día. En la nuda propiedad paga menos porque el vendedor conserva un derecho con valor económico y porque el comprador tendrá que esperar para utilizar la vivienda. La nuda propiedad no busca superar el precio de una venta completa: busca convertir parte del inmueble en liquidez sin perder el derecho a vivir en él o alquilarlo, si así se configura el usufructo.

Las 7 claves para decidir entre nuda propiedad y venta completa

  1. Objetivo personal: maximizar el precio, conseguir liquidez sin mudarse o conservar patrimonio para los herederos.
  2. Valor del pleno dominio: conocer primero cuánto pagaría el mercado por la vivienda libre de usufructo.
  3. Valor económico del usufructo: edad, número de usufructuarios, duración y posibilidad de alquilar modifican la oferta.
  4. Fiscalidad neta: IRPF, plusvalía municipal, ITP y futura consolidación del dominio deben calcularse por separado.
  5. Cargas y obras: hipoteca, comunidad, derramas y reparaciones extraordinarias pueden cambiar la rentabilidad.
  6. Impacto sucesorio: cuando se transmite la nuda propiedad, la vivienda no vuelve automáticamente a la herencia.
  7. Calidad de la escritura: debe prever gastos, alquiler, abandono, siniestros, pagos aplazados y una posible salida anticipada.

Nuda propiedad o venta completa: qué se transmite

El pleno dominio reúne la nuda propiedad —la titularidad— y el usufructo —el uso y disfrute—. El Código Civil permite al usufructuario disfrutar el inmueble y, salvo limitación en el título, arrendarlo; el nudo propietario puede transmitir su derecho, pero no perjudicar el usufructo.[S01]

Operación Qué recibe el comprador Qué conserva el vendedor Efecto económico
Pleno dominio Propiedad, uso y disfrute Nada, salvo otro derecho pactado Mayor precio y mercado más amplio
Nuda propiedad con usufructo Titularidad sin uso inmediato Uso, disfrute y normalmente alquiler Menor precio, pero permanencia en la vivienda
Propiedad con derecho de habitación Titularidad sujeta a una ocupación más limitada Derecho personal a habitar Alternativa si no se necesita alquilar

Precio de la nuda propiedad: porcentajes y diferencias

No existe una tarifa oficial. Una guía comercial de idealista publicada en 2021 situó el descuento orientativo entre el 20% y el 60%. Eso equivaldría a cobrar entre el 40% y el 80% del valor libre.[S03] Un análisis de Tecnitasa de 2022 muestra porcentajes superiores en determinadas viviendas y edades muy avanzadas.[S04] Son referencias históricas para comprender la lógica, no ofertas vigentes ni una tasación para Gran Canaria.

100% Referencia del pleno dominio, antes de costes y negociación
40%–80% Horquilla comercial amplia de nuda propiedad; no garantizada
0% Porcentaje oficial de mercado: no existe una tarifa obligatoria

Ejemplo simulado: vivienda valorada en 300.000 euros

Escenario Precio bruto % frente a venta completa Diferencia
Venta del pleno dominio 300.000 € 100% Referencia
Nuda propiedad · descuento del 20% 240.000 € 80% −60.000 €
Nuda propiedad · descuento del 40% 180.000 € 60% −120.000 €
Nuda propiedad · descuento del 60% 120.000 € 40% −180.000 €

Valor fiscal de la nuda propiedad frente al precio de mercado

Para liquidar determinados impuestos, el usufructo vitalicio se valora aplicando la regla 89 menos la edad, con un mínimo del 10% y un máximo del 70%. La nuda propiedad fiscal es el porcentaje restante. En el usufructo temporal se computa un 2% por año, con un máximo del 70%.[S02]

El orden correcto es conocer primero el valor del pleno dominio. Consulte cómo realizo una valoración inmobiliaria en Canarias antes de aplicar descuentos por usufructo, plazo, estado o riesgo.

Usufructo fiscal = 89 − edad · Nuda propiedad fiscal = 100 − usufructo · Límites del usufructo: 10% y 70%
Edad Usufructo fiscal Nuda propiedad fiscal Sobre 300.000 €
65 años 24% 76% 228.000 €
70 años 19% 81% 243.000 €
75 años 14% 86% 258.000 €
80 años o más 10% mínimo 90% 270.000 €

Cuándo es más rentable vender la nuda propiedad

Venta completa neta = precio − hipoteca − impuestos − costes − nueva solución residencial
Valor económico de la nuda propiedad = precio cobrado − impuestos − costes + valor de seguir usando la vivienda − obligaciones conservadas
Objetivo del propietario Opción que parte con ventaja Razón
Conseguir el mayor precio Pleno dominio Se transmiten todos los derechos y hay más compradores
Obtener liquidez sin mudarse Nuda propiedad Permite reservar el usufructo
Conservar la vivienda para los herederos Ninguna venta directa Conviene estudiar otras soluciones patrimoniales
Mantener la opción de alquilar en el futuro Nuda propiedad con usufructo El usufructo puede conservar la facultad de arrendar
Mudarse y reorganizar todo el patrimonio Pleno dominio Libera la totalidad del capital neto

Impuestos al vender la nuda propiedad en Canarias

La comparación debe hacerse sobre el importe neto, no solo sobre el precio anunciado. Esta guía se complementa con el análisis de los errores fiscales más frecuentes antes de firmar y con la explicación específica de la plusvalía municipal en Gran Canaria.

Para el vendedor

  • IRPF: la transmisión puede generar una ganancia patrimonial. La AEAT admite la posible exención para mayores de 65 años que venden la nuda propiedad de su vivienda habitual reservándose el usufructo vitalicio, cuando cumplen todos los requisitos.[S06]
  • Plusvalía municipal: debe simularse según el valor del suelo, el derecho transmitido, el periodo y la ordenanza. La exención del IRPF no elimina automáticamente este impuesto.[S08]
  • Vendedor no residente: el comprador debe practicar, con carácter general, una retención del 3% de la contraprestación en la adquisición de inmuebles a no residentes.[S09]
  • Hipoteca y cargas: vender no borra una hipoteca o embargo inscrito. Debe acordarse su cancelación o tratamiento.

Para el comprador

  • ITP: en Canarias, el tipo general para inmuebles y derechos reales es del 6,5%, sin perjuicio de tipos reducidos condicionados. En una nuda propiedad no debe darse por supuesto un beneficio vinculado al uso inmediato como vivienda habitual.[S07]
  • Notaría, Registro y asesoramiento: la escritura debe identificar con precisión los derechos, su duración y las obligaciones.
  • Consolidación del dominio: cuando termina el usufructo, el nudo propietario puede tener que liquidar la parte pendiente del impuesto según el título que originó la desmembración.[S11]

Requisitos legales y cargas de la nuda propiedad

La escritura debe indicar si el usufructo es vitalicio, temporal, conjunto o sucesivo; quién puede residir o alquilar; cómo se extingue; quién paga cada gasto; qué ocurre con las obras, el seguro, un posible abandono y los pagos aplazados. El Consejo General del Notariado recomienda revisar titularidad, cargas, ocupación, comunidad, Catastro, IBI, certificado energético y situación técnica.[S10]

Concepto Regla de partida Qué debe concretar la escritura
Suministros y consumos Usufructuario Titularidad, pago y baja al finalizar
Reparaciones ordinarias Usufructuario Definición, límite e información
Reparaciones extraordinarias Nudo propietario Urgencia, presupuesto, decisión y acceso
IBI Normalmente usufructuario Domiciliación, justificantes y reembolso
Comunidad y derramas Depende de su naturaleza y de la LPH Reparto interno y responsabilidad frente a terceros
Seguro y siniestros Según póliza y pacto Coberturas, beneficiarios e indemnización

El Código Civil distingue entre reparaciones ordinarias y extraordinarias, mientras que la Ley de Propiedad Horizontal conserva obligaciones frente a la comunidad. El reparto interno del contrato no siempre modifica quién responde frente a terceros.[S01][S12]

Nuda propiedad en Gran Canaria: un mercado de nicho

El Anuario 2025 de los Registradores contabilizó 1.798 compraventas de nuda propiedad de vivienda en España y 123 en Canarias. Frente a 705.357 compraventas totales de vivienda, la nuda propiedad representó aproximadamente un 0,25% del mercado residencial registrado —cálculo propio—.[S05]

10 elementos que suelen olvidarse antes de vender

  1. Uno o dos usufructuarios: proteger al superviviente puede alargar el derecho y reducir la oferta.
  2. Usufructo o habitación: no conceden la misma capacidad para alquilar ni tienen el mismo valor.
  3. Forma de cobro: capital, pagos aplazados o renta requieren garantías diferentes.
  4. Inflación: una renta fija pierde poder adquisitivo si no se actualiza.
  5. Mudanza futura: debe decidirse qué sucede si el usufructuario se traslada a una residencia.
  6. Grandes obras: ascensor, fachada, accesibilidad o estructura pueden alterar la rentabilidad.
  7. Siniestro o expropiación: la escritura debe prever indemnizaciones y reconstrucción.
  8. Herederos: la vivienda no vuelve al patrimonio del vendedor cuando termina el usufructo.
  9. Salida anticipada: conviene pactar renuncia, compra del usufructo o recompra de derechos.
  10. Alternativas: hipoteca inversa, renta vitalicia, venta con alquiler, derecho de habitación o venta completa con otra solución residencial.

Si la prioridad es proteger o anticipar la sucesión, compare también las consecuencias de donar en vida o heredar en Canarias. Son decisiones distintas de vender la nuda propiedad y no deben mezclarse sin un cálculo sucesorio propio.

Checklist antes de tomar una decisión

  • ☐ Obtener una valoración del pleno dominio.
  • ☐ Solicitar una valoración específica de la nuda propiedad.
  • ☐ Comparar al menos dos escenarios de precio y forma de cobro.
  • ☐ Simular IRPF, plusvalía municipal e impuestos del comprador.
  • ☐ Revisar nota simple, hipoteca, embargos y Catastro.
  • ☐ Solicitar certificado de comunidad y comprobar derramas.
  • ☐ Revisar estado técnico y obras previstas en el edificio.
  • ☐ Decidir si se necesita usufructo o derecho de habitación.
  • ☐ Definir qué sucederá si el vendedor deja de vivir en la vivienda.
  • ☐ Coordinar la operación con testamento y planificación familiar.
  • ☐ Revisar la escritura con asesoramiento jurídico y fiscal independiente.

Conclusión: nuda propiedad o venta completa

Vender el pleno dominio suele dejar más dinero. La nuda propiedad entrega menos capital porque el propietario conserva un derecho con valor económico. No obstante, puede ser una decisión útil cuando la prioridad es conseguir liquidez sin abandonar la vivienda.

La comparación responsable debe enfrentar dos importes netos y dos proyectos de vida: vender todo y resolver la vivienda futura, o vender la titularidad y conservar un uso que también genera valor. Sin valoración, simulación fiscal, análisis de cargas y una escritura completa, cualquier porcentaje aislado puede resultar engañoso.

Preguntas frecuentes

¿Puedo vivir en la casa hasta fallecer?

Sí, si se reserva un usufructo vitalicio correctamente definido e inscrito. Si hay dos usufructuarios, la escritura debe indicar si continúa hasta el fallecimiento del último.

¿Puedo alquilarla después de vender la nuda propiedad?

Normalmente sí cuando se conserva el usufructo y el título no limita esa facultad. Un simple derecho de habitación no ofrece la misma capacidad.

¿Cuánto vale la nuda propiedad a los 70 años?

Fiscalmente, el usufructo vitalicio se valora en un 19% y la nuda propiedad en un 81%. Ese porcentaje no fija el precio de mercado.

¿Los mayores de 65 años pagan IRPF?

La ganancia puede quedar exenta si se transmite la nuda propiedad de la vivienda habitual reservándose el usufructo vitalicio y se cumplen todos los requisitos. Plusvalía y demás costes se revisan por separado.

¿Qué ocurre cuando fallece el usufructuario?

El usufructo se extingue y el nudo propietario consolida el pleno dominio. Debe tramitar la liquidación fiscal y la actualización registral correspondiente.

¿Los herederos recuperan la vivienda?

No. La nuda propiedad ya fue transmitida. Los herederos podrán recibir el dinero u otros bienes que permanezcan en el patrimonio, pero no esa vivienda por el mero fallecimiento del usufructuario.

Metodología y límites

Análisis realizado con normativa estatal y canaria consolidada, criterios de la Agencia Tributaria y estadística registral disponibles el 29 de agosto de 2026. Las referencias comerciales de precios proceden de publicaciones de 2021 y 2022 y se muestran únicamente como horquilla histórica orientativa. El ejemplo de 300.000 euros es simulado. No se ha utilizado como tasación ni como estimación para una propiedad concreta.

Referencias bibliográficas, jurídicas y fuentes

Se incluyen 12 referencias trazables. La prioridad editorial corresponde a fuentes oficiales y primarias para normativa, impuestos y estadísticas. Las fuentes comerciales se identifican como contexto y nunca sustituyen una valoración.

  1. [S01 · Oficial] BOE. Código Civil: usufructo, derechos, reparaciones y extinción. Texto consolidado. Consulta: 29/08/2026.
  2. [S02 · Oficial] Agencia Tributaria. Valoración fiscal del usufructo y la nuda propiedad. Manual IRPF 2025. Consulta: 29/08/2026.
  3. [S03 · Contexto comercial] idealista. Guía sobre venta de nuda propiedad. 10/05/2021. Consulta: 29/08/2026.
  4. [S04 · Contexto técnico-comercial] Tecnitasa. Informe orientativo sobre valor de la nuda propiedad. 2022. Consulta: 29/08/2026.
  5. [S05 · Oficial] Colegio de Registradores. Anuario 2025 de la Estadística Registral Inmobiliaria. Datos de 2025. Consulta: 29/08/2026.
  6. [S06 · Oficial] Agencia Tributaria. Transmisión de vivienda habitual por mayores de 65 años. Consulta: 29/08/2026.
  7. [S07 · Oficial] BOE. Normativa tributaria canaria consolidada y Ley del ITP y AJD. Consulta: 29/08/2026.
  8. [S08 · Oficial] BOE. Ley Reguladora de las Haciendas Locales, IIVTNU. Consulta: 29/08/2026.
  9. [S09 · Oficial] Agencia Tributaria. Retención del adquirente de inmuebles a no residentes. Consulta: 29/08/2026.
  10. [S10 · Institucional] Consejo General del Notariado. Viviendas e inmuebles: controles y documentación. Consulta: 29/08/2026.
  11. [S11 · Oficial] Agencia Tributaria. Extinción del usufructo y consolidación del dominio. Consulta: 29/08/2026.
  12. [S12 · Oficial] BOE. Ley de Propiedad Horizontal. Consulta: 29/08/2026.
Historial y política de correcciones

29/08/2026: publicación inicial, verificación normativa y comprobación de fuentes. Próxima revisión editorial prevista: agosto de 2027 o antes si cambia la normativa. Para comunicar una corrección: info@alejandroabreus.com.

]]>
https://alejandroabreus.com/hipotecas-demanda-vivienda-canarias-2026/feed/ 0
Se agilizan las licencias para rehabilitar edificaciones: solares, local o edificio. https://alejandroabreus.com/licencias-urbanisticas-canarias-ley-7-2026/ https://alejandroabreus.com/licencias-urbanisticas-canarias-ley-7-2026/#comments Mon, 31 Aug 2026 12:23:23 +0000 https://alejandroabreus.com/?p=4097
Antes de vender · Inteligencia urbanística

La Ley 7/2026 abre nuevas vías para agilizar licencias, rehabilitar determinadas edificaciones inacabadas y transformar algunos activos hacia vivienda. Pero no convierte automáticamente un solar, local o edificio paralizado en una oportunidad. El valor aparece solo cuando encajan la clasificación del suelo, el planeamiento, el régimen de vivienda, los costes y la decisión municipal.

Ley de licencias urbanísticas en Canarias aplicada a solares y edificios inacabados
15/08/2026Entrada en vigor de la Ley 7/2026
0,5%–3%Límite legal del coste del informe externo sobre el PEM, IGIC excluido
60–120 m²Superficie construida de la vivienda asequible incentivada

Qué cambia realmente en las licencias urbanísticas

La ley responde a un cuello de botella concreto: la demora en los informes técnicos municipales. Desde su entrada en vigor, el solicitante puede acompañar voluntariamente su petición de licencia con un informe técnico emitido por el colegio profesional competente o por una entidad urbanística de colaboración acreditada.

Cuando el informe declara la conformidad de determinados extremos del proyecto, esos extremos quedan exentos del informe técnico municipal ordinario y no necesitan ratificación posterior. Sin embargo, el informe externo no es vinculante, no resuelve los aspectos sobre los que no se pronuncie y no sustituye la licencia.

El coste de acelerar el informe no sustituye las tasas

Si el informe se solicita por iniciativa del propietario o promotor, su coste lo asume este. La ley fija que la tarifa, con el IGIC excluido, no puede exceder de una horquilla situada entre el 0,5% y el 3% del presupuesto de ejecución material, según la complejidad. Este pago no elimina las tasas municipales por la licencia.

La pregunta económica correcta no es solo cuánto cuesta el informe, sino cuánto valor tiene reducir incertidumbre y tiempo en un proyecto viable. En un activo inviable, acelerar el diagnóstico evita seguir capitalizando gastos; en uno viable, puede reducir el coste financiero de la espera.

Qué activos merecen una revisión prioritaria

1. Edificaciones y urbanizaciones no terminadas

La ley amplía el marco para completar determinadas edificaciones con licencia original, estructura al menos parcialmente ejecutada, obras interrumpidas y un planeamiento actual que haya cambiado el destino de la parcela. La adaptación sigue sometida a seguridad, habitabilidad y accesibilidad. Además, la promoción debe asumir porcentajes de vivienda protegida o asequible y obtener las calificaciones exigibles.

2. Parcelas vacantes en suelo urbano

Algunas medidas permiten actuar sobre parcelas vacantes, pero no liberan toda la edificabilidad para vivienda libre. Según el supuesto, una parte relevante debe quedar sometida a protección pública, y pueden exigirse aparcamientos, superficies mínimas y cumplimiento técnico.

3. Suelos terciarios, industriales o comerciales

El cambio a residencial no es automático. El artículo 34 se dirige a parcelas no edificadas en suelo urbano o urbanizable con urbanización terminada y exige justificar la inviabilidad económica del uso originario. El ayuntamiento tramita y decide; también intervienen informes sectoriales y obligaciones económicas.

Qué es la vivienda asequible incentivada

Es una vivienda de titularidad privada destinada a residencia habitual en alquiler. No es vivienda protegida, aunque queda sometida a un régimen de protección pública y a calificación provisional y definitiva del Instituto Canario de la Vivienda.

  • La persona arrendataria debe acreditar residencia en algún municipio canario durante al menos cuatro años.
  • Los ingresos no pueden superar siete veces el IPREM y no puede ser titular del pleno dominio o de un derecho real de disfrute sobre otra vivienda.
  • La superficie construida debe situarse entre 60 y 120 m².
  • La renta máxima equivale a la prevista para una vivienda protegida privada de superficie equivalente, incrementada en un 20%.
  • La calificación general dura siete años; existen supuestos de mayor duración, especialmente sobre suelo público o cuando se conceden determinadas dispensas.
  • No puede destinarse a vivienda vacacional o equivalente.

Esto puede mejorar la viabilidad urbanística de ciertos activos, pero limita renta, uso, destinatarios y libertad de explotación. La rentabilidad debe calcularse sobre el flujo neto regulado, no sobre el alquiler libre esperado.

La matriz de decisión del propietario

UrbanismoClasificación, uso, edificabilidad, planeamiento y situación de la urbanización
ProductoPorcentajes protegidos, superficie, aparcamiento, accesibilidad y demanda
EconomíaCoste de obra, cesiones, renta limitada, fiscalidad, financiación y plazo

Solo cuando las tres capas encajan puede hablarse de una oportunidad comercial. Una posibilidad jurídica sin rentabilidad no crea valor; una rentabilidad teórica sin compatibilidad urbanística tampoco.

Lo que esta ley no permite prometer

  • No garantiza que una licencia vaya a concederse ni fija un plazo real idéntico en todos los municipios.
  • No autoriza a convertir cualquier local, nave, hotel, solar o edificio inacabado en viviendas.
  • No elimina los informes jurídicos, sectoriales, ambientales o técnicos que correspondan.
  • No transforma automáticamente el valor registral, catastral o de mercado del activo.
  • No asegura ayudas fiscales o financiación; la ley permite beneficios futuros, pero deben comprobarse cuando se regulen.
  • No permite valorar el activo con el precio de vivienda libre si el resultado debe quedar sujeto a renta o protección.

Checklist antes de atribuir valor a la nueva ley

  • ☐ Solicitar nota simple, referencia catastral y títulos urbanísticos existentes.
  • ☐ Identificar clasificación, categoría, uso y parámetros del planeamiento vigente.
  • ☐ Revisar licencia original, caducidad, grado de ejecución y posibles expedientes.
  • ☐ Confirmar si el activo encaja literalmente en alguno de los supuestos legales.
  • ☐ Verificar el criterio del ayuntamiento y si acepta informes externos aportados por el interesado.
  • ☐ Calcular porcentajes de vivienda protegida y asequible, cesiones y aparcamientos.
  • ☐ Estimar obra, urbanización, adaptación técnica, financiación, impuestos y plazo.
  • ☐ Modelizar renta regulada, periodo de calificación y valor de salida.
  • ☐ Obtener una conclusión escrita de viabilidad antes de fijar el precio de venta.

Preguntas frecuentes

¿Puedo aportar yo un informe técnico para acelerar la licencia?

Sí, con carácter voluntario y emitido por un colegio profesional competente o una entidad urbanística colaboradora. Antes debe comprobarse que el ayuntamiento no haya excluido esta posibilidad y qué protocolos aplica.

¿Ese informe obliga al ayuntamiento a conceder la licencia?

No. Puede excluir la necesidad del informe técnico municipal sobre los extremos declarados conformes, pero es no vinculante y la resolución continúa correspondiendo a la Administración competente.

¿Puedo convertir una parcela comercial o industrial en residencial?

Solo si encaja en las condiciones del artículo 34: parcela no edificada, suelo urbano o urbanizable con urbanización terminada, inviabilidad económica justificada del uso anterior y aprobación municipal, además de las reservas y obligaciones legales.

¿La vivienda asequible incentivada puede explotarse como vacacional?

No. La ley prohíbe destinarla a vivienda vacacional o equivalente.

¿La ley aumenta automáticamente el precio de un edificio inacabado?

No. Puede abrir una alternativa de uso, pero el valor depende de la viabilidad técnica, las cargas urbanísticas, el porcentaje de vivienda regulada, el coste de terminación, la financiación y la demanda.

Lecturas relacionadas

Valoración inmobiliaria y rentabilidad del activoPor qué la subida del mercado no determina el valor de un inmuebleFinanciación y tasación: el límite real del precioExperiencias reales de clientes

Fuentes jurídicas y metodología

  1. [S01 · Oficial] Ley 7/2026, de 31 de julio, BOC nº 163, 14/08/2026; entrada en vigor 15/08/2026.
  2. [S02 · Oficial] Ficha y análisis de vigencia del BOE.
  3. [S03 · Institucional] Gobierno de Canarias: explicación institucional de la norma, 22/07/2026.
  4. [S04 · Oficial] Decreto-ley 1/2024, de medidas urgentes en materia de vivienda, texto afectado por la nueva ley.
  5. [S05 · Oficial] Ley 4/2017 del Suelo y de los Espacios Naturales Protegidos de Canarias.

Metodología: lectura del texto oficial completo, contraste con la ficha de vigencia y separación entre regla legal, interpretación profesional y decisión administrativa. No se atribuye edificabilidad ni rentabilidad a ningún inmueble concreto.

Agenda una sesión inmobiliaria privada

Sesión de 30 minutos para propietarios de solares, edificios inacabados o activos que necesitan ordenar su estrategia antes de vender, promover o rehabilitar.

]]>
https://alejandroabreus.com/licencias-urbanisticas-canarias-ley-7-2026/feed/ 2
¡Más hipotecas, más financiación hipotecaria! pero, ¡no a cualquier precio! https://alejandroabreus.com/mas-hipotecas-mas-financiacion-hipotecaria-pero-no-a-cualquier-precio/ https://alejandroabreus.com/mas-hipotecas-mas-financiacion-hipotecaria-pero-no-a-cualquier-precio/#respond Mon, 31 Aug 2026 08:42:36 +0000 https://alejandroabreus.com/?p=4088
Financiación · Antes de vender

La financiación hipotecaria gana tracción, pero una compraventa todavía debe superar solvencia, cuota y tasación. Más crédito sostiene la demanda; no sostiene cualquier precio.

45.907Hipotecas inscritas
178.365 €Importe medio · +6%
2,96%Interés medio inicial

El banco convierte el precio en una operación

Un comprador interesado todavía debe demostrar ingresos, estabilidad, ahorro y capacidad de pago. Después, la vivienda debe superar una tasación compatible con la financiación. Si el precio acordado queda demasiado por encima, el comprador necesita aportar más capital, renegociar o abandonar.

La estadística del INE cuenta hipotecas inscritas. No cuenta solicitudes rechazadas, tasaciones insuficientes ni ventas rotas antes de llegar al Registro.

Tres filtros que el sobreprecio no puede ignorar

Solvencia: determina si el comprador resulta financiable. Cuota: transforma el precio en un compromiso mensual. Tasación: condiciona cuánto capital está dispuesta a prestar la entidad.

Por eso el precio comercial debe atraer y, al mismo tiempo, resistir una mirada externa. Una vivienda puede recibir visitas y ofertas, pero una operación solo se consolida cuando comprador, tasador y banco pueden defenderla.

Lectura conectada

Canarias sube: tu precio todavía debe demostrarseValoración inmobiliaria y rentabilidad del activo

Fuente verificada

  1. INE, Estadística de Hipotecas, junio de 2026, publicada el 26/08/2026.

El tipo medio es un promedio estadístico, no una oferta bancaria individual.

]]>
https://alejandroabreus.com/mas-hipotecas-mas-financiacion-hipotecaria-pero-no-a-cualquier-precio/feed/ 0
Subida del precio de la vivienda en Canarias 2026 https://alejandroabreus.com/precio-vivienda-canarias-2026-precision/ https://alejandroabreus.com/precio-vivienda-canarias-2026-precision/#comments Mon, 31 Aug 2026 08:29:10 +0000 https://alejandroabreus.com/?p=4086
Dato de mercado · Antes de vender

La vivienda anunciada en Canarias mantiene una subida interanual sólida. Sin embargo, un promedio autonómico no determina el precio de una propiedad concreta: confirma la tendencia, no sustituye una valoración.

Precio de la vivienda en Canarias y valoración precisa antes de vender
3.397 €/m²Canarias · Fotocasa
+7,6%Variación interanual
2.925 €/m²Provincia de Las Palmas

Un termómetro no es una valoración

Fotocasa e Idealista trabajan con anuncios y metodologías propias. Miden expectativas de oferta. No conocen por sí solos la planta, orientación, estado, vistas, documentación, competencia inmediata ni urgencia de la demanda en una microzona.

Por eso conviene distinguir precio publicado, valor de mercado y precio de cierre. El primero es una aspiración; el segundo, un rango defendible; el tercero debe sobrevivir a negociación, tasación y financiación.

La previsión del 8,1% no es una promesa

Fotocasa proyecta mediante inteligencia artificial un aumento trimestral del 8,1% en Las Palmas de Gran Canaria. Es una previsión agregada, no una garantía aplicable a cada vivienda. Idealista, además, muestra una ligera corrección mensual del 0,2% en Canarias durante julio, compatible con una fuerte subida anual. El mercado puede seguir alto y volverse más selectivo a la vez.

La decisión correcta para el propietario

No consiste en renunciar a la subida, sino en convertirla en un posicionamiento defendible: comparar producto realmente equivalente, estudiar anuncios estancados y rebajados, identificar demanda solvente y preparar el inmueble para que el precio resista la tasación.

Lectura conectada

Más hipotecas sostienen la demanda, pero no cualquier precioValoración inmobiliaria y rentabilidad del activo

Fuentes verificadas

  1. Fotocasa, mercado de vivienda en Canarias, 19/08/2026.
  2. Idealista, informe de precios en Canarias, julio de 2026.

Los índices de portales reflejan oferta anunciada. Este contenido no sustituye una valoración individual.

Agenda una sesión inmobiliaria privada

Sesión de 30 minutos dirigida a propietarios que necesitan definir cómo posicionar y defender el valor de su vivienda.

]]>
https://alejandroabreus.com/precio-vivienda-canarias-2026-precision/feed/ 2
Tipos de Alquileres vs Venta en Gran Canaria 2026. https://alejandroabreus.com/tipos-de-alquiler-vs-venta-inmobiliaria/ https://alejandroabreus.com/tipos-de-alquiler-vs-venta-inmobiliaria/#respond Sun, 30 Aug 2026 09:15:00 +0000 https://alejandroabreus.com/?p=3855
DOSSIER NO. 1205-QUAD STRATEGIC ASSET AUDIT • SEP 2026
ANÁLISIS DE MODELOS DE EXPLOTACIÓN • PROTOCOLO API 02129

Alquiler de Temporada, Larga Estancia, Vacacional o Venta: El Diagnóstico Definitivo

AUDITORÍA JURÍDICO-FINANCIERA POR ALEJANDRO ABREUS

El escenario inmobiliario en Gran Canaria a las puertas del último trimestre de 2026 ha impulsado una acelerada reestructuración en las carteras de inversión. Ante la doble tenaza normativa —por un lado, el riesgo de intervención de rentas por la declaración de **Zonas Tensionadas** en Las Palmas y, por otro, la restrictiva *Ley de Ordenación Sostenible del Uso Turístico de Viviendas* que frena las licencias de **Vivienda Vacacional (VV)**—, multitud de propietarios están recurriendo al **Alquiler de Temporada** como vía alternativa de escape patrimonial.

El Alquiler de Temporada (regulado por el Artículo 3.2 de la Ley de Arrendamientos Urbanos como uso distinto de vivienda) se sitúa a medio camino entre la corta estancia turística y el alquiler de larga duración. Su principal atractivo radica en que **no está sujeto a los topes de precios ni a las prórrogas forzosas de hasta 3 o 5 años** que impone la Ley de Vivienda para la residencia habitual. Sin embargo, no es un modelo exento de exigencias ni un cheque en blanco jurídico: su validez depende críticamente de una formalización intachable.

Requisitos Legales Esenciales del Alquiler de Temporada:
1. Causa de Temporalidad Justificada: El contrato debe explicitar y probar documentalmente el motivo del desplazamiento del arrendatario (contrato de trabajo temporal, estudios universitarios, desplazamiento médico, residencia provisional por obras en vivienda habitual o perfiles corporativos/nómadas digitales).
2. No Constituir Vivienda Habitual: El inquilino debe mantener su vecindad administrativa, empadronamiento y domicilio habitual en otro inmueble.
3. Exigencia de Fianza Legal (LAU Art. 36): Al tratarse de un uso distinto de vivienda, la ley exige con carácter imperativo el depósito de **dos meses de fianza** (a diferencia de un solo mes en la larga estancia).

Pasos para la Formalización y Gestión Segura del Alquiler de Temporada:
• Paso 1 (Auditoría del Perfil): Solicitar la documentación acreditativa antes de la firma (certificado de empresa, matrícula académica o contrato de prestación de servicios profesional).
• Paso 2 (Redacción Blindada): Confeccionar el contrato conforme al Art. 3.2 de la LAU, haciendo constar expresamente la finca de residencia permanente del arrendatario y la fecha exacta e improrrogable de finalización.
• Paso 3 (Depósito de Fianza Autonómico): Ingresar el depósito legal de 2 meses en el organismo competente del Gobierno de Canarias.
• Paso 4 (Optimización de OPEX y Suministros): Establecer con claridad la atribución de suministros. Para evitar discrepancias o consumos descontrolados, **puedes delegar directamente en mi despacho API la auditoría, cambio de comercializadora y optimización de tarifas de energía eléctrica, gas natural y pólizas de seguro patrimonial**, garantizando el mínimo coste operativo entre periodos de rotación.

Si deseas evaluar cuál de las cuatro modalidades protege mejor tu patrimonio neto o coordinar la venta directa al máximo valor de tasación, contáctame por comunicación directa protegida.

MATRIZ DINÁMICA DE ESTRATEGIA: LAS 4 RUTAS PATRIMONIALES

Haz clic en cada pestaña para interactuar con la evaluación de riesgo, rentabilidad y fricción operativamente:

Alquiler de Temporada (LAU Art. 3.2)

Vía intermedia muy utilizada ante las restricciones de las zonas tensionadas. Permite fijar precios libremente y no obliga a prórrogas de 3 a 5 años.

PROS: Precios libres; exento de prórrogas forzosas; alta demanda corporativa/nómada.
CONTRAS: Fricción en rotación; riesgo de vacante; exige justificación documental estricta.
Rentabilidad Neta
Seguridad Jurídica
Riesgo Regulatorio

Alquiler de Larga Estancia (Residencia Habitual)

Modelo tradicional sujeto al cerco de la Ley de Vivienda estatal y la inminente congelación de precios en áreas tensionadas de Gran Canaria.

PROS: Ingresos estables; muy baja dedicación de gestión diaria.
CONTRAS: Topes de precios por índice; prórrogas forzosas de 3-5 años; riesgo de impago/okupación.
Rentabilidad Neta
Seguridad Jurídica
Riesgo Regulatorio

Vivienda Vacacional (VV Turística)

Sujeta al freno drástico de la Ley de Uso Turístico del Gobierno de Canarias, limitaciones de comunidades de propietarios y cuotas de saturación.

PROS: Alto ingreso bruto por noche en momentos de plena ocupación.
CONTRAS: Altísimos costes operativos; moratoria/veto de licencias; rechazo en comunidades.
Rentabilidad Neta
Seguridad Jurídica
Riesgo Regulatorio

Venta Estratégica Representada (API Colegiado)

Liquidación asimétrica en el pico de mercado actual. Consolida la plusvalía acumulada y erradica el 100% de la incertidumbre legislativa y del OPEX.

PROS: Cierre de plusvalía máxima; riesgo legal 0%; eliminación total de gastos fijos y okupación.
CONTRAS: Transfiere la titularidad del activo físico si no se reinvierte el capital.
Rentabilidad y Liquidez
Seguridad Jurídica
Riesgo Regulatorio

INTELIGENCIA ESTRATÉGICA: PREGUNTAS FRECUENTES (FAQ)

¿Qué requisitos legales exige el Alquiler de Temporada en Canarias? +
Exige justificar documentalmente la causa de la temporalidad del inquilino (trabajo temporal, estudios, traslado médico, nómada digital), que el inmueble no sea su vivienda habitual y fija, redactar un contrato bajo el Art. 3.2 de la LAU y depositar dos meses de fianza legal obligatoria en la administración autonómica.
¿Está el Alquiler de Temporada sujeto a las restricciones de las Zonas Tensionadas? +
No. Al tratarse de un arrendamiento para uso distinto de vivienda (regulado por el Art. 3.2 de la LAU), queda fuera del ámbito de contención de precios y prórrogas forzosas de la Ley 12/2023 por el Derecho a la Vivienda, permitiendo acordar libremente la renta entre las partes.
¿Cuáles son los pasos para registrar y formalizar un Alquiler de Temporada? +
1. Verificar la causa de temporalidad y solicitar documentación acreditativa al inquilino.
2. Redactar el contrato especificando el domicilio habitual del arrendatario y el motivo del desplazamiento.
3. Depositar la fianza de 2 meses en el registro autonómico competente.
4. Auditar e integrar los suministros y seguros para optimizar el OPEX y evitar consumos descontrolados.
¿Por qué la venta estratégica sigue siendo la opción más recomendada frente a los alquileres? +
Porque elimina al 100% la fricción regulatoria, la vacante entre contratos, el riesgo de morosidad y los costes fijos de mantenimiento (OPEX), consolidando la plusvalía acumulada en el punto máximo del ciclo de mercado.

Fundamento Bibliográfico y Fuentes Oficiales

DESCARGO DE RESPONSABILIDAD: Este dossier constituye un análisis de situación normativo y comercial elaborado por Alejandro Abreus (API Colegiado 02129). Se recomienda someter cada operación a una auditoría jurídica y notarial específica antes de formalizar cualquier modalidad de arrendamiento o desinversión.

Alejandro Abreus
Alejandro Abreus
API & Broker Inmobiliario • Colegiado 02129

Estratega Patrimonial. Auditoría de rentabilidad y posicionamiento de activos de alto valor en Gran Canaria.

DISEÑAR MI ESTRATEGIA
WHATSAPP DIRECTO AUDITORÍA PRIVADA
]]>
https://alejandroabreus.com/tipos-de-alquiler-vs-venta-inmobiliaria/feed/ 0
Zonas tensionadas en Las Palmas. https://alejandroabreus.com/zonas-tensionadas-en-las-palmas/ https://alejandroabreus.com/zonas-tensionadas-en-las-palmas/#respond Sat, 22 Aug 2026 09:12:00 +0000 https://alejandroabreus.com/?p=3835
DOSSIER NO. 1202-LAW LEGISLATION SHIFT • SEP 2026
INTERVENCIONISMO DEL SUELO • PROTOCOLO API 02129

Zonas Tensionadas en Las Palmas: El Fin del Libre Mercado

ANÁLISIS JURÍDICO-COMERCIAL POR ALEJANDRO ABREUS

La coyuntura regulatoria en el mercado inmobiliario de Gran Canaria exige un análisis riguroso y carente de sesgos cognitivos. La inminente catalogación de distritos *prime* en Las Palmas de Gran Canaria (Guanarteme, Las Canteras, Arenales o Triana) como **»Zonas de Mercado Residencial Tensionado»**, conforme a los preceptos de la Ley 12/2023 por el Derecho a la Vivienda, introduce una profunda asimetría de riesgo para la figura del arrendador y el inversor patrimonial.

El mecanismo de control de rentas despoja al propietario de su capacidad para ajustar el flujo de caja a la inflación real. La imposición de topes indexados y las prórrogas forzosas de hasta tres años congelan el rendimiento bruto del activo. A nivel macroeconómico, cuando el marco legislativo interfiere en la rentabilidad neta esperada, el capital no desaparece, sino que reacciona migrando de forma inmediata hacia vehículos de protección. Mantener un modelo de alquiler convencional en estas áreas equivale a asumir un «Opex» (gastos operativos) inflacionario contra unos ingresos fijados administrativamente.

Frente a este paradigma, la inmovilidad resulta financieramente ineficiente. La estrategia de mitigación se vertebra sobre dos ejes operativos. El primero consiste en la **desinversión anticipada del activo**. Adelantar la venta mediante protocolos de alta eficiencia como el Método 48 Días permite liquidar la propiedad al precio de libre mercado antes de que los inversores institucionales descuenten en sus valoraciones la merma de rentabilidad normativa.

El segundo eje requiere un pivotaje integral del modelo de negocio hacia regímenes amparados por el Código Civil, tales como el Coliving o el arrendamiento temporal. En paralelo, blindar la rentabilidad exige optimizar los costes estructurales. Como API colegiado, mi despacho asume la **negociación y reestructuración directa de tus contratos de suministro eléctrico, gas natural y seguros contra impagos**. Aislar tus gastos operativos es el primer cortafuegos. Si tu cartera se encuentra en el radio de tensión, te invito a requerir una auditoría vía comunicación privada.

ÍNDICE DE INTERVENCIÓN REGULATORIA (LAS PALMAS 2026)

Presión legislativa sobre la libertad contractual del arrendador

Mercado Libre Contención Moderada Zona Tensionada Activa
Desvinculación
del IPC
Prórrogas
Forzosas (3 Años)
Topes Índice
de Referencia

CALCULADORA DE RIESGO: IMPACTO DE LA PARÁLISIS EN ZONA TENSIONADA

Calcula la pérdida de rentabilidad neta (OPEX + Devaluación) si demoras tu decisión:

Impacto en Precio de Venta 0.0% Devaluación percibida por el mercado
OPEX y Fricción Acumulada 926 € Costes fijos asumidos inútilmente
Índice de Riesgo (Ley Vivienda) BAJO Exposición a topes y congelaciones

INTELIGENCIA JURÍDICA: PREGUNTAS FRECUENTES (FAQ)

¿Qué implica financieramente que mi barrio en Las Palmas sea declarado Zona Tensionada? +
Implica la sujeción a topes máximos de renta vinculados a índices de referencia dictados por la Administración, la imposibilidad legal de actualizar la mensualidad libremente conforme a la inflación del mercado y la imposición de prórrogas forzosas de hasta 3 años si el arrendatario lo solicita. Reduce drásticamente la elasticidad de tus ingresos.
¿Afecta la Ley de Vivienda al alquiler por habitaciones o modelos Coliving? +
No. Los regímenes de arrendamiento por habitaciones independientes y usos de temporada para perfiles nómadas o corporativos se encuentran tutelados por el Código Civil y la voluntad contractual de las partes, quedando sustraídos del ámbito punitivo de la Ley de Arrendamientos Urbanos (LAU). Es la principal vía de escape de los Family Offices.
¿Es prudente vender el inmueble antes de la declaración oficial? +
Estratégicamente, es la decisión más solvente. Los mercados descuentan el riesgo normativo de manera anticipada. Una vez que se formaliza la intervención, el capital inversor devalúa la oferta de compra al inferir una menor Tasa Interna de Retorno (TIR). Efectuar una desinversión acelerada mediante inteligencia API protege la acumulación histórica de la plusvalía.

Fundamento Bibliográfico y Legislativo

DESCARGO DE RESPONSABILIDAD: Este dossier constituye un análisis normativo patrimonial emitido por Alejandro Abreus en su rol analítico como Agente de la Propiedad Inmobiliaria (API Colegiado 02129). Dicha prospección carece de vinculación jurídica stricto sensu, recomendándose invariablemente una auditoría notarial particularizada para cada activo.

Alejandro Abreus
Alejandro Abreus
API & Broker Inmobiliario • Colegiado 02129

Estratega Patrimonial. Auditoría de rentabilidad y posicionamiento de activos de alto valor en Gran Canaria.

DISEÑAR MI ESTRATEGIA
WHATSAPP DIRECTO AUDITORÍA PRIVADA
]]>
https://alejandroabreus.com/zonas-tensionadas-en-las-palmas/feed/ 0
Yield y El Factor R: Rentabilidad Blindada vs. Riesgo Regulatorio. Dónde y Cómo Invertir Antes del Gran Cambio en Gran Canaria https://alejandroabreus.com/factor-r-rentabilidad-riesgo-regulatorio-gc/ https://alejandroabreus.com/factor-r-rentabilidad-riesgo-regulatorio-gc/#respond Sat, 30 May 2026 10:19:00 +0000 https://alejandroabreus.com/?p=866 Introducción: El Desafío del Inversor Disciplinado
Yield y El Factor R: Rentabilidad Blindada vs. Riesgo Regulatorio. Dónde y Cómo Invertir Antes del Gran Cambio en Gran Canaria

“La rentabilidad se mide en la tormenta, no en la calma. La nueva regulación no es un obstáculo; es un filtro que separa el capital disciplinado del especulador improvisado.”

El debate en los foros de inversión ya está en ebullición. Las búsquedas relacionadas con “restricciones alquiler vacacional” y sus implicaciones muestran un cambio de paradigma.
Aquí aplicamos una herramienta analítica avanzada: el Índice de Inmunidad Regulatoria (IIR), que identifica las zonas que han neutralizado el riesgo regulatorio antes del gran cambio normativo en la isla.

Clave Técnica del Inversor: ¿Qué es el Yield?

Yield Neto: La Métrica de la Renta Real

El Yield es la tasa de retorno anual que genera una inversión sólo a través de las rentas, sin considerar la revalorización. Pero como inversor exigente, necesitas ir más allá: Yield Neto Proyectado. Esa es la cifra que realmente aterriza en tu patrimonio, tras descontar todos los costes de gestión, impuestos, vacancia y riesgo regulatorio.

Fórmula del Éxito (Yield Neto):Yield Neto=(Ingresos Anuales por Alquiler−Costes (gestioˊn + impuestos + vacancia)Precio de Compra del Inmueble)×100Yield Neto=(Precio de Compra del InmuebleIngresos Anuales por Alquiler−Costes (gestioˊn + impuestos + vacancia)​)×100

El Índice de Inmunidad Regulatoria (IIR): La Nueva Métrica de Inversión

El IIR mide la resistencia de tu activo a un cambio de normativa, basándose en tres variables clave:

  1. Tipología del Suelo (suelos turísticos vs. residenciales)
  2. Elasticidad de la Demanda Internacional (demanda nórdica/alemana/interna)
  3. Baja Densidad Habitacional (menos presión regulatoria + mayor inmunidad al riesgo)

Zonas IIR Bajo (Arbitraje a Venta Rápida)

Cuando el IIR es bajo, el activo corre alto riesgo de desvalorización frente a cambios normativos. El inversor disciplinado actúa rápido: liquidez, ajustar posición, vender o reconvertir.

Voz del mercado (muy real):

“I’ve been looking into investing in Tenerife and came across some potential new regulations regarding tourist rentals … there’s talk of significant changes that could impact property investment decisions.” Reddit
“My girlfriend and I are thinking about moving … finding a decent long-term rental is almost impossible … this is why locals have turned against AirBnB etc.” Reddit

Foco de Riesgo: Municipios/distritos densos de Las Palmas de Gran Canaria y barriadas centrales/sur que tienen suelo residencial — cuya “ventaja turística” podría tornarse vulnerabilidad normativa.

Solución de Liderazgo: Venta rápida si IIR bajo + reasignación del capital hacia zonas de IIR alto.

Zonas IIR Alto: Rentabilidad Blindada

Aquí las condiciones juegan a tu favor: suelo turístico consolidado, demanda internacional fuerte, barrera de entrada regulatoria alta.

Municipio/ZonaPrecio estimado (€/m²)Yield Neto proyectado*Motivo de resistencia (IIR Alto)
Mogán (Meloneras / Puerto Rico)~ 4 100 – 4 800 €/m² (2025)hasta ~7 %(casos seleccionados)Suelo turístico, fuerte demanda nórdica/alemana, producto very prime
San Bartolomé de Tirajana (Maspalomas / S. Agustín)~ 4 600 €/m² (según julio 2025) Canarian Weekly+2Indomio.es+2~6 – 7 %Escasez de producto prime, zona consolidada, demanda estable

*Subrayo: “hasta ~7%” en casos prime con optimización; el promedio ronda entre 4 %-6 % en muchas zonas costeras. Fuentes: estimaciones de mercado y portales especializados. Investropa+3Best Yield Finder+3Estatefy+3

Por qué “blindada”:

  • Suelo turístico con barrera regulatoria alta → conversión/rescisión difícil.
  • Demanda internacional inelástica, bajo riesgo de vacancia.
  • Mejor control del coste y la gestión.
  • Margen de maniobra para ajustes pese a normativa adversa.

Escenario Contrafactual: La Prueba de Resistencia

¿Qué ocurre si la regulación se endurece aún más?

La hipótesis de trabajo: se aprueba una normativa de alquiler vacacional más estricta (licenses, cuórum, ratio vivienda-turística, inspecciones, etc). Hecho que ya aparece en borrador para las islas. Reuters+1

  • En Zonas IIR Bajo: el Yield Neto puede bajar rápidamente (< 4-5 %), la liquidez puede reducirse, la venta se vuelve más difícil.
  • En Zonas IIR Alto: pese a algún impacto, la estructura del activo permite amortiguar la caída. Inversores con visión lo entienden como seguro frente al riesgo regulatorio.

Escenario de ejemplo:
Imaginemos que una zona IIR Alto pierde 1-2 pp de yield por normativa + coste adicional del 2% anual. Si empezaste con un yield proyectado del 7 %, reducirlo al 5 % aún puede ser viable. Pero si iniciaste con un yield 4 % en zona de IIR Bajo, posiblemente caes al 2-3% y la operación deja de tener sentido.

Conclusión Emocional: La Disciplina del Inversor

La nueva regulación no es un castigo, es una oportunidad para filtrar el mercado: quienes están usando métricas avanzadas como el IIR salen ganando. Es hora de dejar de adivinar y empezar a invertir con datos, con visión, y con la disciplina de un broker/inversor global.

¿Está su activo blindado frente al riesgo regulatorio?
¿O es sólo una apuesta a la suerte y al turismo masivo en zonas expuestas?
Hazlo simple: optimiza, calibra, ajusta. Y sobre todo, actúa antes del cambio.

📞 CTA: Agenda tu consultoría rápida y personalizada para evaluar tu portfolio, calcular Yield Neto, obtener una asignación hacia zonas de IIR Alto y asegurar tu legado empresarial.

📜 Descargo de responsabilidad profesional:
El presente informe es un análisis estadístico y de tendencias de mercado. No constituye en ningún caso una recomendación personalizada de inversión ni asesoramiento financiero. Cada operación requiere una revisión legal, fiscal y específica de la propiedad.

Bibliografía con fuentes verificables

  • “Pre-owned property prices in the Canary Islands reach historic high – up 17.2% in July”. Danews Europa, agosto 2025. DA News
  • “Rental yield data for investment in Mogán”. BestYieldFinder, octubre 2025. Best Yield Finder
  • “Rental housing in the Canary Islands is 7.9% more expensive than a year ago.” La Voz de Lanzarote, abril 2025. La Voz de Lanzarote
  • “Real estate market Mogán – Indomio”. Indomio, agosto 2025. Indomio.es
  • “Investing in properties in the Canary Islands: … rental yields 4-7% long-term, 7%+ short-term”. Investropa, junio 2025. Investropa
  • “What is the Yield of Real Estate in Spain? Estatefy”. Estatefy, estimaciones 2024. Estatefy
  • Reddit comment: “Hey everyone, I’ve been looking into investing in Tenerife … potential new regulations …” Reddit+1
  • Reddit comment: “My girlfriend and I are thinking about moving … finding a decent long-term rental is almost impossible … locals have turned against AirBnB etc.” Reddit
  • “Spain’s Canary Islands plan tighter short term rental rules with police backup.” Reuters, abril 2024. Reuters
]]>
https://alejandroabreus.com/factor-r-rentabilidad-riesgo-regulatorio-gc/feed/ 0
VENDER SIN IMPROVISAR: POR QUÉ EL PROPIETARIO INTELIGENTE CONFÍA EN UN AGENTE INMOBILIARIO PROFESIONAL https://alejandroabreus.com/vender-sin-improvisar-por-que-el-propietario-inteligente-confia-en-un-agente-inmobiliario-profesional/ https://alejandroabreus.com/vender-sin-improvisar-por-que-el-propietario-inteligente-confia-en-un-agente-inmobiliario-profesional/#respond Sun, 17 May 2026 09:42:00 +0000 https://alejandroabreus.com/?p=858 El 71 % de los españoles confía ya en un agente inmobiliario para vender su vivienda. Te explico por qué es una decisión inteligente y cómo maximiza tu rentabilidad.

La tendencia: profesionalizar la venta

Según Fotocasa (2025), el 71 % de los propietarios españoles recurre a un agente profesional inmobiliario.
En Canarias, este porcentaje es aún mayor en zonas urbanas como Las Palmas o Santa Cruz, donde la complejidad jurídica y la demanda internacional lo hacen imprescindible.

Qué impulsa este cambio

1️⃣ Inseguridad jurídica y fiscal.
2️⃣ Complejidad documental.
3️⃣ Valoración profesional precisa (hasta 12 % más ajustada al mercado).
4️⃣ Red de compradores verificada.

Casos y cosas que pasan: cuando el tiempo vale más que el precio

Un propietario en Gran Canaria tardaba ya 9 meses con su vivienda en venta por su cuenta.
Tras recurrir a un profesional, cerró la operación en 70 días, con una diferencia del +7 % sobre el precio medio de mercado (Idealista 2025).

Beneficio real: vender más rápido y con menos estrés

Los datos confirman que los inmuebles gestionados por profesionales se venden 22 % más rápido y con un 7 % de margen adicional.
(Fotocasa Research + Idealista Data, 2025)

PROGRESA

Agenda tu sesión y profesionaliza tu venta 📅 
📱 WhatsApp: +34 691 748 596

💬 Recuerda: Hazlo simple y vende rápido.

Descargo de responsabilidad

Análisis basado en el estudio de Fotocasa (2025) y datos del ISTAC, INE e Idealista. No constituye asesoramiento jurídico ni financiero. Los resultados pueden variar según mercado local.


Alejandro Abreus | Agente Inmobiliario Online · Nº API 2129

📚 Bibliografía

]]>
https://alejandroabreus.com/vender-sin-improvisar-por-que-el-propietario-inteligente-confia-en-un-agente-inmobiliario-profesional/feed/ 0
MICROZONAS CON EFECTO DE ARRASTRE INMOBILIARIO: CÓMO LOS GRANDES PROYECTOS REVALORIZAN EL ENTORNO https://alejandroabreus.com/microzonas-con-efecto-de-arrastre-inmobiliario-como-los-grandes-proyectos-revalorizan-el-entorno/ https://alejandroabreus.com/microzonas-con-efecto-de-arrastre-inmobiliario-como-los-grandes-proyectos-revalorizan-el-entorno/#respond Mon, 04 May 2026 23:30:00 +0000 https://alejandroabreus.com/?p=861 Qué es el “efecto arrastre” inmobiliario

El efecto arrastre describe cómo la inversión en infraestructuras, turismo o equipamientos públicos eleva el valor inmobiliario más allá de la zona donde se ejecuta el proyecto.
En Canarias, este fenómeno se ha acelerado desde 2023 con el retorno del turismo internacional y la expansión de capital privado en el sector extrahotelero.

Según el MITMA (2025) y el Gobierno de Canarias, los municipios con proyectos activos en turismo, conectividad o vivienda pública presentan un incremento medio del 6–9 % interanual en el valor medio de sus inmuebles.

Cuando el capital entra, el valor se multiplica en un radio de hasta 5 kilómetros.

EFECTO ARRASTRE INMOBILIARIO: COMO LOS GRANDES PROYECTOS REVALORIZAN EL ENTORNO EN TENERIFE, LANZAROTE, FUERTEVENTURA Y GRAN CANARIA

Casos reales: los polos del crecimiento 2025–2026

🏝️ Gran Canaria: Bahía Feliz y Tarajalillo

La Agenda Urbana de San Bartolomé de Tirajana (documento oficial PDF) consolida un modelo de desarrollo sostenible con nuevos proyectos extrahoteleros de lujo y zonas verdes.

En 2025 se aprobaron licencias para un complejo de ocho viviendas turísticas premium con inversión estimada de 1,67 millones € (eldiario.es).

Impacto 2025: +6,3 % en precios €/m² en San Agustín–Bahía Feliz (CBTUHogar 2025).
Proyección 2026: crecimiento acumulado del +9 %.

🌋 Tenerife Sur: El Médano y San Isidro

El Cabildo de Tenerife y el MITMA han priorizado proyectos logísticos y viales (acceso TF-64 y ampliación comercial).
Estas mejoras, junto al auge del teletrabajo y la conexión con el aeropuerto Reina Sofía, provocaron una subida del +5,9 % anual en el precio medio (Idealista Data 2025).

Proyección 2026: revalorización media del +8 % en áreas periféricas.

🏖️ Lanzarote: Costa Teguise y Tahíche

El Cabildo de Lanzarote impulsa la modernización turística con la Estrategia 2025-2027 de reposicionamiento sostenible.
La zona de Teguise registra una subida del 8,1 % anual (Fotocasa Research, 2025), apoyada por el desarrollo hotelero y la mejora del eje Tahíche–Costa Teguise.

🌬️ Fuerteventura: Corralejo y Puerto del Rosario

El MITMA anunció mejoras en el puerto de Corralejo y ampliaciones de vías (2025).
Estas obras dinamizan el mercado residencial y turístico, con un incremento del +7,4 % anual (ISTAC).
Puerto del Rosario mantiene estabilidad en torno a 1.700 €/m², con tendencia de consolidación.

Cómo detectar el próximo efecto arrastre

🔹 Monitorea planes públicos: MITMA, Cabildos y Ayuntamientos publican licencias y concursos con meses de antelación.
🔹 Analiza la curva de licencias: un alza sostenida de permisos es el mejor predictor de crecimiento.
🔹 Evalúa ratio €/m²–infraestructura: si el precio aún no incorpora la obra futura, hay margen.
🔹 Observa Google Trends: búsquedas “comprar vivienda en [zona]” suelen anticipar demanda real.

PROGRESA

📈 Identifica las zonas que crecerán antes de que el mercado las descubra.
Agenda tu sesión personalizada 📅
📱 WhatsApp: +34 691 748 596

💬 Recuerda: Hazlo simple y vende rápido.

⚖️ Descargo de responsabilidad

Análisis basado en datos oficiales del MITMA, Cabildos insulares, ISTAC, INE, Idealista y Fotocasa.
Las cifras de inversión y crecimiento corresponden a informes públicos y series estadísticas actualizadas a diciembre 2025.
No constituye asesoramiento financiero ni contractual. Se recomienda validación independiente antes de invertir.

Firma:
Alejandro Abreus | Agente Inmobiliario Online · Nº API 2129

📚 Bibliografía oficial y técnica

]]>
https://alejandroabreus.com/microzonas-con-efecto-de-arrastre-inmobiliario-como-los-grandes-proyectos-revalorizan-el-entorno/feed/ 0
Zonas infravaloradas de Canarias 2026, activos con potencial oculto https://alejandroabreus.com/zonas-infravaloradas-de-canarias-2026-activos-con-potencial-oculto/ https://alejandroabreus.com/zonas-infravaloradas-de-canarias-2026-activos-con-potencial-oculto/#respond Sun, 26 Apr 2026 09:55:00 +0000 https://alejandroabreus.com/?p=851
INVESTIGACIÓN ESTRATÉGICA PATRIMONIAL

INFORME CANARIAS 2026: CENTRIFUGACIÓN URBANA Y ARBITRAJE DE ACTIVOS

Estudio técnico detallado sobre la brecha entre el precio de mercado y el valor intrínseco. Análisis de capitales y vectores de revalorización.

POR ALEJANDRO ABREUS • API Nº 02129 AUDITADO CON DATOS OFICIALES 2026

El mercado inmobiliario en Canarias en 2026 se define por la **capacidad real de compra de su población local**. Para entender la centrifugación urbana, debemos analizar el perfil del trabajador con ingresos de **1.500€ netos/mes**, el «Salario Frontera» en las islas.

Matemática del Desplazamiento Financiero:
  • Capacidad de pago: Según el Banco de España, el endeudamiento no debe superar el 30-35%. Un salario de 1.500€ permite una cuota máxima de 500€ de hipoteca.
  • Capacidad de compra: Con tipos de interés al 3-4%, una cuota de 500€ financia unos 110.000€. Sumando el ahorro previo (20% + gastos), este perfil solo accede a viviendas de entre 160.000€ y 180.000€.
  • Efecto Expulsión: Como los centros prime exigen >250.000€, el comprador es expulsado físicamente hacia nodos de refugio, forzando la revalorización de las periferias conectadas.

01. Gran Canaria: Centrifugación, Arbitraje y Escenario del Sur

🌴 Zonas Premium en Las Palmas de G.C.

La capital presenta un mercado premium impulsado por su condición de hub internacional. Los activos aquí rompen la barrera de los €3.200/m²:

  • Las Canteras (1ª Línea): El metro cuadrado más cotizado. Precios reales de cierre rondando los **€4.800/m²**. Es un activo financiero líquido con demanda internacional masiva.
  • Triana – Vegueta: El centro histórico. Casas señoriales con alto valor patrimonial y estratégico.
  • Ciudad Jardín: Exclusividad residencial. Villas rodeadas de jardines en el corazón de la ciudad.
  • Av. Marítima – Rafael Cabrera: Precios disparados por conectividad y vistas frontales al puerto.
  • La Minilla: El premium moderno. Urbanizaciones con servicios exclusivos para profesionales liberales.
  • Tafira (Alta/Baja): El refugio señorial tradicional con grandes parcelas y clima privilegiado.
RECOMENDACIÓN COMPRAR

Tamaraceite & Frailes

El gran refugio. Edificios más nuevos y garajes. Precios: 1.800€ – 2.100€/m². Es donde más transacciones de primera vivienda local se registran hoy.

RECOMENDACIÓN CONSERVAR

La Paterna & Miller Bajo

Absorben a quienes huyen de Escaleritas o Altavista. Cierres de 1.400€ – 1.600€/m². Rentas estables y liquidez inmediata por su conectividad imbatible.

COMPRAR OPORTUNIDAD

San José & Cono Sur

El suelo de la capital (< 1.300€/m²). Atrae a jóvenes que buscan cercanía al Hospital Insular y Vegueta. Gran potencial de revalorización por bajo precio de entrada.

POTENCIAL DE REVALORIZACIÓN 2026 (GRAN CANARIA)
Gáldar
+15%
Telde
+12%
Arucas
+8%
Las Palmas GC
+3.5% (Valor Seguro)

Gáldar/Arucas: Desglose del «Efecto Mancha de Aceite» desde Las Palmas. Gáldar presenta el mayor arbitraje por mejora de infraestructuras, mientras Arucas es el valor seguro tradicional.

🚨 El Escenario Crítico del Sur: Propiedad vs Explotación

Maspalomas, Playa del Inglés, San Agustín y Mogán presentan una complejidad que la mayoría de portales ignora: la clasificación del suelo. Gran parte de los activos se asientan sobre Suelo Turístico, lo que activa el Principio de Unidad de Explotación (Ley 7/1995 de Ordenación del Turismo de Canarias).

¿Qué significa esto para usted? Muchos compradores adquieren un apartamento pensando que tienen plena soberanía, para descubrir que están legalmente obligados a ceder la gestión a un Turoperador. Si el complejo está bajo una ‘unidad de explotación’, usted no puede gestionar su propia VV ni usarla como residencia permanente.

Problemas actuales:
  • Rendimientos cautivos: El turoperador suele ofrecer rentas fijas muy por debajo del precio de mercado vacacional actual.
  • Inseguridad Jurídica: La nueva Ley de Vivienda Vacacional y las sentencias recientes refuerzan que el uso turístico debe primar sobre el residencial en estas zonas.
Recomendación API:
  • Para Comprar: Busque activos excluidos oficialmente de la unidad de explotación. Es obligatoria una Auditoría Registral y de Estatutos.
  • Para Vender: Si está en un complejo con conflictos legales internos, es el momento de desinvertir antes de que las restricciones administrativas limiten aún más la liquidez del activo.

02. Tenerife: Centrifugación en Santa Cruz y el Norte Patrimonial

🏛️ Zonas Premium en Santa Cruz de Tenerife

El mercado de lujo se divide entre el señorío histórico y la exclusividad en altura (€2.800 – €3.500/m²):

  • Zona Centro – Rambla: Eje vertebrador del prestigio. Edificios de techos altos y representatividad institucional.
  • Ifara: El mirador de la ciudad. Villas independientes y áticos de lujo con vistas al océano.
  • Urb. Anaga: Núcleo residencial de alto nivel adquisitivo, preferido por familias locales consolidadas.
  • El Toscal (Rehabilitado): Activos boutique para inversores que buscan el concepto de vivienda loft o boutique.
RECOMENDACIÓN CONSERVAR

Ofra – San Matías

Rentabilidad ‘búnker’ gracias a la demanda cautiva sanitaria (HUC/Candelaria) y universitaria. Ocupación permanente del 100%. Precios: €1.300 – €1.500/m².

RECOMENDACIÓN COMPRAR

Añaza – Suroeste

Suelo de la capital (< €1.350/m²). Conexión estratégica TF-1. Ofrece las mejores rentabilidades brutas (> 7%) por su bajo coste de adquisición.

VECTOR REVALORIZACIÓN

Sobradillo – Bco. Grande

Zona de expansión natural con obra nueva accesible. Previsión de convergencia del 8-10% por saturación del centro.

Tenerife Norte: La Orotava y Los Realejos (+6,4% anual) actúan como búnker patrimonial residencial, ajenos a la volatilidad del Sur saturado.

03. Lanzarote: El Foso Económico de las Licencias

Lanzarote protege su valor mediante la rigidez de la oferta. La dificultad para obtener licencias VV y urbanísticas revaloriza el activo existente.

  • Arrecife (1.760 €/m²): Epicentro del arbitraje. Transformación de activos de segunda mano para alquiler de media estancia. Potencial del 9%.
  • Teguise (2.050 €/m²): Nodo de rentabilidad mixta (turística/residencial) impulsado por capital internacional.

04. Fuerteventura: El Suelo del Valor de Reposición

Fuerteventura ofrece hoy la mayor seguridad física de Canarias. En zonas como Corralejo (2.620 €/m²) y El Cotillo (2.430 €/m²), el precio opera cerca del **Valor de Reposición**.

Comprar aquí es adquirir ladrillo a precio de coste de construcción (suelo + materiales + licencias). Es el mayor seguro patrimonial ante cualquier caída financiera del mercado.

CONSULTORÍA TÉCNICA PATRIMONIAL

¿Por qué el Nodo Tamaraceite es el refugio de la capital?

Porque permite una hipoteca compatible con el salario de 1.500€ en edificios modernos con garaje, algo inexistente en los barrios prime de Las Palmas.

¿Qué importancia tiene el valor de reposición en Fuerteventura?

Es su mayor seguro físico. Si compra cerca del coste de construcción, el riesgo de pérdida patrimonial es mínimo ya que el activo está respaldado por su valor material real.

¿Es fiable invertir en Gáldar o Sobradillo ahora?

Sí, por puro arbitraje inmobiliario. La brecha de precios de casi el 45% respecto a los núcleos capitalinos saturados es una anomalía de mercado que tenderá a cerrarse.

¿Requiere una Auditoría de su Cartera de Activos?

Gestionamos capital bajo parámetros de precisión. No deje su patrimonio al azar; invierta basándose en informes técnicos reales.
]]>
https://alejandroabreus.com/zonas-infravaloradas-de-canarias-2026-activos-con-potencial-oculto/feed/ 0
Blindaje de Alquiler: Más allá de la solvencia del inquilino https://alejandroabreus.com/proteccion-inquilinos-vivienda-canarias/ https://alejandroabreus.com/proteccion-inquilinos-vivienda-canarias/#respond Sat, 18 Apr 2026 09:55:00 +0000 https://alejandroabreus.com/?p=3617
GESTIÓN DE RIESGOS EN ALQUILER RENTAL RISK MANAGEMENT

Blindaje de Alquiler: Más allá de la solvencia del inquilino Rental Shielding: Beyond tenant solvency

POR • LECTURA: 5 MIN BY • READ: 5 MIN

Seguridad jurídica y patrimonial en las islas Legal and asset security in the islands

Poner una vivienda en alquiler en Canarias requiere una estrategia que proteja tanto el inmueble como tu tranquilidad financiera. Como mediador estratégico, coordino la protección de tu activo frente a impagos, actos vandálicos o conflictos jurídicos, permitiéndote rentabilizar tu propiedad con seguridad.

Renting out a property in the Canary Islands requires a strategy that protects both the property and your financial peace of mind. As a strategic mediator, I coordinate the protection of your asset against non-payment, vandalism, or legal conflicts, allowing you to monetize your property safely.

Protección de Alquiler en Canarias

Mediación ante Impagos y Conflictos Mediation for Non-payment and Conflicts

Como API Colegiado, actúo como el nexo entre tú y la compañía aseguradora. No realizo el análisis técnico de las pólizas personalmente, sino que gestiono que los mejores expertos lo hagan por ti. Mi labor es garantizar que, en caso de conflicto, la respuesta sea ágil, técnica y siempre a tu favor.

As a Registered API, I act as the link between you and the insurance company. I do not perform the technical analysis of the policies personally, but I manage for the best experts to do it for you. My job is to ensure that, in the event of a conflict, the response is agile, technical, and always in your favor.

]]>
https://alejandroabreus.com/proteccion-inquilinos-vivienda-canarias/feed/ 0
Vender un Piso con Okupas o Morosos en Canarias https://alejandroabreus.com/vender-piso-inquilino-moroso-canarias/ https://alejandroabreus.com/vender-piso-inquilino-moroso-canarias/#respond Sat, 18 Apr 2026 09:51:00 +0000 https://alejandroabreus.com/?p=3388 Vender Casa con Okupas o Morosos en Canarias | Alejandro Abreus API
LIQUIDACIÓN DE ACTIVOS DE ALTO RIESGO HIGH-RISK ASSET LIQUIDATION

Okupas y Morosos: La verdad financiera de vender una propiedad «A Cuerpo Cierto» en Canarias Squatters and Defaulters: The financial truth of selling an «As-Is» property in the Canaries

Un inquilino que no paga es un secuestro patrimonial. No pierda años en juzgados: descubra cómo funciona la liquidación a inversores privados y recupere su dinero hoy. A non-paying tenant is a wealth hijack. Don’t waste years in court: discover how liquidation to private investors works and recover your money today.

POR ALEJANDRO ABREUS • API Nº 02129 BY ALEJANDRO ABREUS • REGISTERED API TERMINAL EN VIVO: –:– LIVE TERMINAL: –:–

1. Venta «A Cuerpo Cierto»: La Solución Quirúrgica«As-Is» Sale: The Surgical Solution

Liquidar activos okupados Gran Canaria

Venta directa en zonas de conflicto: Las Palmas, Telde y Sur. Direct sale in conflict zones: Las Palmas, Telde and South.

Un inquilino que deja de pagar o un okupa en Gran Canaria no es un contratiempo; es un pasivo tóxico. La vía tradicional le dirá que contrate a un abogado y espere una sentencia que, en 2026, puede tardar hasta 24 meses en ejecutarse. Mientras tanto, su dinero está secuestrado, la casa se deteriora y usted sigue pagando IBI y comunidad. A non-paying tenant or a squatter in Gran Canaria is not a setback; it is a toxic liability. The traditional route will tell you to hire a lawyer and wait for a ruling that, in 2026, can take up to 24 months to execute. Meanwhile, your money is hijacked, the house deteriorates, and you keep paying taxes and HOA fees.

Si lo que usted quiere es cerrar la hemorragia YA, mi estrategia es la venta «A Cuerpo Cierto» (se vende tal cual, con el problema dentro). Posiciono su activo frente a mi red de inversores privados. Ellos compran el problema legal, y usted se deshace del ocupante sin pisar un juzgado, recibiendo liquidez inmediata en su cuenta. Pero esto tiene un precio que usted debe conocer. If you want to stop the bleeding NOW, my strategy is the «As-Is» sale (sold exactly as it is, with the problem inside). I position your asset in front of my private investor network. They buy the legal problem, and you get rid of the occupant without stepping into court, receiving immediate liquidity in your account. But this has a price you must know.

2. La Tabla de la Verdad: El descuento del inversorThe Truth Table: The investor’s discount

En España, el descuento medio por vender una propiedad okupada es del 42,4%. Dependiendo de si hay menores o «vulnerables», el hachazo puede llegar al 60%. ¿Por qué el inversor le quita tanto dinero? Porque él asume todo el riesgo que usted no quiere asumir. In Spain, the average discount for selling a squatted property is 42.4%. Depending on whether there are minors or «vulnerables,» the cut can reach 60%. Why does the investor take so much money? Because he assumes all the risk you don’t want to take.

EL EXCEL DEL INVERSORTHE INVESTOR’S EXCEL Impacto sobre el Precio (250k)Impact on Price (250k)
Free Market Value250.000€
Court & Lawyer Costs– 5.000€
Frozen Maintenance (2 yrs)– 4.000€
Destruction Risk– 15.000€
Opportunity Cost + Margin– 81.000€
YOUR «AS-IS» SALES PRICE Aprox. 145.000€ (Liquidez Hoy)

Audite el valor «A Cuerpo Cierto» de su activo

]]>
https://alejandroabreus.com/vender-piso-inquilino-moroso-canarias/feed/ 0